銀先物価格差(マージン差)とは、同一商品で異なる満期を持つ先物契約間の価格差を表す指標である。
目次
概要
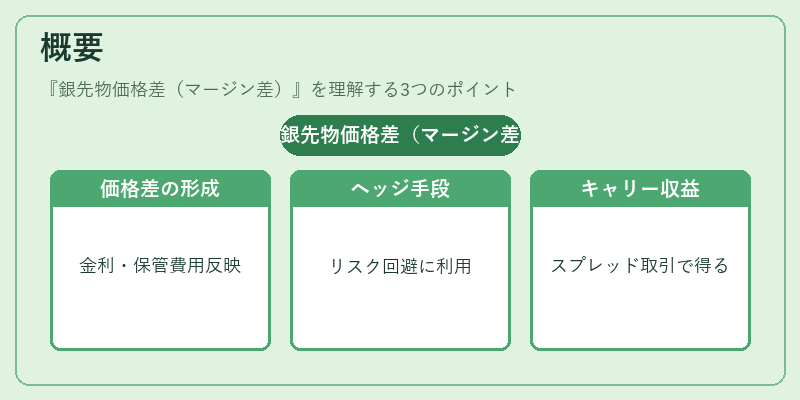
銀は金属市場において流動性が高く、NYMEXやLMEで取引される主要なコモディティである。先物市場では、満期ごとに異なる価格が設定され、これらの差異は「価格差(スプレッド)」として観測される。この差は金利・保管費用・供給需給期待などのマクロ経済要因を反映し、同一商品内での時間的価値転換を示す。銀先物価格差は、投資家が将来の価格変動リスクをヘッジしたり、スプレッド取引によりキャリー収益を得る際に重要な指標となる。
役割と機能
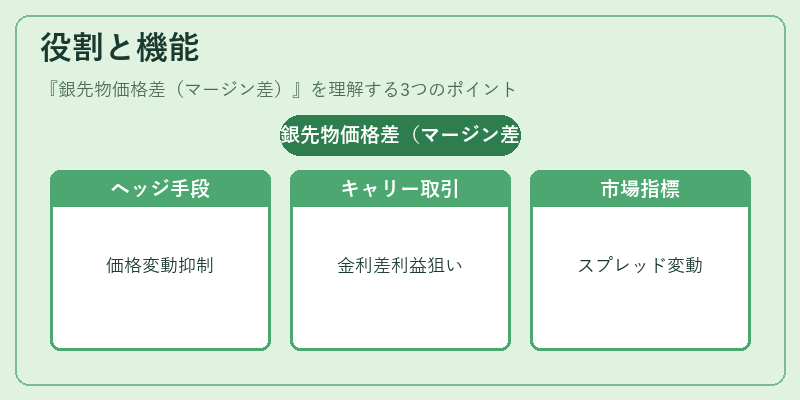
- ヘッジ手段:銀を保有する企業は、満期が異なる先物を組み合わせて価格変動リスクを低減できる。
- キャリー取引:金利差や保管コストを考慮したスプレッドで利益を狙う戦略。
- 市場効率の指標:スプレッドが極端に拡大・縮小すると、供給過剰または不足が示唆され、市場調整の兆候となる。
- リスク管理:取引所が設定するマージン差は、ポジションの変動リスクをカバーし、デフォルト防止機能として機能する。
特徴
| 要素 | 説明 |
|---|---|
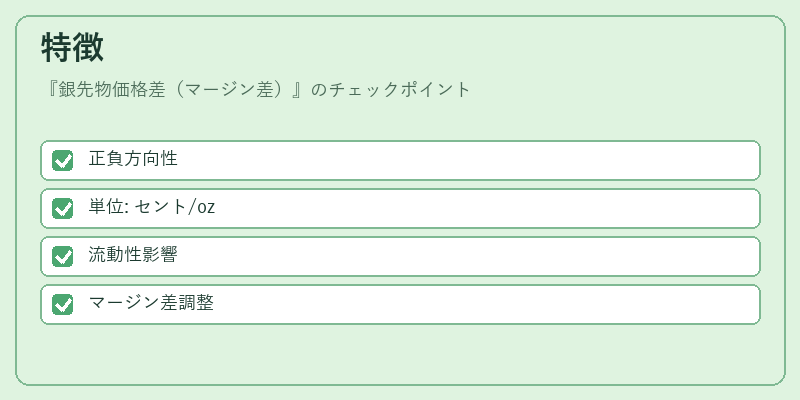
| 正負の方向性 | 価格差はプラス(先物高)またはマイナス(先物低)になる。金利が上昇すると通常先物高、逆に金利低下で先物低になる傾向がある。 |
| 単位 | 通常「セント/トロイオンス」や「USD/oz」で表記される。数値は小刻みで変動し、取引量と密接に連動する。 |
| 流動性の影響 | 主要満期(例:1年先)では高い流動性が確保され、スプレッドが安定しやすい。一方、遠月は流動性が低く、価格差が拡大しやすい。 |
| マージン差との関係 | 取引所は各契約に対して必要な変動証拠金を設定し、これらの差額(マージン差)がポジションサイズとリスクレベルを調整する。 |
現在の位置づけ
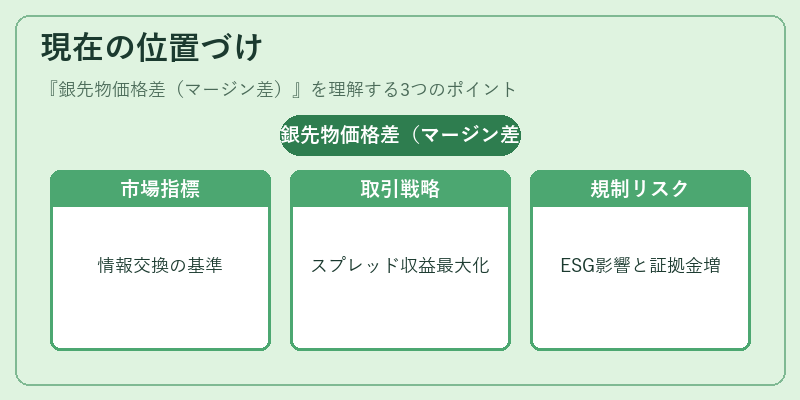
銀先物価格差は、ETFや指数ファンドが銀市場にアクセスする際のベンチマークとしても用いられる。また、アルゴリズム取引や高頻度取引戦略では、スプレッドの微小変動をリアルタイムで捉え、短期的なキャリー収益を最大化する。近年は環境・社会・ガバナンス(ESG)要因が投資判断に影響を与える中、銀価格差も金属供給チェーンの透明性や規制変更によって大きく変動しやすい。さらに、取引所はリスク管理強化のためマージンルールを随時見直しており、スプレッドが極端に拡大した際には追加証拠金が要求されるケースも増えている。総じて、銀先物価格差は市場参加者間で情報交換とリスク分配の重要な指標として位置づけられ続けている。
×
続きを読むには確認が必要です