QRコード決済認証成功とは、モバイル端末が表示されたQRコードを読み取り、支払情報と本人確認データを暗号化・トークン化した上で、決済ネットワークに送信し、受け取った側から承認されるプロセスの完了状態である。
目次
概要
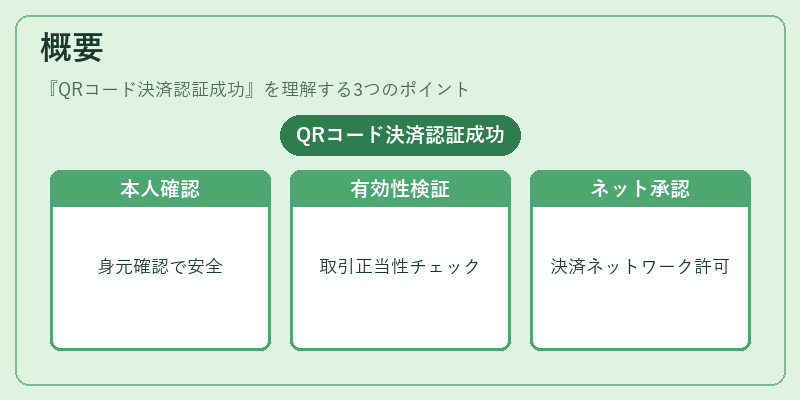
QRコード決済は、POS端末や店舗が発行する静的・動的QRコードをスマートフォン等で読み取り、即時に支払情報を送信する仕組みである。認証成功は、その中核となる「本人確認(KYC)」「取引の有効性検証」「決済ネットワークへの承認取得」を経た結果として表される。多くの場合、オープンバンキングAPIやBaaSプラットフォームを介して行われ、トランザクションはPCI DSS準拠の暗号化チャネルで送受信される。QRコード自体には取引金額・通貨・商店情報等が埋め込まれ、読み取り時にスマートフォン側でデジタル署名やトークナイゼーションが行われるため、不正利用のリスクを低減できる。
役割と機能
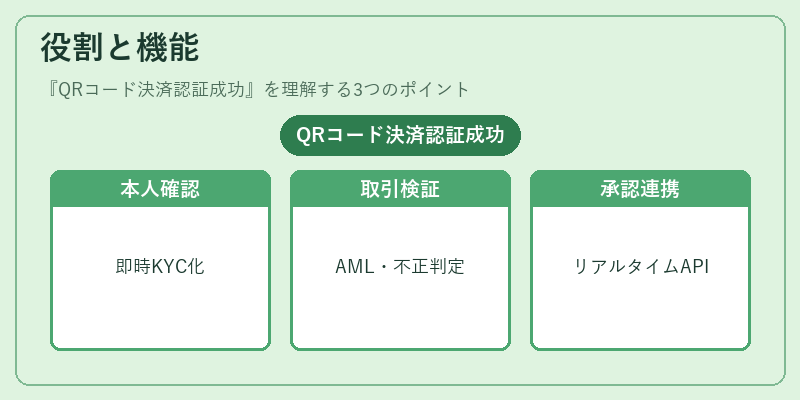
- 本人確認の即時化:QRコード内に暗号化された本人情報(氏名・カード番号等)を読み取り、KYCプロセスを短縮。
- トランザクション検証:決済ネットワーク側でAMLチェックや不正取引パターンの判定が実施される。
- 承認取得:銀行・カード会社からのリアルタイム承認を受け、即座に支払完了と通知。
- トークナイゼーションの活用:実際のカード番号は送信せず、代替トークンで取引が行われるため、PCI DSS要件を満たす。
- API連携:オープンバンキングやBaaSサービスと統合し、POSシステム・モバイルアプリ間のデータフローを自動化。
特徴
- 即時性:読み取りから認証成功まで数秒で完了。
- 非接触性:物理的なカードや現金を必要としないため、感染リスク低減。
- セキュリティ層の多重化:暗号化・トークナイゼーション・リアルタイム承認により、不正利用防止が強固。
- 柔軟な統合性:API銀行やオープンバンキングプラットフォームと連携し、既存のPOSやeコマースへ容易に導入可能。
- 規制適合性:PSD2のStrong Customer Authentication(SCA)要件を満たす設計が一般的。
現在の位置づけ
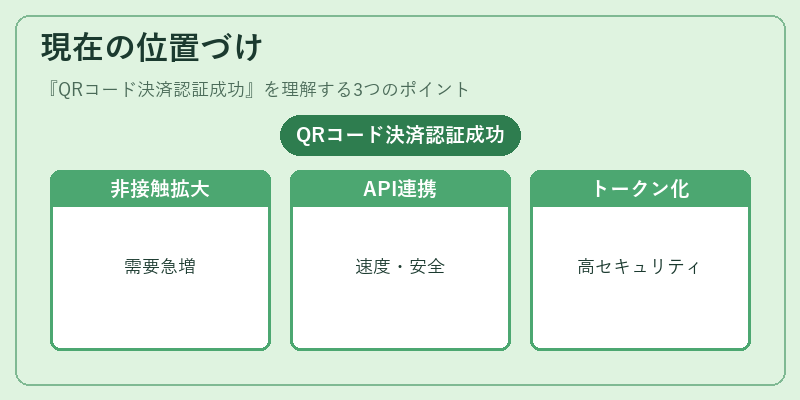
近年、モバイル決済市場は拡大しつつあり、特に新型コロナウイルス感染症の影響で非接触決済需要が急増した。QRコード決済認証成功は、その中核を担い、デジタルウォレットやeマネーと組み合わせて利用されるケースが多い。金融機関はBaaSプラットフォームを活用し、API経由でPOS業者にサービスを提供することで、スピードとセキュリティの両立を図っている。また、AML・KYCの自動化ツールとの連携が進み、規制遵守と顧客体験向上が同時に実現されている。今後はIoTデバイスやウェアラブル端末への拡張も期待される一方で、トークナイゼーション技術の進化により、さらにセキュリティレベルの高い認証成功が実現する見込みだ。
×
続きを読むには確認が必要です