物理カードトークン化とは、実際のクレジット・デビットカード情報を一意の暗号化コード(トークン)に置き換えるプロセスである。
概要
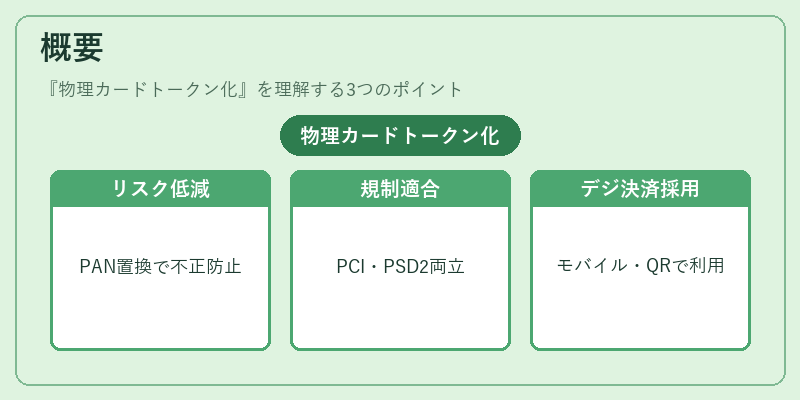
物理カードトークン化は、PCI DSSに基づくカード情報保護規制と、PSD2が求めるデジタル決済環境の安全性を両立させるために登場した。従来の「PAN(Primary Account Number)」を直接扱うことによって生じる不正利用リスクを低減し、カード情報漏えい時の被害拡大を抑える仕組みである。トークン化は、オープンバンキングAPIやBaaSプラットフォームにおいて、顧客データを安全に共有する際の基盤技術として位置づけられ、モバイル決済・QRコード決済といった新興サービスでも採用が進んでいる。
役割と機能
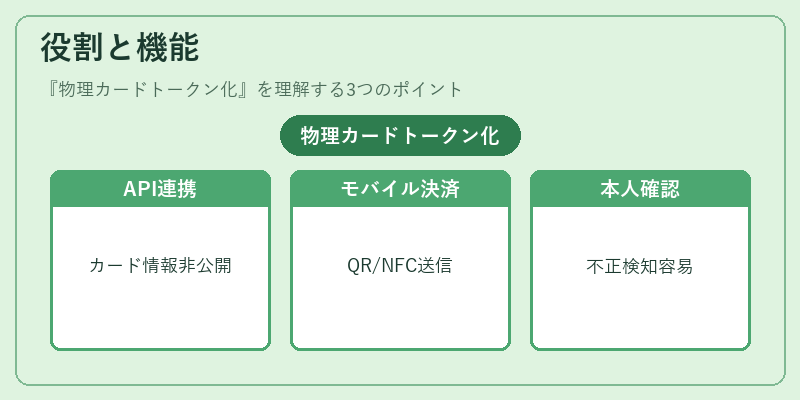
物理カードトークン化は、次のような場面で活躍する。
- API銀行・オープンバンキング:外部開発者に対し、顧客のカード情報を直接渡さずに決済処理を可能にする。
- モバイルウォレット・eウォレット:スマートフォン上でトークンを保持し、QRコードやNFC決済時に送信。
- BaaS・組込型金融:サードパーティサービスがカード情報を取得せずに支払機能を実装できる。
- AML/KYCプロセス:トークン化されたデータは、本人確認後にのみ有効な形で使用され、不正利用の検知が容易になる。
特徴
| 特色 | 説明 |
|---|---|
| 一方向性 | トークンから元のPANを復号できないため、情報漏えい時のリスクが低減する。 |
| 可搬性 | 同一トークンは複数の商取引で再利用可能(静的)または各取引ごとに生成される(動的)。 |
| 互換性 | PCI DSSとPSD2の要件を満たすため、既存の決済インフラに容易に統合できる。 |
| マッピングテーブル | トークンとPANの対応は暗号化されたデータベースで管理され、API経由でのみ参照可能。 |
現在の位置づけ
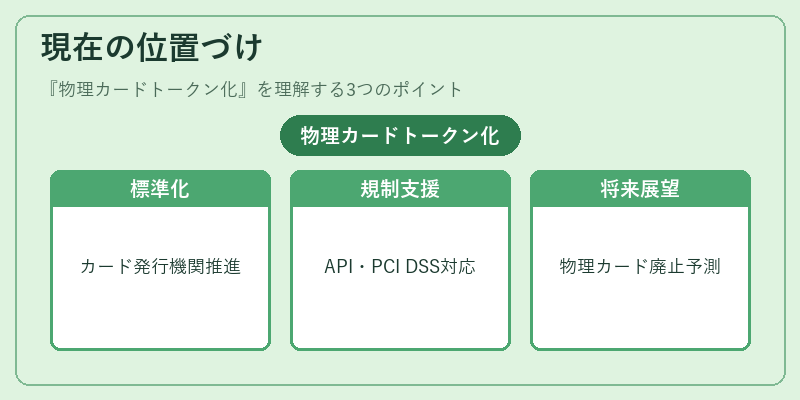
近年、カード発行機関やフィンテック企業が物理カードトークン化を標準機能として提供している。特にモバイル決済市場では、実際のカードを持たずとも「仮想カード」や「QRコード」を介した支払が普及しつつある。PSD2の下でAPIベースのサービスが拡大する中、トークン化はデータ共有とセキュリティの両立に不可欠な技術となっている。また、規制当局はトークン化を推奨し、PCI DSSの適合性評価にも組み込んでいる。将来的には、物理カード自体が廃止される可能性も示唆されており、トークン化はデジタル決済エコシステムの中核技術として位置づけられる見込みだ。
続きを読むには確認が必要です