クロスカレンシー・ベースレート差とは、異なる通貨間の金利差を調整した際に生じる基準レート(ベースレート)の差である。
目次
概要
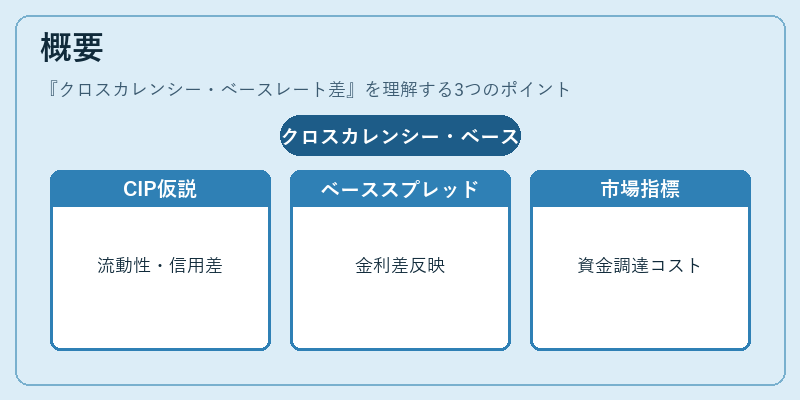
Covered Interest Parity (CIP) では、スポット為替とフォワードポイントが各国の無リスク金利差で結びつくと仮定される。しかし実際には、流動性プレミアムや信用リスクなどによりこの関係はずれ、クロスカレンシー・ベース(CCB)というスプレッドが発生する。ベースレート差は、各通貨の基準金利(例:LIBOR、EURIBOR、TIBOR)を用いて算出されるため、市場での資金調達コストや流動性状態を直接反映する指標となる。
役割と機能
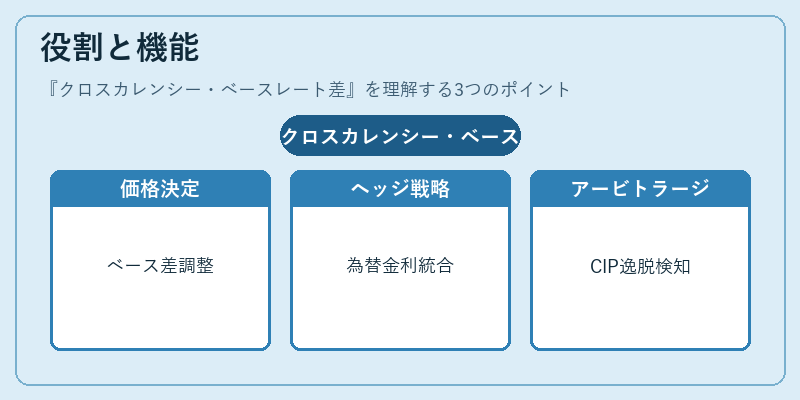
- クロスカレンシー・スワップ価格決定:ベースレート差は、スワップの固定側および変動側金利に対して調整係数として組み込まれ、正確なペイオフを算出する。
- ヘッジ戦略:企業や金融機関が為替リスクと金利リスクを同時に管理する際、ベースレート差を考慮したスワップ取引が用いられる。
- アービトラージ検出:CIP の逸脱を利用して、スポット・フォワード市場間のアービトラージ機会を特定し、資金調達コストを最適化する。
特徴
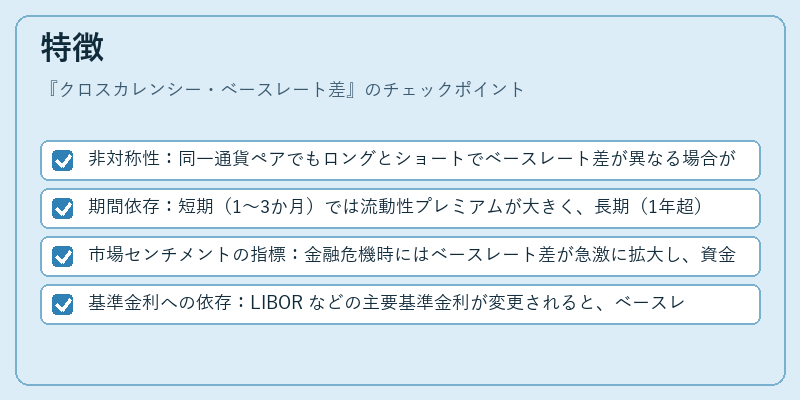
- 非対称性:同一通貨ペアでもロングとショートでベースレート差が異なる場合が多い。
- 期間依存:短期(1〜3か月)では流動性プレミアムが大きく、長期(1年超)になると信用リスクが主因となる。
- 市場センチメントの指標:金融危機時にはベースレート差が急激に拡大し、資金供給圧力を示す。
- 基準金利への依存:LIBOR などの主要基準金利が変更されると、ベースレート差も同時に再評価される必要がある。
現在の位置づけ
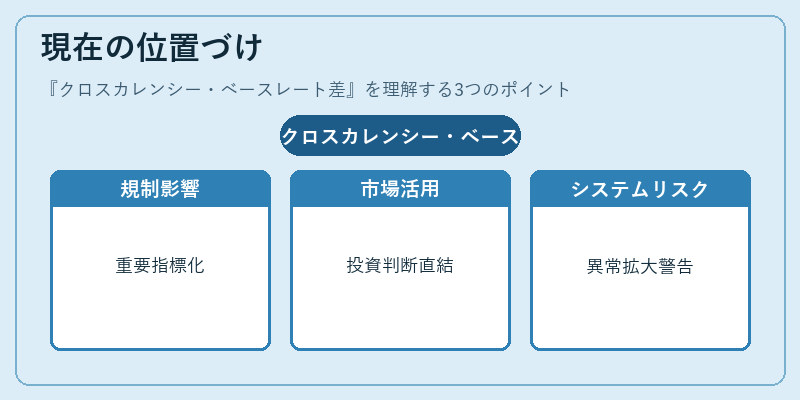
近年の金融規制(Basel III・IV)や LIBOR の廃止に伴い、クロスカレンシー・ベースレート差は市場流動性と信用リスクを測る重要な指標として位置付けられている。特に国際的資金調達の場面では、各通貨ペアごとのベースレート差が投資判断やヘッジコストに直結するため、金融機関はリアルタイムで監視・調整を行っている。また、システミックリスク管理上も、異常なベースレート差の拡大は市場全体の不安定化を示唆する信号として注目されている。
×
続きを読むには確認が必要です