基準価値調整とは、投資信託・ETF等における基準価額(NAV)を、株式分割・併合、配当金再投資、企業行為等によって生じた資産価値変動に対応し、正確なNAVを維持するために実施される調整処理である。
目次
概要
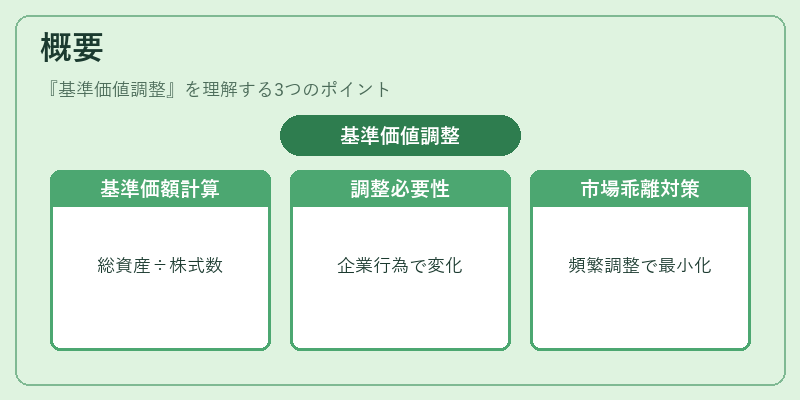
基準価額はファンドの総資産を発行済み株式数で割った指標であり、投資家が購入・解約時に適用される価格となる。企業行為によって株式単位や配当金の取り扱いが変わると、そのままではNAVが実際の資産価値を反映できなくなるため、調整が必要になる。
この調整は投資信託法に基づく内部管理手続きとして位置付けられ、毎日決算日の終値で行われることが一般的である。特にETFでは市場価格との乖離を最小化するため、頻繁かつ迅速な調整が求められる。
役割と機能
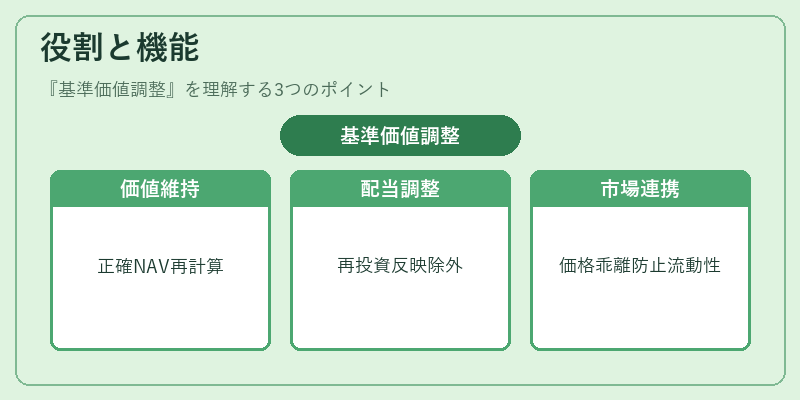
- 資産価値の正確性維持 – 株式分割・併合後の単位数変更に伴い、NAVを新たな株式単位で再計算し、投資家が受け取る価値を実体と一致させる。
- 配当金再投資対応 – 配当金を自動的に再投資した場合、追加購入された株数を反映してNAVを調整し、分配金の影響を除外する。
- 市場価格との連携 – ETFでは基準価額が取引価格の指標となるため、市場での過剰な乖離を防止し、流動性を確保する。
- 報告義務への対応 – 投資家向け情報開示や税務申告において正確なNAVが必要不可欠であり、調整はこれらの法的要件を満たす。
特徴
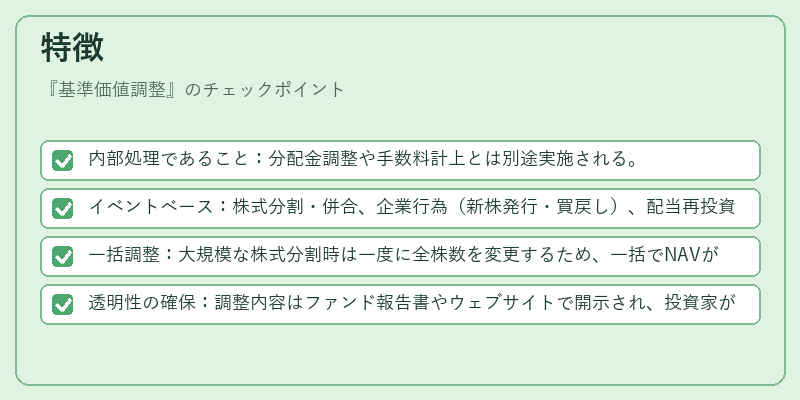
- 内部処理であること:分配金調整や手数料計上とは別途実施される。
- イベントベース:株式分割・併合、企業行為(新株発行・買戻し)、配当再投資などが主なトリガー。
- 一括調整:大規模な株式分割時は一度に全株数を変更するため、一括でNAVが更新される。
- 透明性の確保:調整内容はファンド報告書やウェブサイトで開示され、投資家が確認できるようになっている。
現在の位置づけ
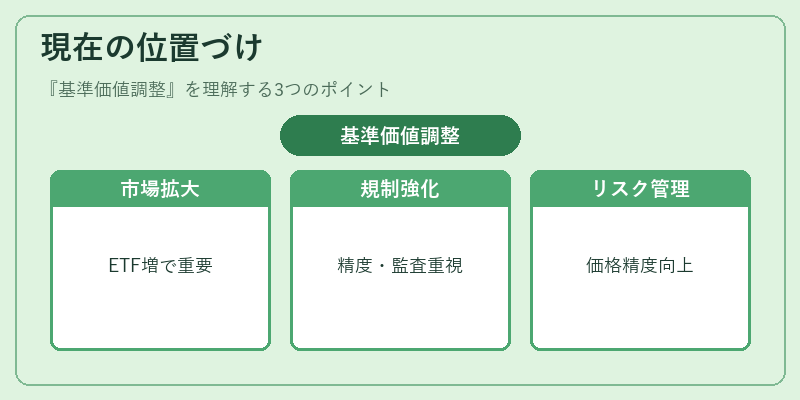
近年、ETF市場の拡大とスマートベータ戦略の普及に伴い、基準価値調整はより重要な役割を担う。高頻度取引やデリバティブを活用したファンドでは、企業行為が頻繁に発生するため、リアルタイムでの調整が求められる。また、規制当局は基準価額の算定精度と透明性を重視し、調整プロセスの監査や報告要件を強化している。これにより投資家保護と市場の公正性が確保されるとともに、ファンド運用者はリスク管理と価格形成の精度向上を図っている。
×
続きを読むには確認が必要です