ASEAN決済システムとは、東南アジア諸国連合(ASEAN)加盟国間での金融取引を円滑にするために設計された統合決済インフラである。
概要
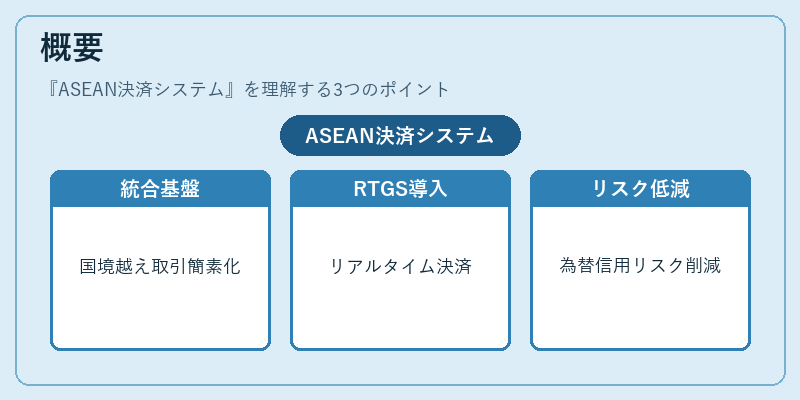
ASEAN決済システムは、加盟国の中央銀行や金融機関が共通のプラットフォーム上で資金移動を行うことを可能にする枠組みである。従来、各国は独自の清算所や決済ネットワークを運用しており、国境を越える取引は複数の中継点を経由する必要があった。この非効率性は、取引コストの増大やタイムラグを招き、地域経済の統合を妨げていた。そこで、ASEAN加盟国は相互に連携し、統一された決済基盤を構築することで、クロスボーダー取引のスピードと安全性を向上させることを目的とした。システムは、リアルタイム・グロス・セトルメント(RTGS)機能を中心に、清算・決済プロセスを一元化し、為替リスクや信用リスクを低減する設計となっている。
役割と機能
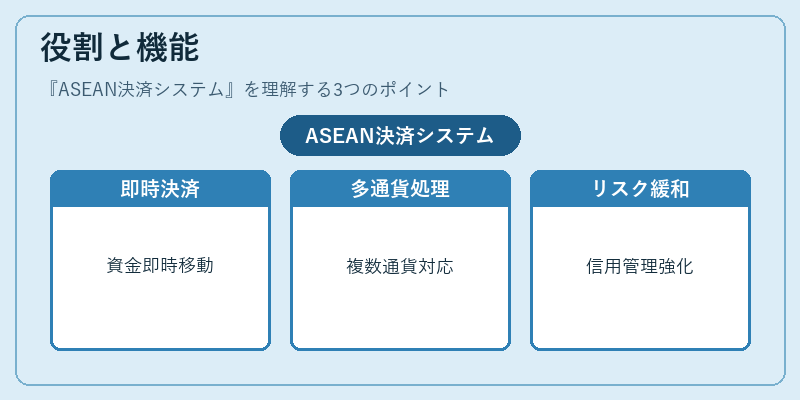
ASEAN決済システムは、以下のような機能を担う。
1. リアルタイム決済:加盟国間の資金移動を即時に処理し、取引完了時点で資金の受け渡しが確定する。
2. 多通貨対応:各国通貨(リンギット、マレーシアリンギット、フィリピンペソ、インドネシアルピア、タイバーツ、シンガポールドル、ベトナムドンなど)を同一プラットフォーム上で処理できる。
3. 信用リスク管理:中央銀行が担保や保証を提供し、相手方信用リスクを緩和。
4. 監視・監査機能:取引データをリアルタイムで監視し、規制要件に沿った監査が可能。
5. インターオペラビリティ:既存の国内決済ネットワーク(例:シンガポールのFAST、マレーシアのe-FAST)と連携し、シームレスな資金移動を実現。
これらの機能により、貿易金融、投資、個人送金など多様な金融サービスが迅速かつ安全に提供される。
特徴
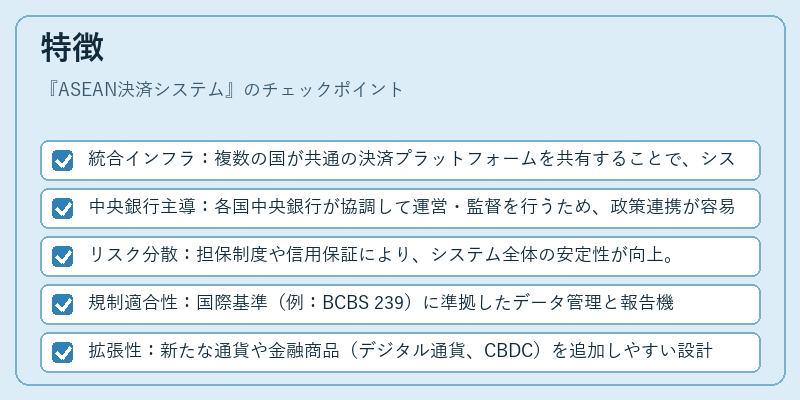
- 統合インフラ:複数の国が共通の決済プラットフォームを共有することで、システム間の相互運用性が高い。
- 中央銀行主導:各国中央銀行が協調して運営・監督を行うため、政策連携が容易。
- リスク分散:担保制度や信用保証により、システム全体の安定性が向上。
- 規制適合性:国際基準(例:BCBS 239)に準拠したデータ管理と報告機能を備える。
- 拡張性:新たな通貨や金融商品(デジタル通貨、CBDC)を追加しやすい設計。
これらの特徴は、従来の国別決済システムに比べて、取引コストの削減、処理時間の短縮、透明性の向上というメリットを提供する。
現在の位置づけ
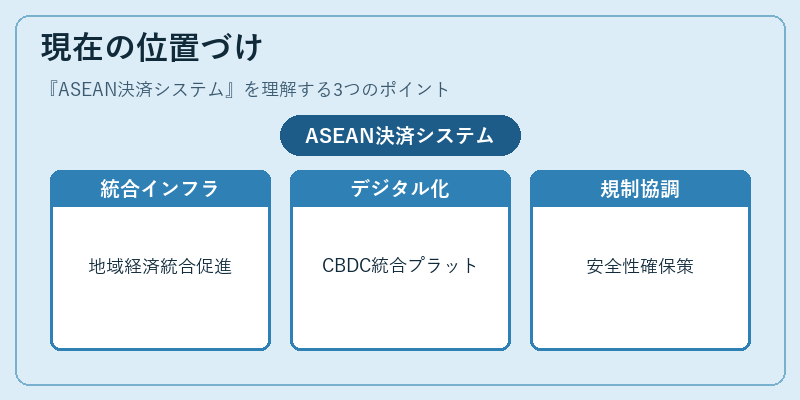
ASEAN決済システムは、地域経済統合を推進する重要なインフラとして位置づけられている。近年、デジタル化の波に乗り、各国の中央銀行はCBDC(中央銀行デジタル通貨)の発行を検討しており、システムはそれらを統合するプラットフォームとして機能する可能性が高い。さらに、SWIFTネットワークとの相互運用性を強化し、国際決済の標準化を図る動きが進行中である。規制面では、各国の金融監督当局が協調してリスク管理基準を策定し、システムの安全性を確保している。市場では、加盟国間の貿易額が増大する中、ASEAN決済システムの利用拡大が期待され、金融サービスの競争力向上に寄与している。
続きを読むには確認が必要です
関連記事