通貨スワップ市場構造とは、異なる国の中央銀行や金融機関が金利差を利用して一定期間にわたり両通貨を交換する取引の市場全体とその運営メカニズムである。
目次
概要
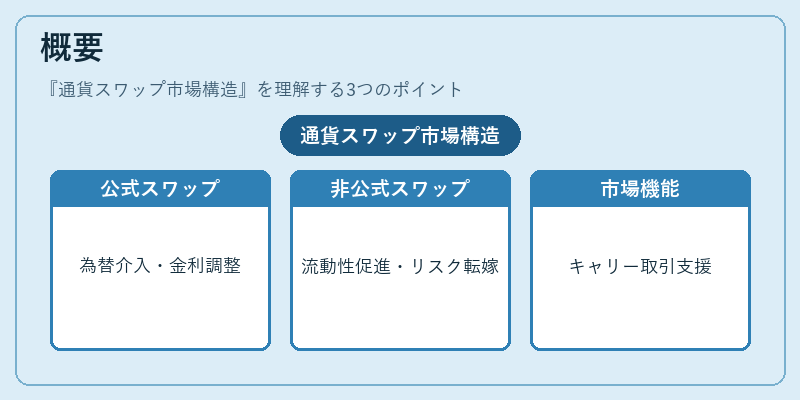
通貨スワップは、スポット為替+フォワードレートを組み合わせた形態であり、実質的に「キャリートレード」や「カバー取引」の一環として機能する。市場構造は主に中央銀行間の国際決済・流動性供給を担う「公式スワップ」と、投資家・金融機関が金利差で利益を狙う「非公式スワップ」に分かれる。公式スワップは為替介入や政策金利調整に利用される一方、非公式スワップは市場の流動性とリスク転嫁を促進する役割を持つ。
役割と機能
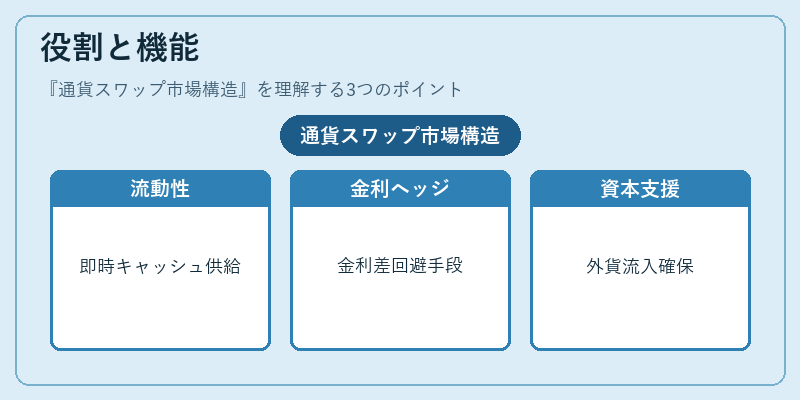
- 流動性供給 – 各国通貨の短期・長期資金需要に応じて即時的なキャッシュフローを提供。
- 金利差ヘッジ – 金融機関は自国通貨で借入し、相手国通貨で返済することで金利リスクを回避できる。
- 為替介入の補助 – 中央銀行が市場に直接介入せずとも、スワップラインを拡充して為替レート安定化を図る。
- 資本移動制限緩和 – 新興国通貨は公式スワップラインを通じて外貨流入を確保しつつ、規制下での資金調達が可能になる。
特徴
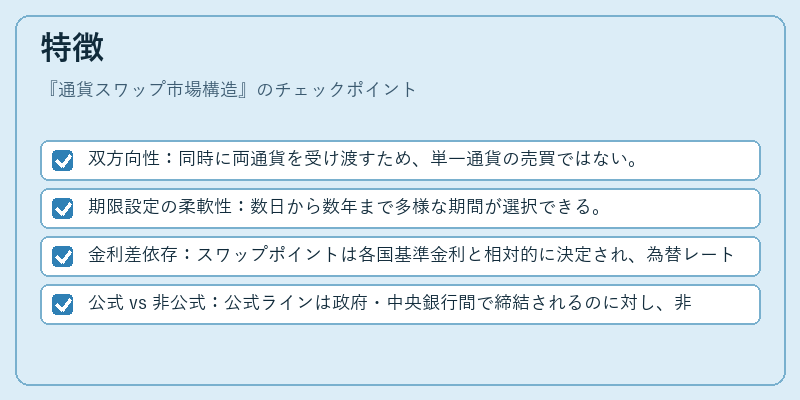
- 双方向性:同時に両通貨を受け渡すため、単一通貨の売買ではない。
- 期限設定の柔軟性:数日から数年まで多様な期間が選択できる。
- 金利差依存:スワップポイントは各国基準金利と相対的に決定され、為替レートとは独立して変動する。
- 公式 vs 非公式:公式ラインは政府・中央銀行間で締結されるのに対し、非公式は市場参加者間で自由に設定される。
現在の位置づけ
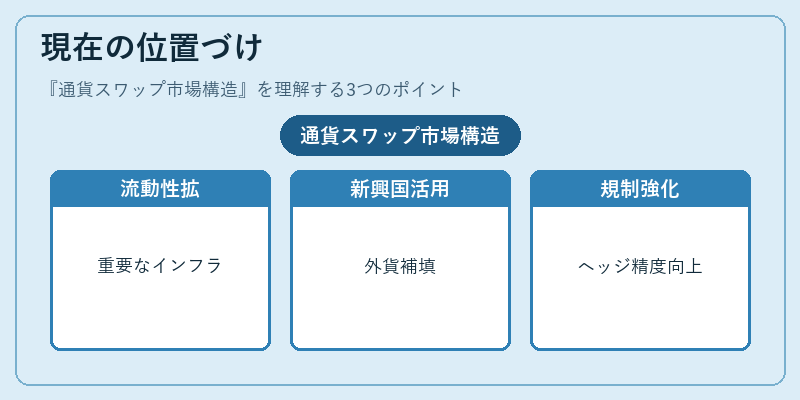
近年、グローバル金融危機後の政策金利低下と国際資本フローの拡大により、通貨スワップ市場は重要な流動性インフラへと変容した。特に新興国通貨は公式スワップラインを活用して外貨準備不足を補い、為替介入コストを低減する手段として利用されている。また、SDR(特別引出権)や実効為替レートの変動と連動したスワップ取引が増加し、国際金融システム全体の安定性に寄与している。規制面では各国中央銀行がスワップラインの透明性を高める傾向にあり、市場参加者はより正確なリスク評価とヘッジ戦略を構築できている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事