キャッシュフロー・ディスカウントモデル(DCF)とは、将来のキャッシュフローを現在価値に割引いて企業価値や株価を算定する評価手法である。
概要
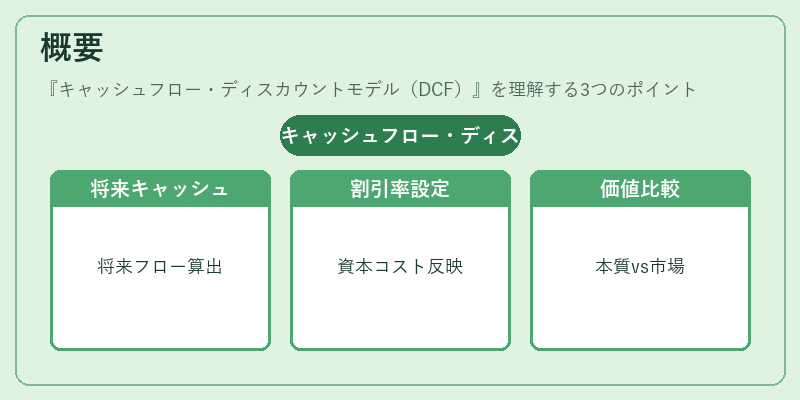
DCFは、企業が将来生み出すと予測されるキャッシュフローを、資本コストやリスクプレミアムを考慮した割引率で現在価値に換算することで、企業の本質的価値を定量化する。
この手法は、配当や売上高といった表面的な指標に頼らず、実際の資金の流れを基に評価を行う点が特徴である。
企業価値の算定において、DCFは「本質価値」と「市場価値」を比較する際の基準となり、投資家が割安・割高を判断する重要なツールとなっている。
役割と機能
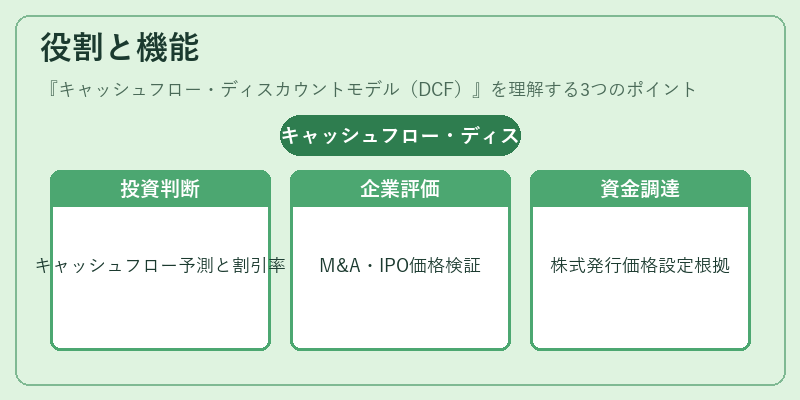
DCFは、株式投資における企業価値評価の核心を担う。
- 投資判断:将来キャッシュフローの予測と割引率の設定により、株価が過小評価か過大評価かを判断する。
- 企業評価:M&AやIPOの際に、買収価格や発行価格の妥当性を検証する。
- 資金調達:企業が自己資本比率を高めるための株式発行価格を設定する際の根拠となる。
- リスク管理:割引率にリスクプレミアムを組み込むことで、事業リスクを数値化し、投資リスクを定量化する。
特徴
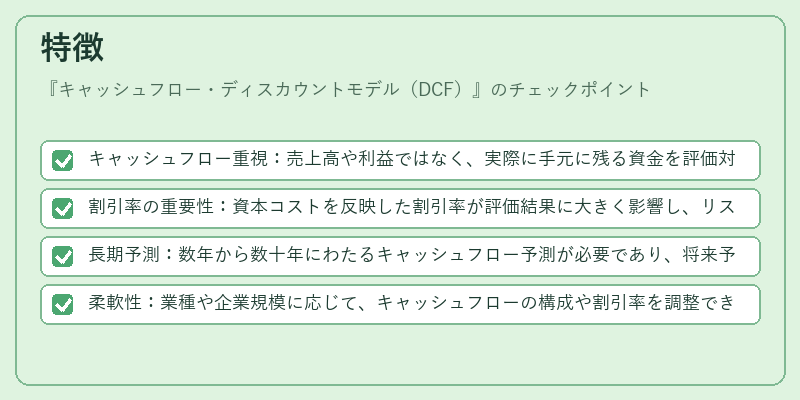
- キャッシュフロー重視:売上高や利益ではなく、実際に手元に残る資金を評価対象とする。
- 割引率の重要性:資本コストを反映した割引率が評価結果に大きく影響し、リスク調整が可能。
- 長期予測:数年から数十年にわたるキャッシュフロー予測が必要であり、将来予測の不確実性が高い。
- 柔軟性:業種や企業規模に応じて、キャッシュフローの構成や割引率を調整できる。
現在の位置づけ
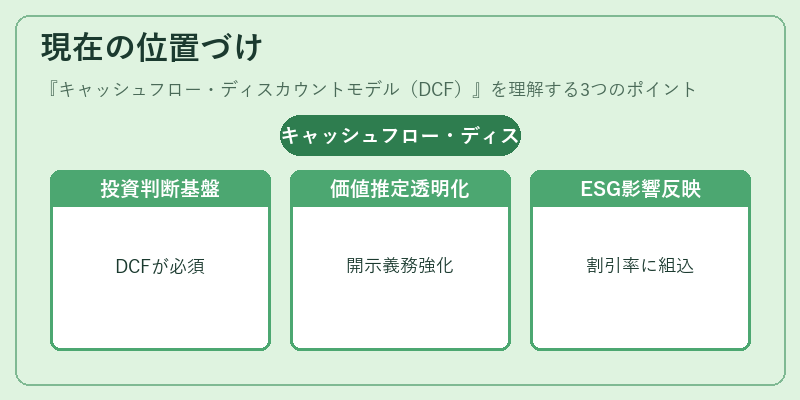
近年の資本市場では、PERやPBRといった単純指標に加えて、DCFを用いた本質価値評価が投資家の意思決定に不可欠となっている。
特に、新興市場や成長企業では、利益が安定しないため、キャッシュフローの将来予測が重視される。
規制面では、上場企業の開示義務により、DCFに基づく企業価値の推定方法や割引率の設定根拠を明示することが求められるケースが増加している。
また、ESG投資の拡大に伴い、環境・社会・ガバナンス要因がキャッシュフローに与える影響を定量化し、割引率に反映する動きも顕著である。
総じて、DCFは株式評価の基盤として確固たる位置を占め、投資家や企業が長期的な価値創造を測る上で欠かせない手法である。
続きを読むには確認が必要です