累積・参加型固定収益型非参加型優先株とは、発行会社が一定の配当金を保証し、欠払時に前期分を追跡して支払う累積性と、固定利率で配当を受け取るが、残余利益には参加しない非参加型の優先株式である。
概要
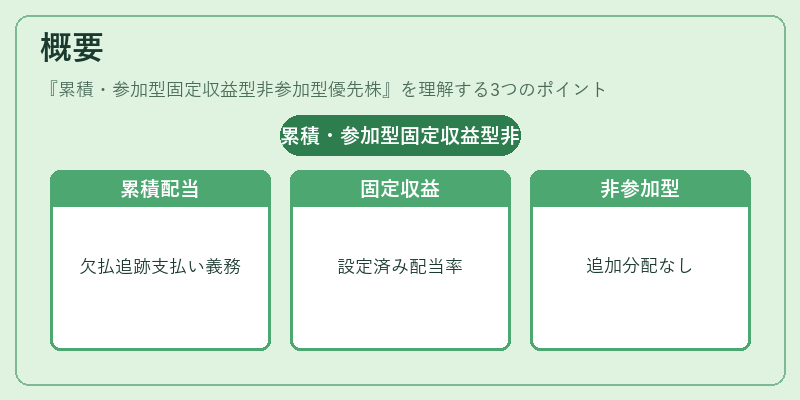
優先株は、普通株よりも配当や清算時の権利順位が高いことから、企業は資本調達手段として利用する。累積性を付与した優先株は、欠払配当が発生すると翌期以降に追跡して支払う義務があるため、投資家は配当の確実性を高めることができる。この構造は、金利水準が低下し債券市場でのリスクプレミアムが拡大する中、安定した収益源を求める機関投資家にとって魅力的である。固定収益型という表現は、配当率が発行時に設定され、変更されない点を示す。非参加型であることは、企業利益の増大に伴う追加分配(参加)を受け取らないため、株主総会等での議決権や投票権が制限されるケースが多い。
役割と機能
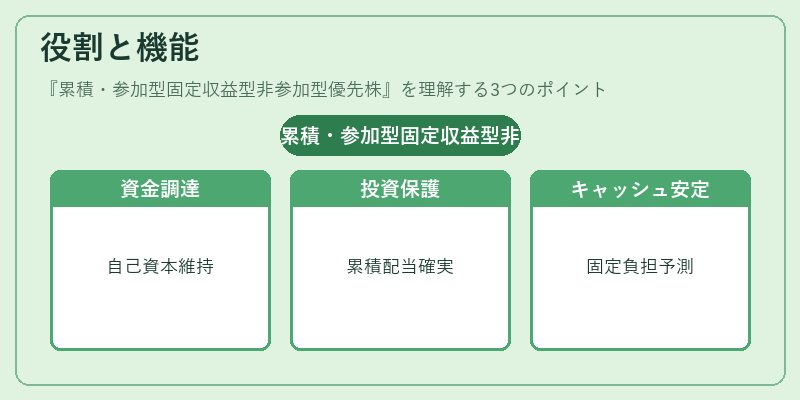
累積・参加型固定収益型非参加型優先株は、企業に対して資本調達の柔軟性を提供しつつ、投資家に対して債務的な安全性と株式的なリターンを併せ持つ金融商品である。
- 資金調達手段:発行会社は自己資本比率を維持しながら追加資金を得ることができ、負債化のリスクを低減する。
- 投資家保護:累積性により欠払配当が蓄積され、将来確実に支払われるため、安定収益を追求する投資家に適合。
- キャッシュフロー管理:固定配当は予測可能な負担であり、企業の資金計画に組み込みやすい。
- リスク分散:非参加型であるため、株式市場の変動性が直接影響しない点で、投資ポートフォリオの安定化に寄与する。
特徴
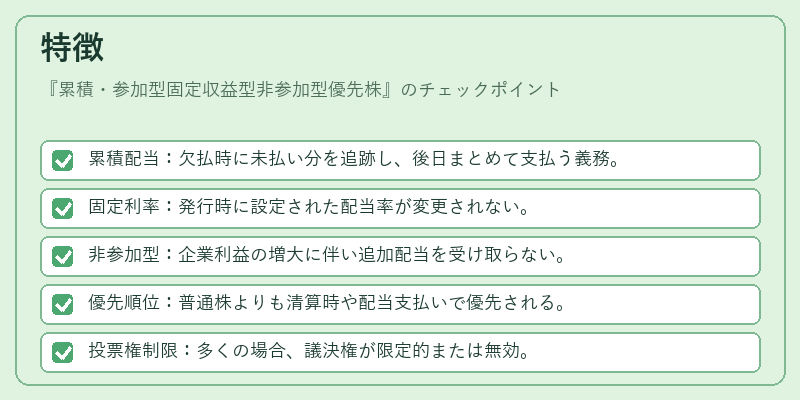
- 累積配当:欠払時に未払い分を追跡し、後日まとめて支払う義務。
- 固定利率:発行時に設定された配当率が変更されない。
- 非参加型:企業利益の増大に伴い追加配当を受け取らない。
- 優先順位:普通株よりも清算時や配当支払いで優先される。
- 投票権制限:多くの場合、議決権が限定的または無効。
これらの特徴により、累積・参加型固定収益型非参加型優先株は、債務と株式の中間的な性格を持ち、投資家に対して確実な配当と企業側には柔軟な資本構造を提供する。
現在の位置づけ
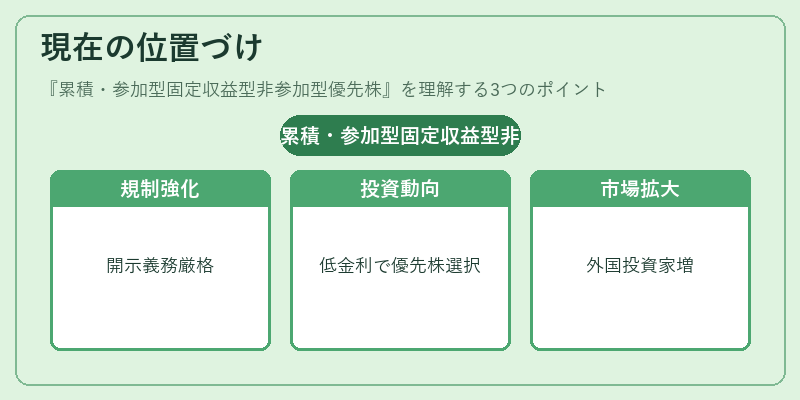
日本市場では、主要証券取引所で「優先株」の一種として上場されるケースが増えている。規制面では、金融商品取引法に基づく開示義務や投資家保護規定を満たす必要があるため、発行条件は厳格化している。
近年の低金利環境下で企業が債券よりも優先株を選択する動きが見られ、特に銀行系企業や地方自治体では資本強化策として利用されることが多い。また、ESG投資家は配当安定性と社会的責任の両立を評価し、非参加型優先株への関心を高めている。
市場動向としては、デジタル証券化やスマートコントラクト技術の導入により、発行・取引プロセスが効率化されつつある。さらに、国際的な資本フローの増加に伴い、外国投資家も日本企業の優先株を積極的に購入するケースが拡大している。
総じて、累積・参加型固定収益型非参加型優先株は、安定したリターンと資本構造の柔軟性を兼ね備えた金融商品として、現代の企業財務戦略において重要な位置を占めている。
続きを読むには確認が必要です