可処分所得税額控除対象社会保険料とは、所得税・住民税の課税標準から差し引くことができる社会保険料である。
目次
概要
日本では健康保険・厚生年金・雇用保険などを含む社会保険に加入することで支払う保険料は、所得税法上「可処分所得税額控除対象」として認められている。これは国民の生活保障制度への負担を軽減しつつ、個人の課税所得を調整するために設けられた税制優遇策である。
役割と機能
可処分所得税額控除対象社会保険料は、確定申告や年末調整時に「社会保険料控除」として計上される。課税標準を減らすことで実質的な手取りが増加し、家計の流動性比率向上や貯蓄・投資への余裕を生む。特にFIRE(早期退職)を目指す個人では、控除額の最大化が可処分所得の拡大に直結する。
特徴
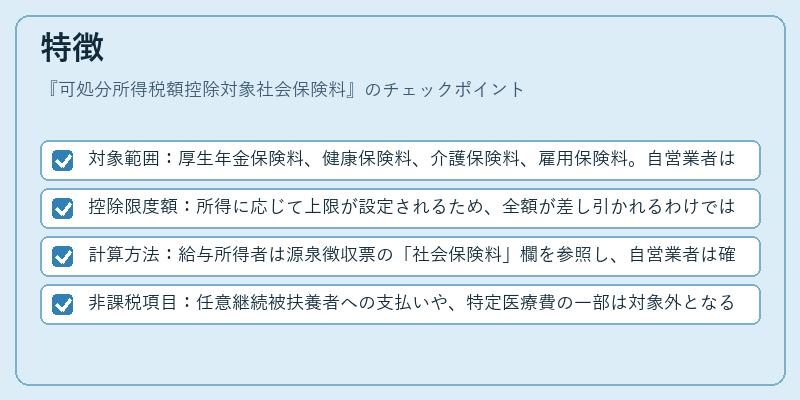
- 対象範囲:厚生年金保険料、健康保険料、介護保険料、雇用保険料。自営業者は国民年金・国民健康保険も含む。
- 控除限度額:所得に応じて上限が設定されるため、全額が差し引かれるわけではない。
- 計算方法:給与所得者は源泉徴収票の「社会保険料」欄を参照し、自営業者は確定申告書第2表に記載する。
- 非課税項目:任意継続被扶養者への支払いや、特定医療費の一部は対象外となる。
現在の位置づけ
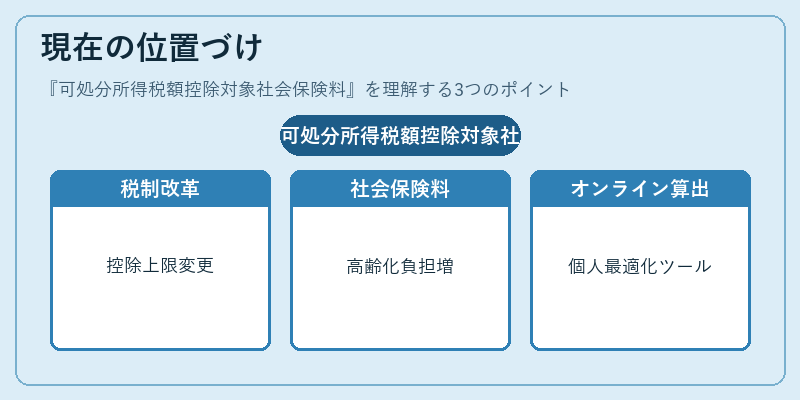
近年、所得再分配を目的とした税制改革が進む中で、社会保険料控除の上限額や適用範囲に調整が加えられるケースが増えている。特に高齢化社会に伴う厚生年金負担の拡大は、個人の可処分所得に直接影響し、家計シミュレーションやライフプラン設計において重要なパラメータとなっている。税務署や国税庁が提供するオンラインツールで控除額を事前算出できるため、個人ファイナンスの最適化に活用されている。
×
続きを読むには確認が必要です