ポンド・金利スワップリスク管理とは、英国ポンド(GBP)を基軸とした金利スワップ取引に伴う信用、流動性、為替および市場リスクを測定し、ヘッジやポートフォリオ最適化を目的として行われる一連の手続きである。
目次
概要
英国では1970年代から金利スワップが金融機関間取引の主要手段となり、特にイングランド銀行(BoE)の政策金利と市場金利の乖離を調整する役割を担っている。ポンド・金利スワップは、固定金利支払と変動金利受取という構造で、企業や金融機関が将来の金利変動に対するリスクヘッジや資金コスト削減を図るために利用される。また、英国市場は欧州中央銀行(ECB)や米国連邦準備制度(FRB)の政策動向と緊密に連携しており、為替変動がスワップ価格に与える影響も大きい。こうした背景から、ポンド・金利スワップリスク管理は英国金融市場の安定性を維持する上で不可欠な機能となっている。
役割と機能
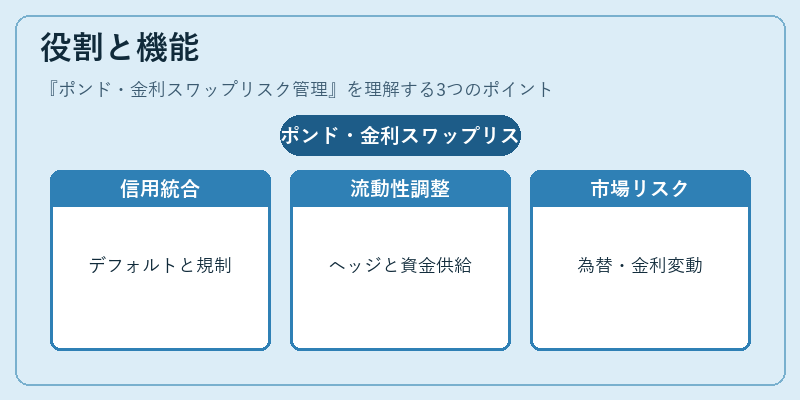
- 信用リスク評価:取引相手(カウンターパーティ)の信用力を継続的にモニタリングし、デフォルトリスクを定量化。
- 流動性管理:スワップ市場の流動性状況を把握し、必要に応じてヘッジポジションの調整や資金供給を行う。
- 為替リスク統合:GBPと他通貨(USD、EUR、JPY等)の為替変動がスワップ価格に与える影響を評価し、クロスカレンシー・ヘッジ戦略を構築。
- 規制遵守:Basel IIIやMiFID IIなどの国際基準に従い、資本充足率やレポーティング要件を満たす。
- 市場リスク測定:金利スワップ曲線(イールドカーブ)の変動、スプレッド拡大・縮小をモニタリングし、VaRやCVaR等の統計手法でリスク価値を算出。
特徴
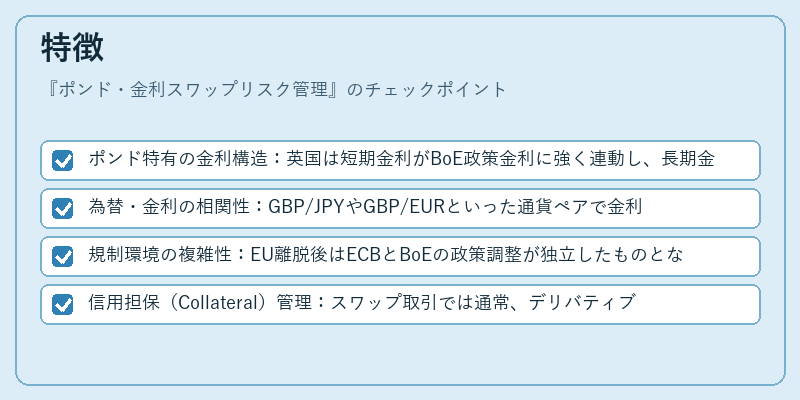
- ポンド特有の金利構造:英国は短期金利がBoE政策金利に強く連動し、長期金利との差異がスワップ価格に直結する。
- 為替・金利の相関性:GBP/JPYやGBP/EURといった通貨ペアで金利差が大きい場合、クロスカレンシー・スワップのベーススプレッドが顕著に変動しやすい。
- 規制環境の複雑性:EU離脱後はECBとBoEの政策調整が独立したものとなり、ポンド取引に対する監督体制が多層化。
- 信用担保(Collateral)管理:スワップ取引では通常、デリバティブ取引に対して担保を設定し、相手方の信用リスクを低減。GBPでの担保評価は為替変動と金利変動の二重影響を受けるため、精密な評価モデルが必要。
現在の位置づけ
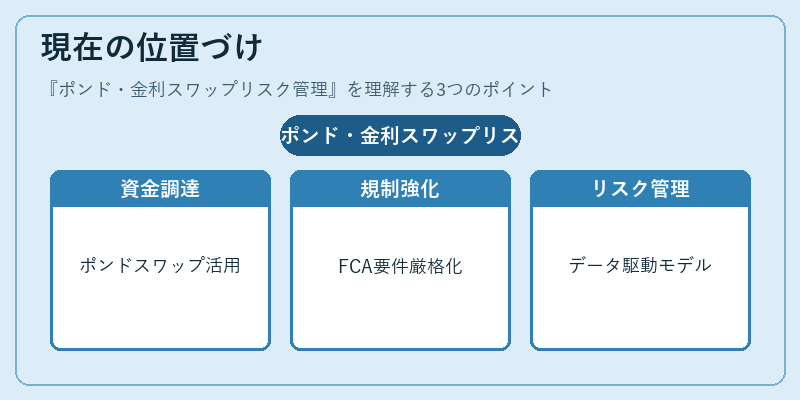
近年、グローバル金融市場における不確実性(地政学リスクや新型コロナ後の経済再開)が高まる中で、ポンド・金利スワップは企業の資金調達戦略と財務健全性を支える主要手段として位置づけられている。英国金融庁(FCA)は、デリバティブ取引に対する透明性向上と市場リスク管理の強化を図っており、スワップ市場へのアクセス要件が厳格化されている。また、米国連邦準備制度や欧州中央銀行との協調的な政策運営は、ポンド・金利スワップ価格に対するマクロ経済指標の影響を強めている。これらを踏まえ、金融機関は高度なリスク管理フレームワークとデータ駆動型モデルを導入し、ポンド取引の信用・市場リスクを最小化する努力が続いている。
×
続きを読むには確認が必要です