カバードワンとは、株価指数に連動するベース資産を保有しつつ、その上でコールオプションを売却して収益を追求する投資手法を採用したETF(上場投資信託)である。
主に米国や欧州の先進市場で広く取引されているが、近年国内市場でも同様の商品が登場し、個人投資家へのアクセスが拡大している。
概要
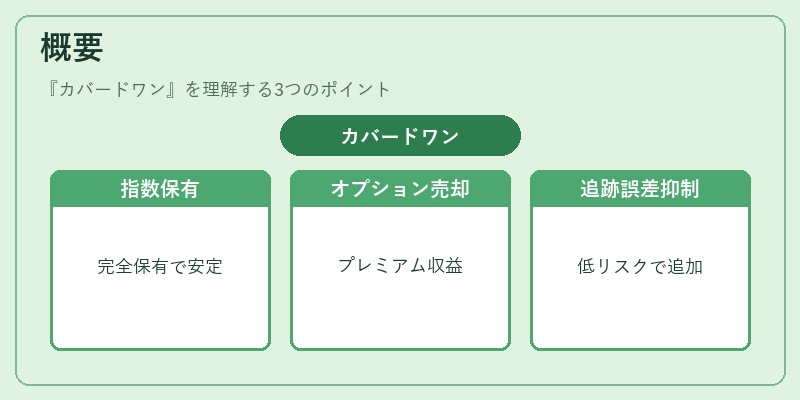
カバードワンは「カバードコール」戦略を指数ベースに実装した商品である。
ベースとなる指数(例:S&P 500や日経225)を完全に保有し、同時にその指数の上昇分に対して限定的なリスクを負うコールオプションを売却することで、配当収益とオプションプレミアムから追加利回りを得る。
この戦略は「ヘッジファンド」や「スマートベータ」商品とも類似点があるものの、主にインデックス連動性を保ちつつ、オプション売却による収益拡張を図る点で差別化されている。
カバードワンは投資信託とETFの両方の特徴を併せ持ち、取引所上場という利便性と、指数に対する追跡誤差(トラッキングエラー)を抑えつつもオプション戦略による追加リターンが期待できる。
役割と機能
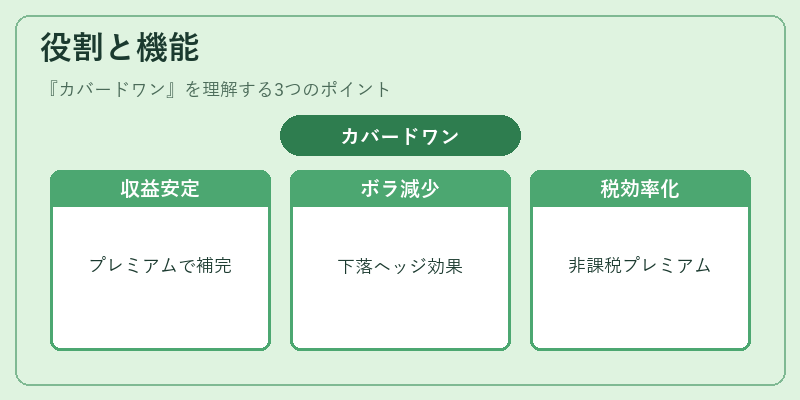
カバードワンは主に次のような場面で活用される。
- 収益安定化:株価指数の上昇局面ではコールオプション売却によって得られるプレミアムが配当や価格上昇からのリターンを補完し、ポートフォリオ全体の年率リターンを安定させる。
- ボラティリティ低減:コールオプション売却は上昇局面での利益機会を限定するが、同時に価格下落時には保有株式の下落リスクをある程度ヘッジできるため、全体として変動幅を縮小する。
- 税効率:日本ではETFの配当は課税対象だが、オプションプレミアムは通常非課税で受け取れるため、税負担の軽減効果が期待できる。
- 資産配置の多様化:従来のインデックスファンドと比べてリスク・リターンプロファイルが異なるため、ポートフォリオ全体の分散効率を高める役割も果たす。
特徴
- ベース資産保有+オプション売却:指数に連動する株式を完全に保有しつつ、同時にコールオプションを売却してプレミアム収入を得る。
- インデックス連動性の維持:ベース資産は指数全体をカバーするため、トラッキングエラーが比較的低い。
- リスク制限付き上昇限定:コールオプション売却により、株価上昇時の利益機会が行使価格までに限定される。
- 配当再投資:保有株式から得られる配当は自動的にリバランスに充てられ、複利効果を最大化する設計となっている。
- 手数料構造:通常のETFと同様に信託報酬が設定されるが、オプション売却による追加収益である程度相殺されるケースが多い。
現在の位置づけ
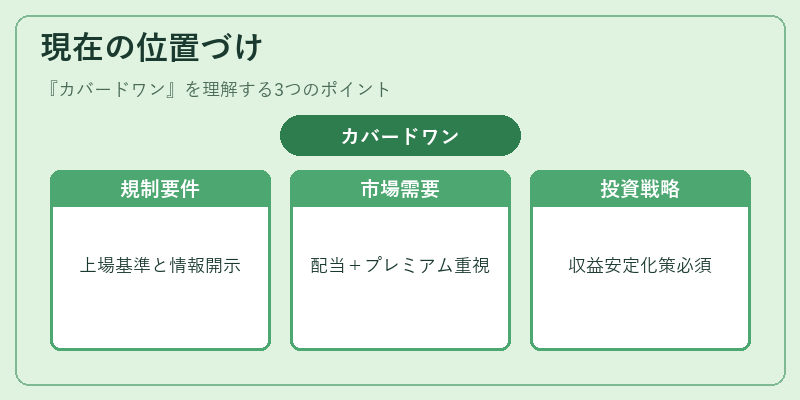
近年の低金利環境や市場ボラティリティの高まりを背景に、カバードワンは個人投資家と機関投資家双方から注目を集めている。
- 規制面:国内ETF市場では、オプション取引を伴う商品についても証券取引所が定める上場基準を満たす必要があるため、透明性の高い情報開示とリスク管理体制が求められる。
- 市場動向:投資家は配当やプレミアム収入による追加利回りを重視しつつ、指数連動性を維持したいというニーズが高まっている。結果として、カバードワン型ETFの取引量と保有残高は年々増加傾向にある。
- 競合商品:従来のインデックスファンドやアクティブ運用ファンドとは異なるリスク・リターンプロファイルを提供するため、ポートフォリオ構築時の選択肢として重要性が増している。
カバードワンは、指数連動とオプションプレミアムという二重収益源を結合した商品であり、低金利・高ボラティリティ環境下における収益安定化策として投資家のポートフォリオ戦略に不可欠な位置づけとなっている。
続きを読むには確認が必要です