先物指数連動型投信リスクとは、先物取引を用いて株価指数や債券指数等のパフォーマンスを追随する投資信託に内在する特有のリスクである。
目次
概要
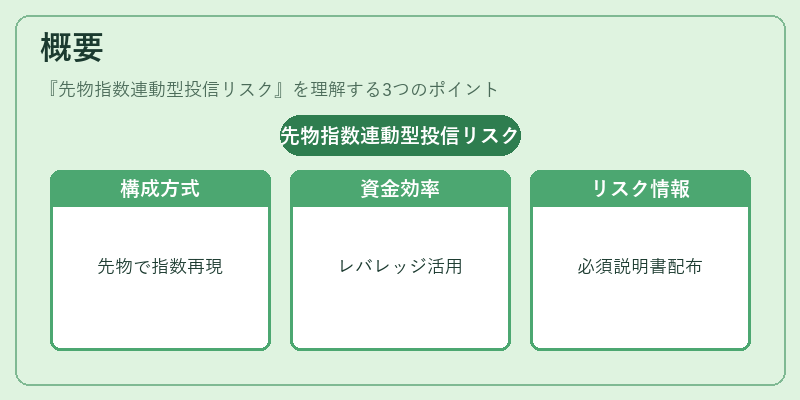
先物指数連動型投信は、現物市場で指数を直接保有する代わりに、同一指数をベンチマークとした先物契約を組み合わせて構成される。これにより資金効率が向上し、レバレッジやデリバティブの活用によって指数の動きを高速かつ正確に再現できる点が特徴である。
投信設計時には「先物を利用した指数連動戦略」として明示され、投資家はその運用方針とともにリスク説明書(投資家保護の観点から必須)を受け取る。
役割と機能
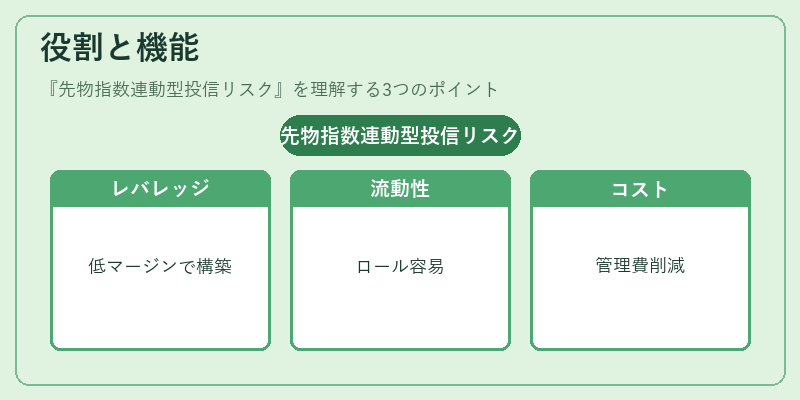
- レバレッジ効果:先物のマージン要件が低いため、少額で指数全体を構築できる。
- 流動性確保:主要な指数に対する先物市場は取引量が大きく、日々のロールオーバーによってポジション維持が容易。
- コスト最適化:現物株式を大量に保有するよりも管理費・税務上のコストが抑えられる。
これらは投資家に対し、指数ベンチマークとの近似性(トラッキングエラー)を維持しつつ、資金効率を高めるために用いられる。
特徴
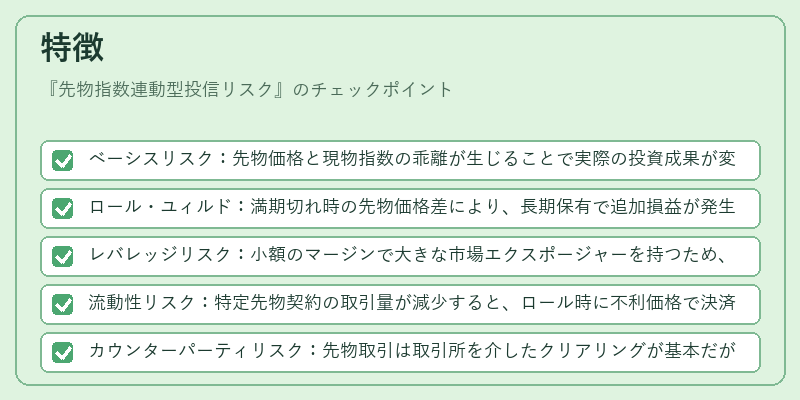
- ベーシスリスク:先物価格と現物指数の乖離が生じることで実際の投資成果が変動。
- ロール・ユィルド:満期切れ時の先物価格差により、長期保有で追加損益が発生。
- レバレッジリスク:小額のマージンで大きな市場エクスポージャーを持つため、市場変動に敏感。
- 流動性リスク:特定先物契約の取引量が減少すると、ロール時に不利価格で決済する可能性。
- カウンターパーティリスク:先物取引は取引所を介したクリアリングが基本だが、特殊なオーバー・ザ・カウンター(OTC)契約の場合は信用リスクが存在。
これらの特徴は、同一指数を現物で保有する投資信託やETFとは本質的に異なる点として重要視される。
現在の位置づけ
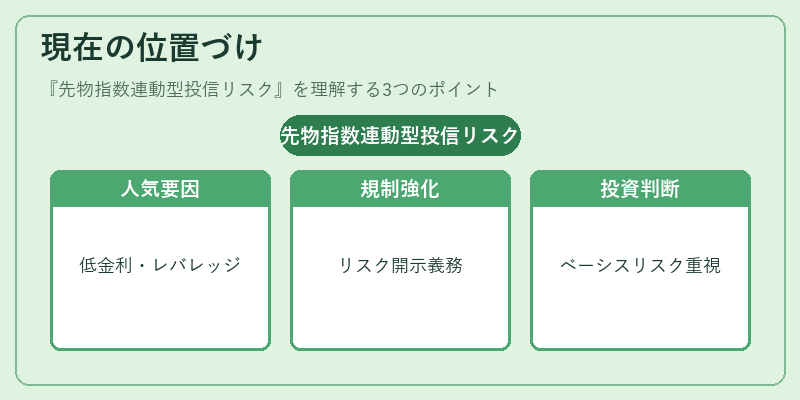
近年、低金利環境と高い市場流動性を背景に、先物指数連動型投信はコスト効率とレバレッジ効果から人気が拡大している。規制当局はリスク開示義務の強化やカウンターパーティリスク管理基準の整備を進めており、投資家保護への配慮が高まっている。
一方で、ベーシスリスクとロール・ユィルドは指数に比べて大きな変動要因となるため、長期投資ではパフォーマンスの乖離が顕著になるケースもある。したがって、投資家は自らのリスク許容度と投資目的を照らし合わせて選択する必要がある。
×
続きを読むには確認が必要です