繰上げ返済金額決定方法とは、住宅ローン等の借入において、事前に設定された条件や計算式を用い、実際に支払うべき追加返済金額を算出する手法である。
目次
概要
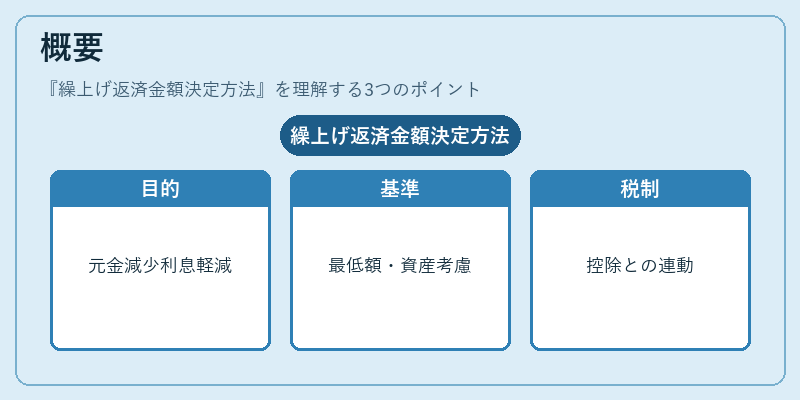
繰上げ返済は、残債の減少と利息負担の軽減を目的として行われる。借入時点で設定される「返済枠」や「最低返済金額」といった基準に加え、現状の資産・収支構造(可処分所得、流動性比率)を踏まえて決定するため、単なる一括払いではない。住宅ローン控除との相互作用も考慮される点が特徴である。
役割と機能
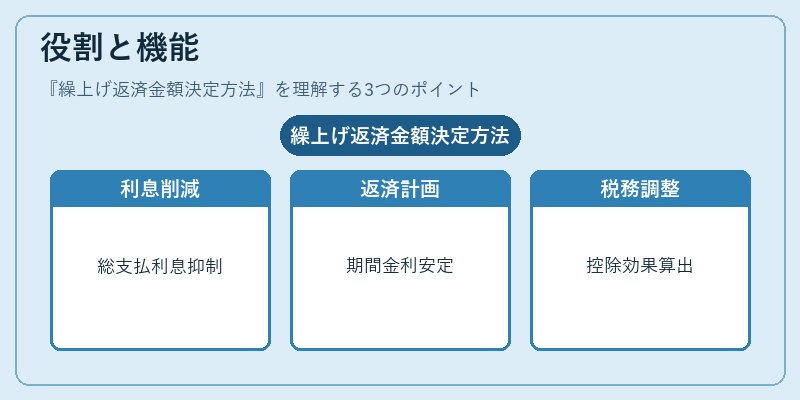
- 利息削減:残債の早期減少により、総支払利息を抑える。
- 返済計画最適化:借入期間や金利変動リスクを低減し、将来のキャッシュフローを安定させる。
- 税務調整:住宅ローン控除の対象額が残債に応じて変動するため、控除効果とのバランスも計算要素となる。
- 家計シミュレーションツールで実装され、ユーザーは「流動性比率」や「可処分所得」を入力して最適金額を確認できる。
特徴
| 要素 | 説明 |
|---|---|
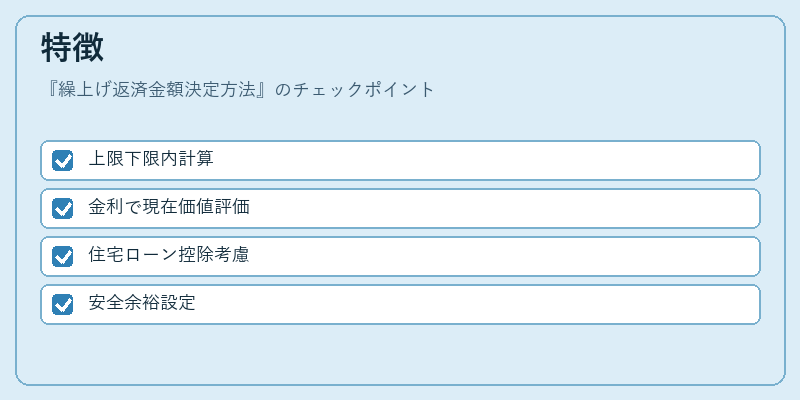
| 返済枠の設定 | 借入契約時に定められる上限・下限を超えない範囲で計算される。 |
| 割引率の適用 | 市場金利や個人信用状況に応じて、将来キャッシュフローの現在価値が評価される。 |
| 税控除との連動 | 住宅ローン控除額は残債に比例するため、返済額決定時に税効果も考慮される。 |
| リスク調整 | 金利上昇リスクや流動性不足を前提に、安全余裕分が設定される。 |
現在の位置づけ
低金利環境とFIRE(経済的自立)志向の高まりにより、個人が積極的に繰上げ返済を検討するケースが増加している。金融機関は、家計簿アプリや自動積立サービスとの連携で「繰上げ返済金額決定方法」を提供し、ユーザーのキャッシュフロー管理を支援している。また、住宅ローン控除制度の見直しが進む中、税効果と利息削減のバランスを取るために、この手法は重要な意思決定ツールとなっている。
×
続きを読むには確認が必要です