EV/EBITDA倍率とは、企業価値(EV:Enterprise Value)を税引前利益・利息・減価償却・償却前利益(EBITDA)で割った指標である。
企業価値は時価総額+負債-現金等で計算され、EBITDAは企業の営業活動によるキャッシュフローの代理指標として用いられる。
概要
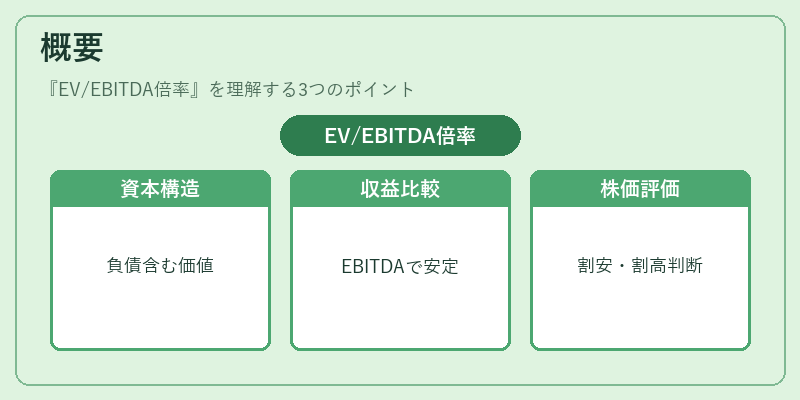
EV/EBITDA倍率は、企業の資本構成や負債水準を考慮しつつ、営業収益性を比較できる指標である。PER(株価収益率)やPBR(株価純資産倍率)と同様に、株価が割安か割高かを判断するために広く使われている。
この指標が登場した背景には、企業が負債を多く抱える場合、時価総額だけでは企業価値を正確に評価できないという課題があった。負債を加味したEVをベースに、税引前利益の安定性を示すEBITDAで割ることで、資本構造の違いを排除した比較が可能となった。
役割と機能
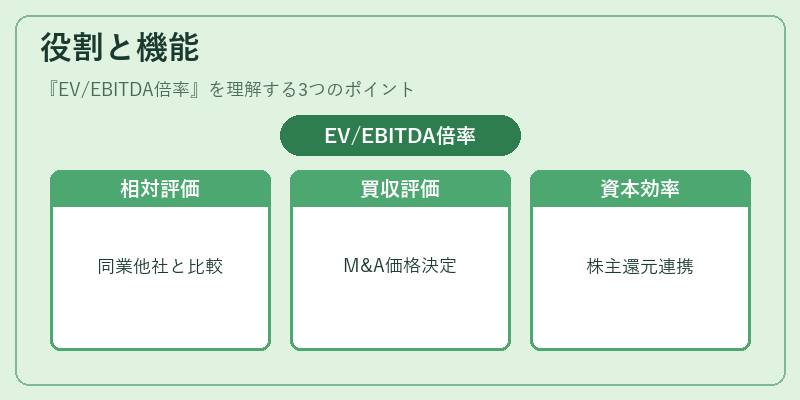
- 企業価値の比較
同業他社や業界平均と比較することで、投資対象企業の相対的な評価を行う。 - 買収・M&Aの評価基準
買収価格を算定する際に、ターゲット企業のEV/EBITDA倍率を参照し、適正価格を検討する。 - 財務健全性の指標
EBITDAに対するEVの比率が低いほど、負債返済能力が高いと解釈される。 - 株主還元策との連携
自社株買いや配当政策を実施する際、EV/EBITDA倍率を監視し、資本効率を維持する。
特徴
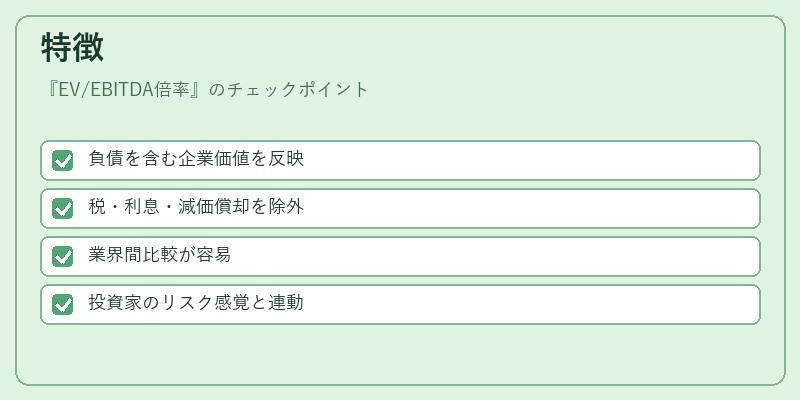
- 負債を含む企業価値を反映
時価総額に負債を加えることで、レバレッジの影響を考慮した評価が可能。 - 税・利息・減価償却を除外
EBITDAは税金や利息、減価償却費を除外するため、営業活動の実態に近い利益を示す。 - 業界間比較が容易
資本構造が異なる企業間でも、EV/EBITDA倍率を用いることで比較が可能。 - 投資家のリスク感覚と連動
倍率が高いほど投資家は将来のキャッシュフロー増加を期待し、リスクプレミアムを支払う。
現在の位置づけ
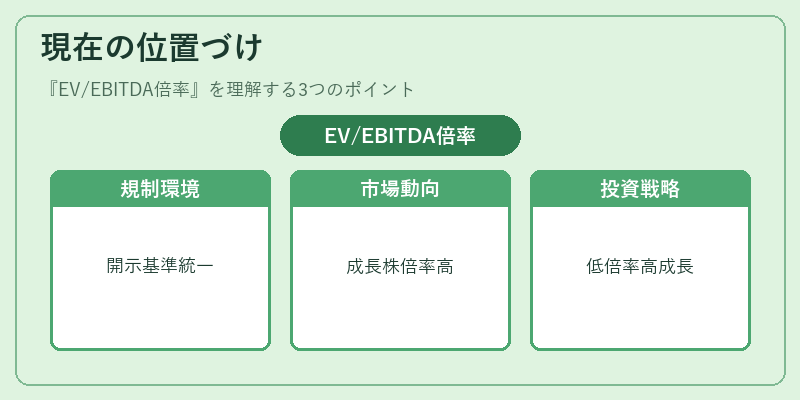
近年、企業の財務構造が多様化し、負債比率の高い企業が増加したことから、EV/EBITDA倍率は投資家やアナリストにとって重要な指標となっている。
- 規制環境
上場企業は財務諸表の開示義務が厳格化されており、EBITDAの算定基準が統一化されつつある。
- 市場動向
成長株ではEBITDAが未実現の場合が多く、倍率が高くなる傾向がある。対照的に成熟企業では倍率が低めで安定した評価が行われる。
- 投資戦略
バリュー投資家はEV/EBITDA倍率を重視し、低倍率で高成長が期待できる銘柄を選定する。
- 国際比較
米国市場ではEV/EBITDA倍率が広く採用されており、欧州やアジアでも徐々に浸透が進んでいる。
EV/EBITDA倍率は、企業価値と営業収益性を統合的に捉える指標として、株式投資・M&A・企業評価に不可欠なツールである。
続きを読むには確認が必要です