内部統制評価指標とは、企業が実施する内部統制の有効性を測定・報告するために設計された数値化された尺度である。
目次
概要
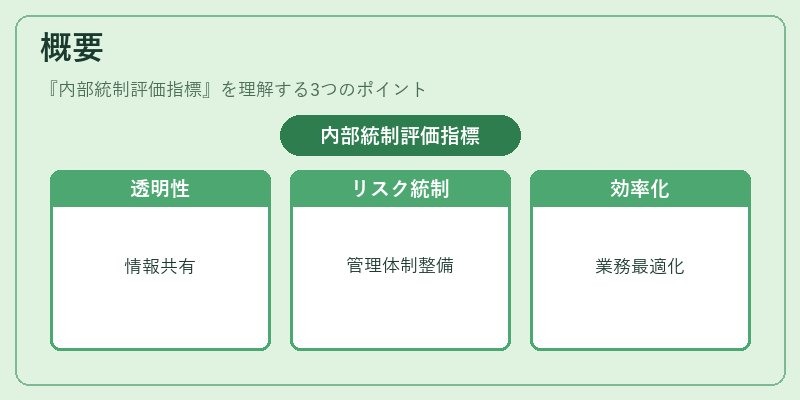
近年のコーポレートガバナンス改革の中で、経営陣と株主の間で透明性を確保する必要が高まった。内部統制評価指標は、その目的を実現するために導入された。企業は内部統制プロセス全体を体系化し、リスク管理や業務効率向上を図ると同時に、外部ステークホルダーへ客観的な情報提供を行う手段として位置づけられる。
役割と機能
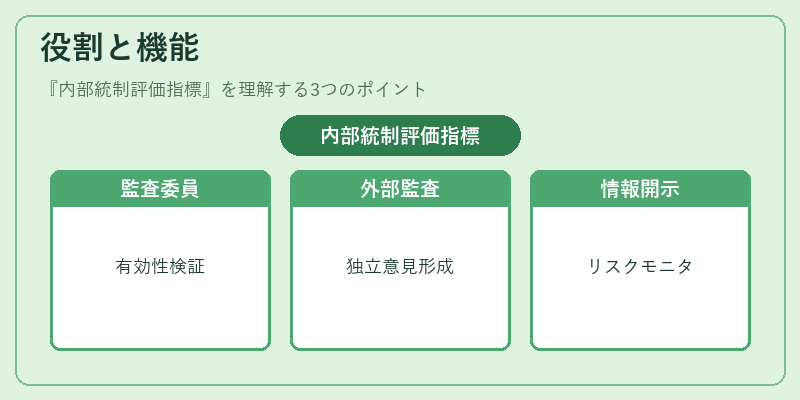
- 監査委員会・社外取締役:内部統制の有効性を検証し、経営陣への指摘や改善要求を行う。
- 外部監査人:評価指標に基づき、独立した意見を形成する。
- 情報開示:年次報告書・統合報告書等で定量的な内部統制状況を提示し、株主や投資家への説明責任を果たす。
- リスク管理:指標の変化をモニタリングすることで、潜在的な業務上の欠陥を早期に検出できる。
特徴
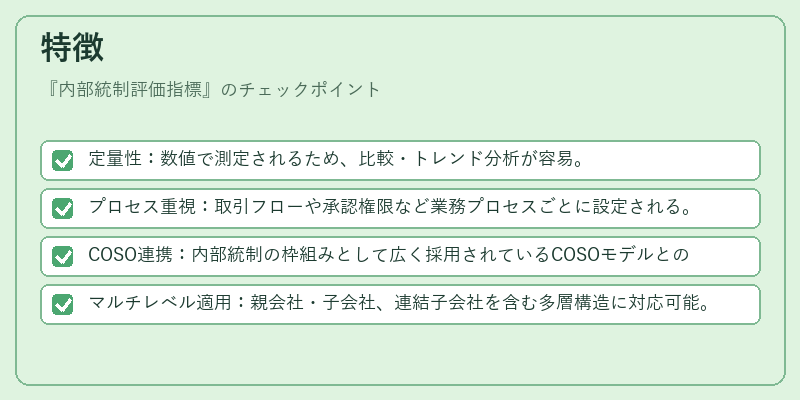
- 定量性:数値で測定されるため、比較・トレンド分析が容易。
- プロセス重視:取引フローや承認権限など業務プロセスごとに設定される。
- COSO連携:内部統制の枠組みとして広く採用されているCOSOモデルとの整合性が高い。
- マルチレベル適用:親会社・子会社、連結子会社を含む多層構造に対応可能。
現在の位置づけ
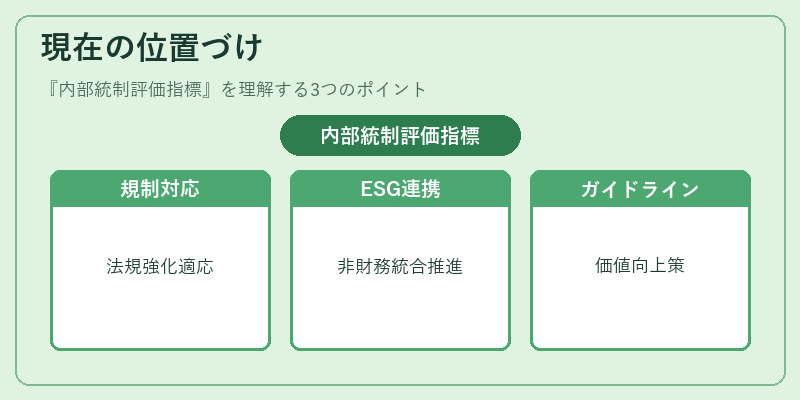
企業は金融商品取引法等の規制強化や株主提案権の拡充といった環境変化に対応するため、内部統制評価指標を導入・改善している。特に、統合報告書で非財務情報との連携が求められる中、ESG要素を取り込んだ指標設計が進展している。また、金融庁や証券取引所からのガイドラインも発表されており、内部統制評価指標は企業価値向上とリスク低減に不可欠なツールとして位置づけられている。
×
続きを読むには確認が必要です