残存期間割引計算期間とは、投資信託やETFが保有する債券等の将来キャッシュフローを現在価値に換算する際に用いる残存期間に基づく割引期間である。
概要
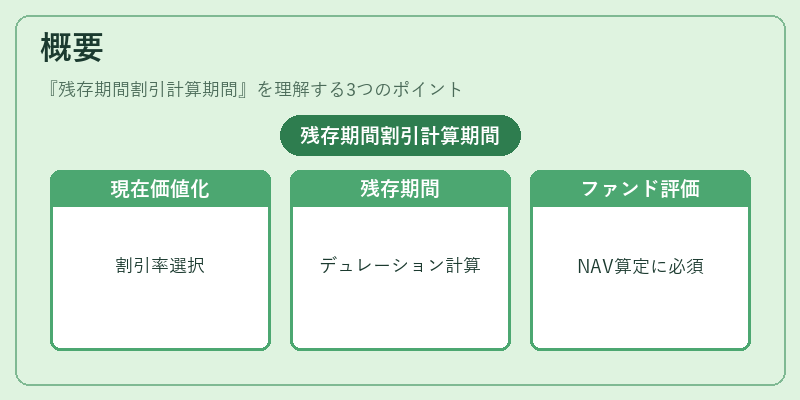
金融商品評価では、将来得られる金利・元本支払を「現在価値」に直すことが不可欠である。債券型投資信託や固定収益ETFは、複数の発行体・満期日を持つ証券を組み合わせるため、各銘柄ごとに異なる残存期間(満期までの日数)が存在する。残存期間割引計算期間は、これら個別の残存期間を基準にして、適切な割引率を選択し、将来キャッシュフローを現在価値へ変換する手法である。
この概念は、国債・社債・金利スワップなどが含まれるファンドのNAV算定や、トラッキングエラー評価においても重要な役割を果たす。特に、金利変動リスクを測る「デュレーション」計算と密接に関連し、残存期間を入力として使用する点が特徴である。
役割と機能
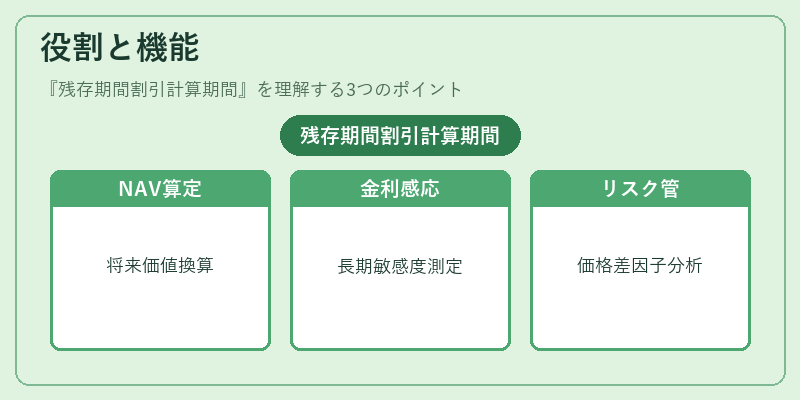
投資信託・ETFの評価プロセスでは、以下のような場面で残存期間割引計算期間が活用される。
- NAV算定 – 各債券の将来キャッシュフロー(クーポン+元本返済)を現在価値に換算し、ファンド全体の資産総額を求める際に使用する。
- 金利スワップ・デュレーション計算 – 残存期間が長い証券ほど金利変動に敏感になるため、デュレーション測定で重み付け要素として採用される。
- トラッキングエラー評価 – ベンチマーク指数と比較して、残存期間の差異が価格差を生む原因となるため、ファンドのパフォーマンス分析に不可欠。
- リスク管理 – 残存期間が長いポジションは金利上昇時に価値下落しやすく、ヘッジ戦略(例:オプション・スワップ)設計の基礎となる。
これらの機能を通じて、投資家はファンドの価格変動要因とリスクプロファイルを明確に把握できる。
特徴
| 特徴 | 説明 |
|---|---|
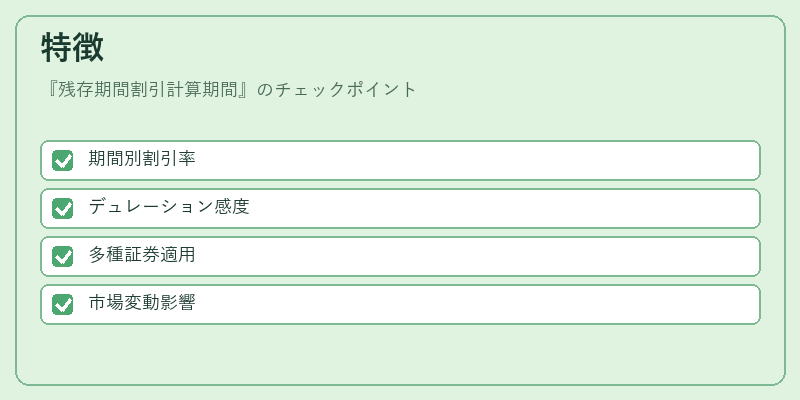
| 期間ベースの割引率選択 | 残存期間ごとに適切な金利曲線(スワップ・国債カーブ)から割引率を取得する。単一の固定率では不正確になる。 |
| デュレーションとの連携 | デュレーションは残存期間の加重平均で算出されるため、計算期間が長いほど金利リスクの感度が高まる。 |
| 多様な証券構成への対応 | 企業債・地方債・国債・MBSなど、信用格付けや償還形態に応じて異なる割引曲線を使用できる点が優位。 |
| 市場データ依存性 | 割引率はリアルタイムの金利カーブに左右されるため、市場変動時には計算結果も大きく変動する。 |
残存期間割引計算期間は、単なる満期日情報ではなく、金利環境と証券特性を統合した「時間価値評価」の核となる概念である。
現在の位置づけ
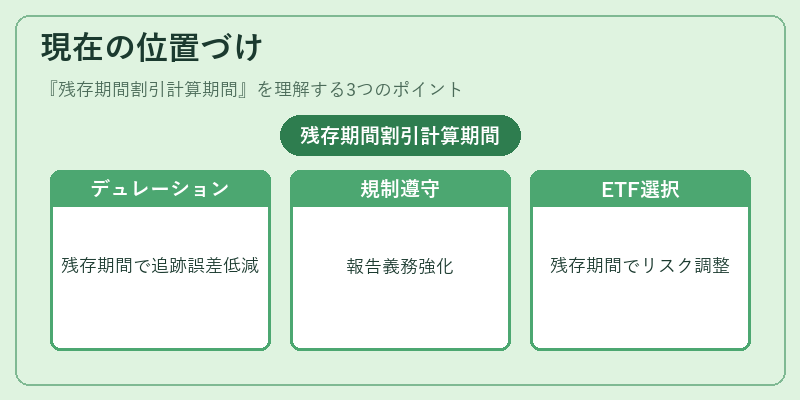
近年の低金利・長期金利上昇局面において、債券型ファンドはデュレーション調整や残存期間ベースのヘッジが重要視されている。特に、パッシブ運用(インデックス連動)では、ベンチマーク指数と同等の残存期間構成を維持することがトラッキングエラー最小化の鍵となるため、残存期間割引計算期間はファンド設計段階から不可欠な指標である。
規制面では、投資信託に対して「リスク管理体制」や「デュレーション管理」の報告義務が強化されており、残存期間割引計算期間を用いた定量的評価はコンプライアンスの一環としても位置づけられる。
ETF市場では、特に固定収益ETF(例:iShares iBoxx $ Investment Grade Corporate Bond ETF)や金利連動型ETFが増加しており、投資家は残存期間情報を基にリスク許容度と一致する商品選択を行う。今後も金利変動の不確実性が高まる中で、この概念はファンド評価・運用戦略の中心的役割を担い続ける見込みである。
続きを読むには確認が必要です