オプションスプレッドとは、同一の基礎資産を対象にして、権利行使価格や満期日が異なる複数のオプション契約を同時に売買し、ポジション間で生じる差額(スプレッド)によってリスクとリターンを調整する戦略である。
概要
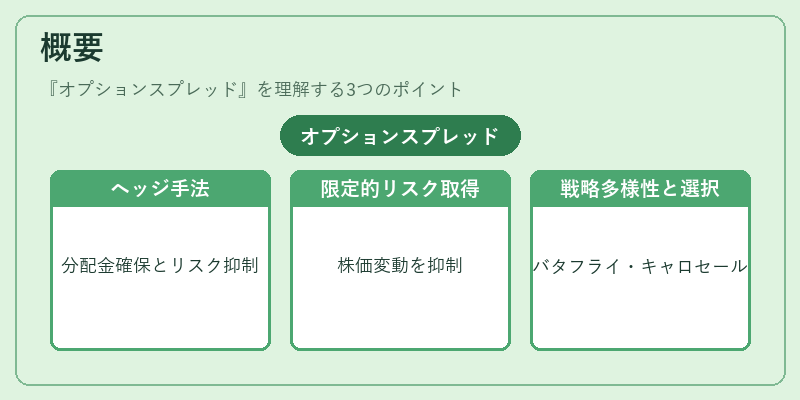
オプションスプレッドは、投資信託やETFの運用手法としても採用される。特に、指数連動型ETFへのヘッジや、分配金を確保しつつリスクを抑える「クレジット・スプレッド」などが代表例である。市場参加者は、オプションの価格差を利用して、株価変動リスクを限定的に取り込むことができるため、投資信託のポートフォリオ構築において重要な手段となっている。
スプレッド戦略は、同一満期日で権利行使価格を上下に設定する「バタフライ」や、異なる満期日を組み合わせる「キャロセール」など多様な形態が存在し、投資家のリスク許容度と市場見通しに応じて選択される。
役割と機能
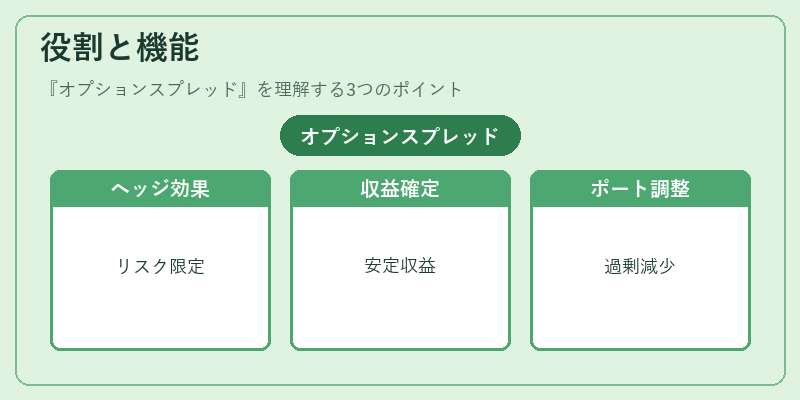
オプションスプレッドは、主に以下の目的で利用される。
1. ヘッジ:指数連動型ETFが下落するリスクを限定的に抑えるため、売りオプションと買いオプションを組み合わせてポジションを相殺。
2. 収益確定:クレジット・スプレッドでは、売りオプションのプレミアムを受け取りつつ、同時に購入することで最大損失を限定し、安定したキャッシュフローを生む。
3. ポートフォリオ調整:投資信託内で特定銘柄やセクターの過剰なエクスポージャーを減少させるために、スプレッドを用いて相殺効果を狙う。
特徴
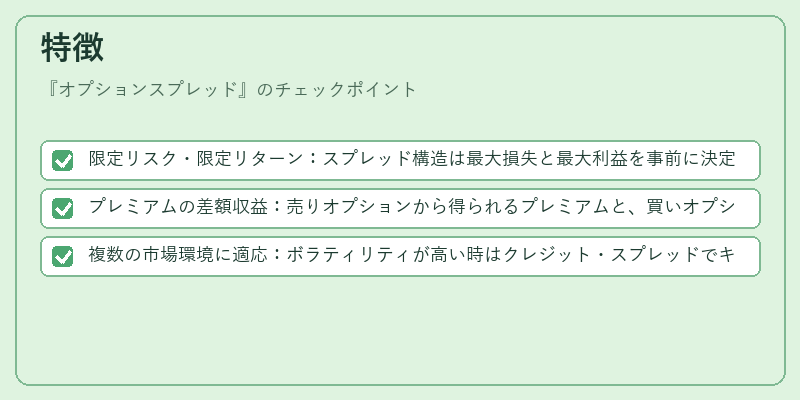
- 限定リスク・限定リターン:スプレッド構造は最大損失と最大利益を事前に決定できる点が特徴である。
- プレミアムの差額収益:売りオプションから得られるプレミアムと、買いオプションのコストとの差額が戦略全体の収益となる。
- 複数の市場環境に適応:ボラティリティが高い時はクレジット・スプレッドでキャッシュフローを確保し、低ボラティリティ時にはバタフライで利益拡大を図るなど、柔軟な運用が可能。
現在の位置づけ
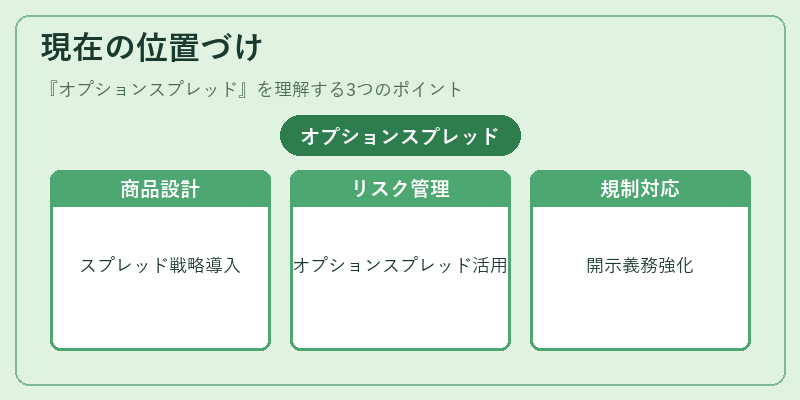
近年、ETF市場の成長とともに、投資信託運用会社はスプレッド戦略を組み込んだ商品設計を進めている。特に、スマートベータ型ETFやヘッジファンド風のアクティブETFでは、オプションスプレッドが主要なリスク管理手法として位置付けられている。また、規制面では、オプション取引に関する透明性と報告義務が強化されており、投資信託側もポジションの開示や損益計算を厳格に行う必要がある。市場環境が変動し続ける中で、オプションスプレッドはリスク調整済みリターンを追求するための不可欠なツールとして、投資信託・ETF運用の重要性を増している。
続きを読むには確認が必要です