アクティブファンドの因子リスクプレミアムとは、投資家がアクティブ運用で特定のリスク要因(因子)に対して得る追加的なリターンを指す概念である。
概要
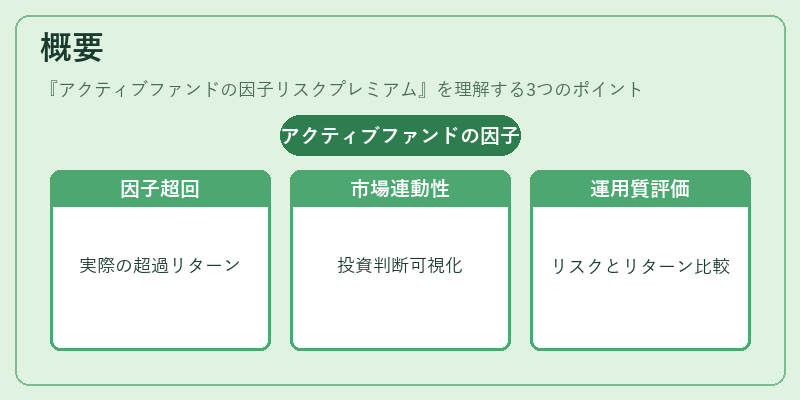
因子リスクプレミアムは、従来の市場ベンチマークや単純なアルファと区別される。投資家が特定のファクタ(例:価値、成長、モメンタム)に対して実際にどれだけ超過リターンを獲得できたかを測定することで、アクティブマネージャーの選択的な投資判断が市場全体の動きとどの程度連動しているかを可視化する。
この指標は、ファンドが「ベータ」以上にリスクを取っている場合や逆に低いリスクで高いリターンを得ている場合など、単一のパフォーマンス指標では把握しづらい運用の質を評価するために生まれた。
役割と機能
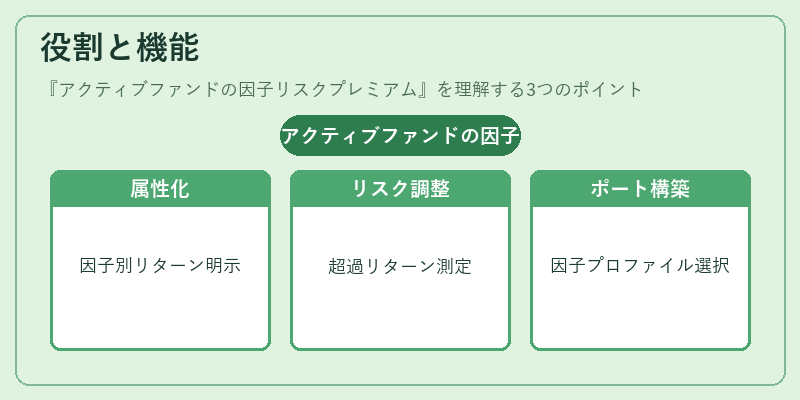
アクティブファンドの因子リスクプレミアムは、投資家がマネージャー選択の根拠を提示するときに重要な指標となる。具体的には、以下のような場面で活用される。
- 運用成果の属性化:ベンチマークとの比較だけではなく、因子別に分解し、どの要素がリターンを牽引したかを明示する。
- リスク調整後の評価:単なる総合リターンよりも、因子ごとのリスク負担を考慮した上で超過リターンを測ることで、マネージャーのスキル度を客観的に判断できる。
- ポートフォリオ構築:投資家が自らのリスク許容度と合致する因子プロファイルを持つファンドを選択しやすくなる。
特徴
- リスク要因別評価:市場全体の動き(ベータ)ではなく、個別因子に対する過剰リターンを測定する点が特徴。
- パフォーマンス分解の可視化:ファンドの成果を「因子リスクプレミアム」と「残余アルファ」に区分できるため、運用方針と結果の乖離を検出しやすい。
- 比較可能性:同一市場環境下で複数ファンドを比較する際に、因子特有のリスクプレミアムが共通指標となり、相対評価が容易になる。
現在の位置づけ
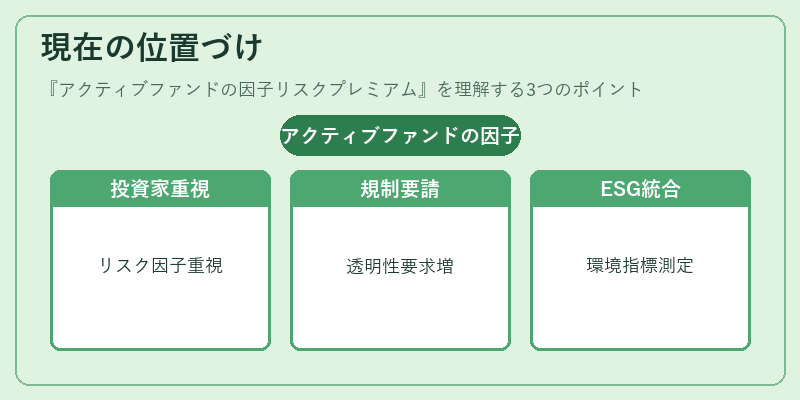
近年の投資家は単なるベンチマーク超過ではなく、どのようなリスク要因でリターンを得たかに関心を持つ傾向が強まっている。そのため、アクティブファンドの因子リスクプレミアムは、運用報告書や投資家向け資料で欠かせない指標となりつつある。
また、規制当局や監査機関も透明性を重視する中で、マネージャーがどの因子に注力しているかを示す情報開示を求めるケースが増えている。さらに、ESG投資やスマートベータ戦略との融合により、非伝統的なリスク要因(環境・社会・ガバナンス指標)へのプレミアム測定も進展している。
このように、因子リスクプレミアムはアクティブ運用の質を多面的に評価するための重要ツールとして、現在の金融市場で不可欠な位置づけとなっている。
続きを読むには確認が必要です