参加型固定収益型清算優遇型累積・参加型非参加型優先株とは、企業が発行する優先株式の一種で、配当が固定収益として設定され、清算時に優先的に資産を受け取る権利を有し、さらに累積配当と参加権を併せ持つ形態と、参加権を持たない形態の両方を指す。
概要
優先株式は、普通株式に対して配当や清算時の優先順位を付与することで、投資家に安定したリターンとリスク低減を提供する。参加型固定収益型清算優遇型累積・参加型非参加型優先株は、これらの機能をさらに細分化し、投資家のリスク・リターンプロファイルに合わせた選択肢を提供する。固定収益型であるため、配当は事前に定められた金額または率で支払われ、変動リスクを抑える。清算優遇型は、会社が解散・清算した際に、普通株式よりも先に資産を受け取る権利を保証する。累積配当は、配当が支払われなかった年の分を翌年以降に繰り越して支払う義務がある。参加権は、配当が一定水準を超えた場合に、追加で普通株式と同等の利益を享受できる権利である。これらの特徴を組み合わせることで、投資家は固定配当の安定性と、会社業績が好調な場合の追加利益を両立できる。
役割と機能
この種の優先株は、主に以下の場面で活用される。
1. 資本調達:企業は、普通株式よりも低いリスクを提示することで、投資家からの資金調達を容易にする。
2. リスク分散:投資家は、固定配当と累積配当により、配当支払いの遅延や不履行リスクを軽減できる。
3. 清算時の保護:清算優遇型であるため、会社が破綻した際に普通株式よりも優先的に資産を受け取ることで、損失を限定できる。
4. 業績連動:参加権を有する株式は、業績が好調な場合に追加配当を受け取ることで、投資家のインセンティブを高める。
5. 株主構成の調整:企業は、優先株式を発行することで、普通株式の希薄化を抑えつつ、資本構成を最適化できる。
特徴
- 固定収益:配当は事前に定められた金額または率で支払われ、変動リスクが低い。
- 累積配当:未払い配当は翌期に繰り越され、最終的に支払われる義務がある。
- 清算優遇:会社が清算時に、普通株式よりも先に資産を受け取る権利を有する。
- 参加権の有無:参加型の場合は、一定の配当水準を超えると追加配当を受け取る権利がある。非参加型の場合は、固定配当のみで追加配当はない。
- リスク・リターンのバランス:固定配当と参加権の組み合わせにより、安定したリターンと業績連動の利益を両立できる。
現在の位置づけ
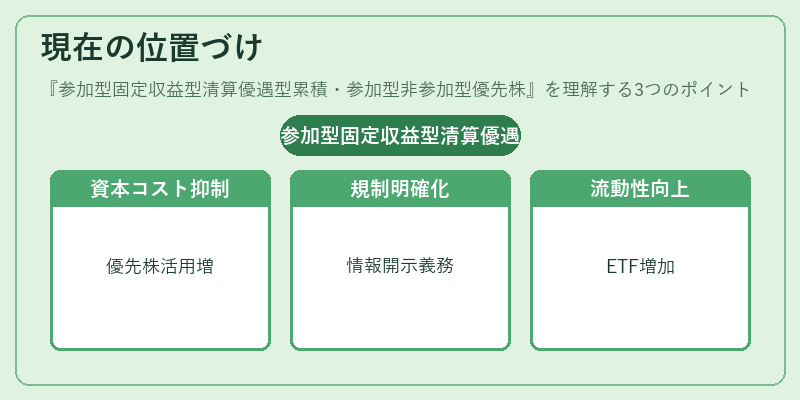
近年の資本市場では、企業が資本コストを抑えるために優先株式を活用するケースが増えている。参加型固定収益型清算優遇型累積・参加型非参加型優先株は、特に中長期的な安定収益を求める機関投資家やファンドに人気がある。規制面では、証券取引法や金融商品取引法に基づき、発行条件や情報開示義務が明確化されている。市場では、こうした優先株式を対象としたETFや投資信託が増加し、流動性の向上が図られている。今後は、ESG投資の拡大や金利環境の変化に伴い、固定収益型優先株の需要がさらに拡大する可能性が高い。
続きを読むには確認が必要です