債券リスク管理のコンベクシティとは、金利変動に対する債券価格の二次感応度を示す指標である。
目次
概要
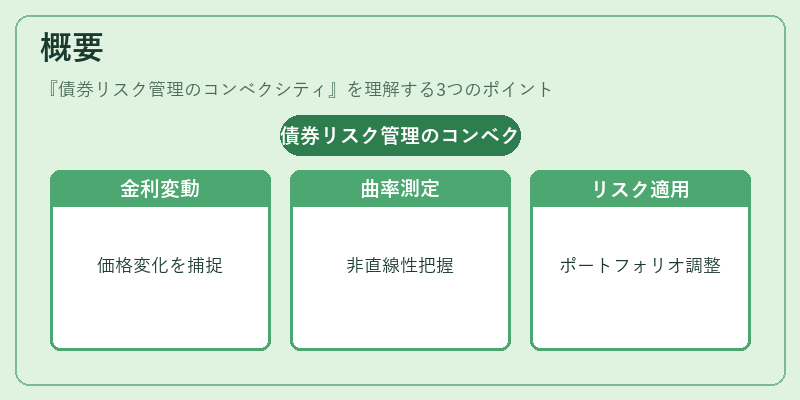
金利が変化した際に、価格は一次的な変化(デュレーション)だけではなく、曲線上の非直線性も持つ。コンベクシティはその曲率を定量化し、金利スプレッドや市場環境の変動を考慮したリスク評価に不可欠である。
役割と機能
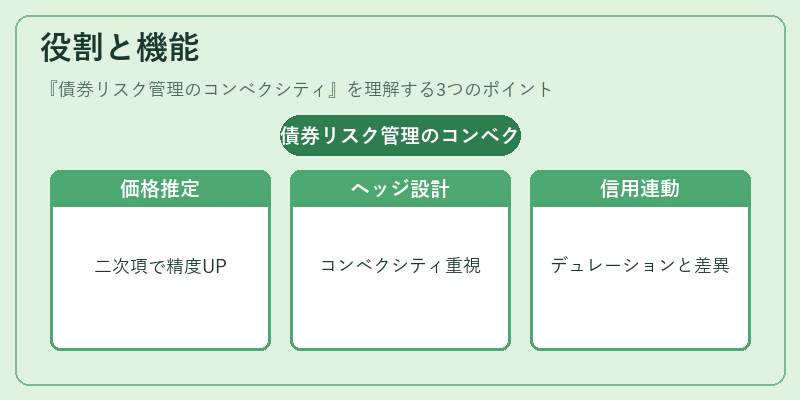
- 価格予測の精度向上:デュレーションが一次近似である一方、コンベクシティは二次項を補完し、実際の価格変動をより正確に推定する。
- ヘッジ戦略の設計:金利スワップやオプションを用いたヘッジでは、ポートフォリオ全体のコンベクシティが重要となり、過剰な価格変動を抑制できる。
- 信用リスクとの相互作用:デュレーションとコンベクシティは格付変更や利回りスプレッドに対しても感応度が異なるため、信用リスク管理の補完的要素となる。
特徴
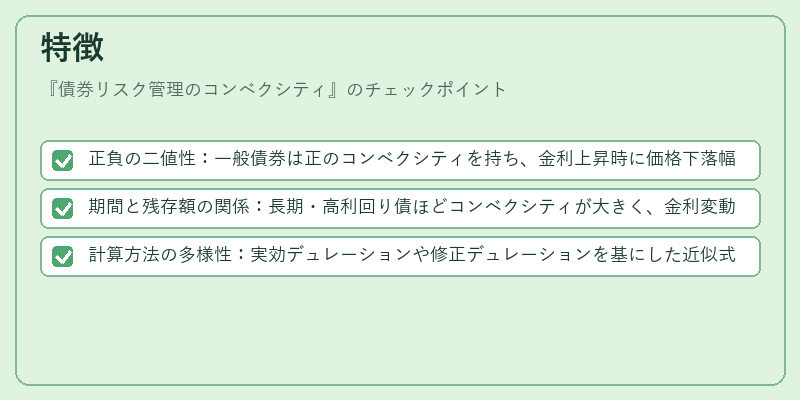
- 正負の二値性:一般債券は正のコンベクシティを持ち、金利上昇時に価格下落幅が緩やかになる。逆にオプション付き債(転換社債・ジャンク債)は負のコンベクシティを示すことがある。
- 期間と残存額の関係:長期・高利回り債ほどコンベクシティが大きく、金利変動に対する価格感応度が増大する。
- 計算方法の多様性:実効デュレーションや修正デュレーションを基にした近似式と、数値的差分法で求める精密な指標が存在し、用途によって選択される。
現在の位置づけ
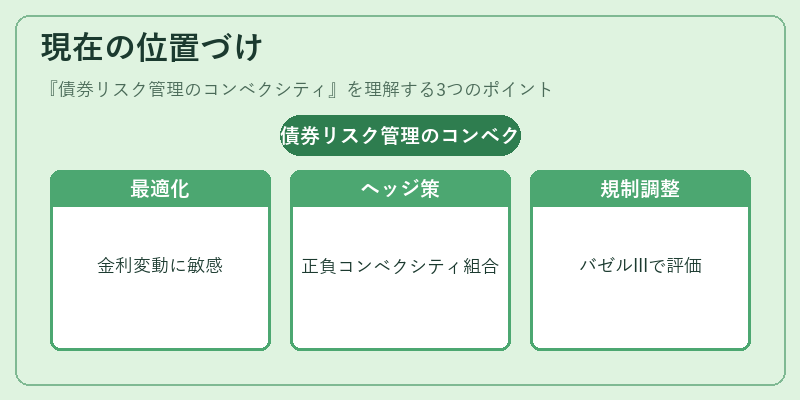
近年の低金利環境下では、コンベクシティはポートフォリオ最適化において重要度を増している。特に、量的緩和政策終了後の金利上昇懸念が高まる中で、正負のコンベクシティを持つ債券を組み合わせたヘッジ戦略はリスク管理のベストプラクティスとされている。規制面では、バゼルIIIにおける資本充足率計算の際、金利変動リスク評価にコンベクシティが考慮されるケースもある。
×
続きを読むには確認が必要です