IFRS 流動比率とは、国際財務報告基準(IFRS)に従って算定される流動資産と流動負債の比率である。
企業が短期的な支払能力を測る主要指標として、投資家・金融機関・規制当局間で広く利用されている。
概要
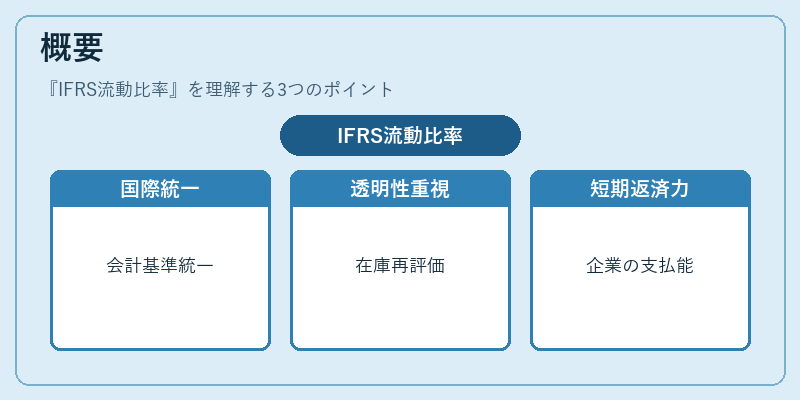
IFRS 流動比率は、会計基準が国際化する過程で生まれた指標である。
従来の米国公認会計士協会(US GAAP)や日本の財務諸表における流動比率と同様に、企業の短期的な負債返済能力を示すが、IFRS の測定原則はより一貫性と透明性を重視している。
特に、資産・負債の分類基準や評価方法(例えば在庫の再評価、売掛金の回収可能性の見積もり)がIFRS で統一されることで、国境を越えた比較が容易になった。
役割と機能
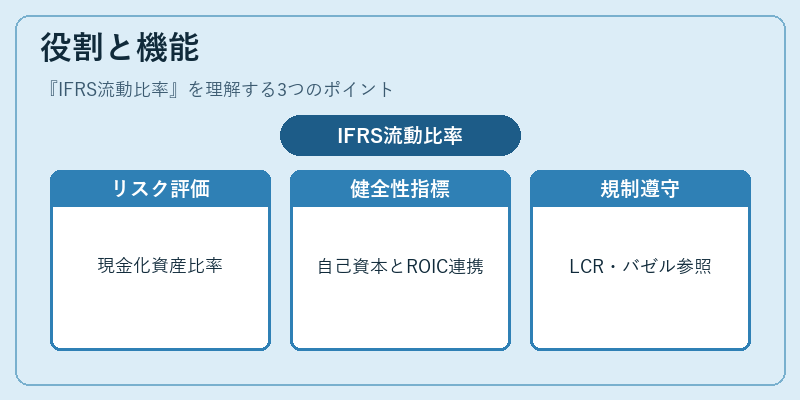
IFRS 流動比率は、金融・経済の枠組みの中で以下のような役割を果たす。
1. 流動性リスク評価 – 企業が短期的に現金化できる資産と即時支払義務とのバランスを定量化し、投資家や貸付機関が信用リスクを判断する基礎となる。
2. 財務健全性の指標 – 企業の自己資本比率やROICなどと組み合わせて、総合的な財務構造を把握できる。
3. 規制・契約遵守 – 銀行規制(例えばバゼルIII)や債券発行時の信用格付け機関が設定する流動性カバレッジ比率(LCR)の算定に参照される。
4. 投資判断支援 – 株式市場では、企業の短期的な財務健全性を示す指標として、株価評価モデルやDCF分析で利用される。
特徴
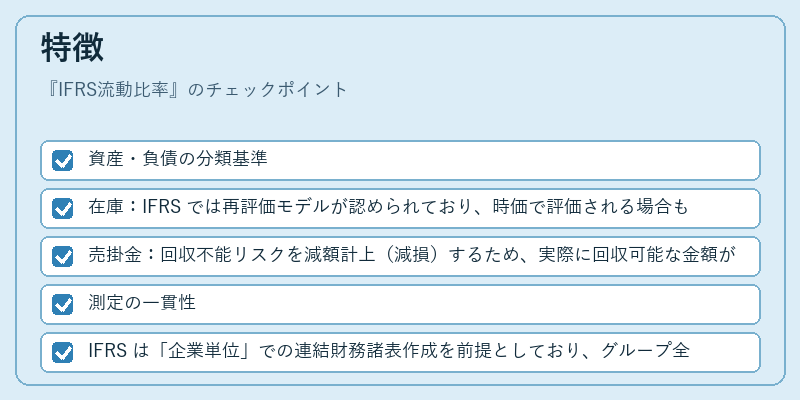
IFRS 流動比率は、他の類似用語(例えば米国GAAP流動比率、日本会計基準流動比率)と比較して以下のような固有性を持つ。
- 資産・負債の分類基準
- 在庫:IFRS では再評価モデルが認められており、時価で評価される場合もある。
- 売掛金:回収不能リスクを減額計上(減損)するため、実際に回収可能な金額が反映されやすい。
- 測定の一貫性
- IFRS は「企業単位」での連結財務諸表作成を前提としており、グループ全体の流動比率算定に統一された基準が適用される。
- 会計方針の開示要件
- IFRS では資産・負債の評価方法や減損試験の頻度を詳細に開示する義務があるため、流動比率の算定根拠が透明化される。
例:在庫の再評価が許容されることで、同業他社と比較した際に資産側が高く見積もられるケースがある。
現在の位置づけ
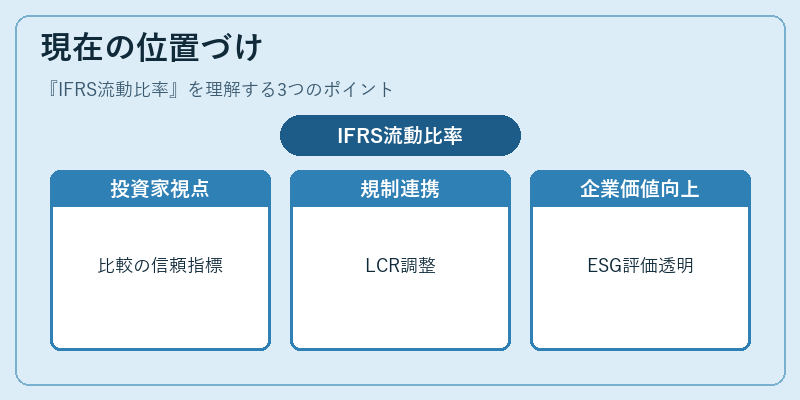
IFRS 流動比率は、グローバルな金融市場で不可欠な指標として位置付けられている。
- 投資家・アナリスト – 国際的に上場している企業の財務健全性を比較する際、統一基準で算定された流動比率が信頼できる情報源となっている。
- 規制当局 – バゼルIII などの国際金融規制では、銀行の短期資金調達能力を測る指標として流動性カバレッジ比率(LCR)に相当する概念が採用されており、IFRS 流動比率の算定方法と整合性を保つ必要がある。
- 企業経営 – 近年はサステナビリティやESG報告への関心が高まる中、資産・負債の評価基準が透明化されることで、財務情報の信頼性向上に寄与している。
また、IFRS 9 の金融商品会計変更などにより、流動負債の分類や回収可能性評価方法が刷新され、流動比率への影響も注目されている。デジタル化・クラウドベースの財務報告ツールが普及することで、リアルタイムで流動比率をモニタリングできる環境が整いつつある。
続きを読むには確認が必要です