流動比率の流動性リスクヘッジとは、企業が流動資産と流動負債の構成を調整し、短期的な支払義務に対する耐性を高めるために流動比率を活用する手法である。
概要
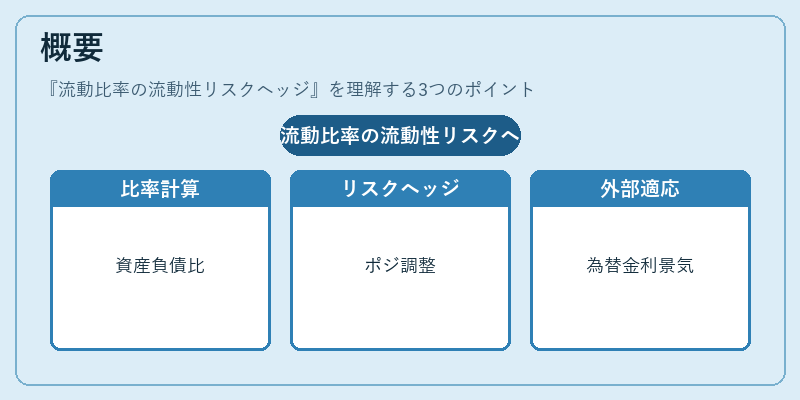
流動比率は「流動資産 ÷ 流動負債」で算出され、企業の即時支払能力を示す指標として長らく会計・財務分析に定着している。流動性リスクヘッジという概念は、単なる数値評価を超え、資金繰りやキャッシュフロー管理の実務上で流動比率を基準としたポジション調整を指す。企業が短期負債の増減に伴い資産構成を見直し、必要に応じて流動性確保資金を追加することで、支払遅延リスクや市場変動への耐性を強化する仕組みである。
この手法は、企業が外部環境の変化(為替・金利・景気サイクル)に対して柔軟に対応できるよう設計されており、特に流動資産の質や市場流動性が低下する場面で重要となる。
役割と機能
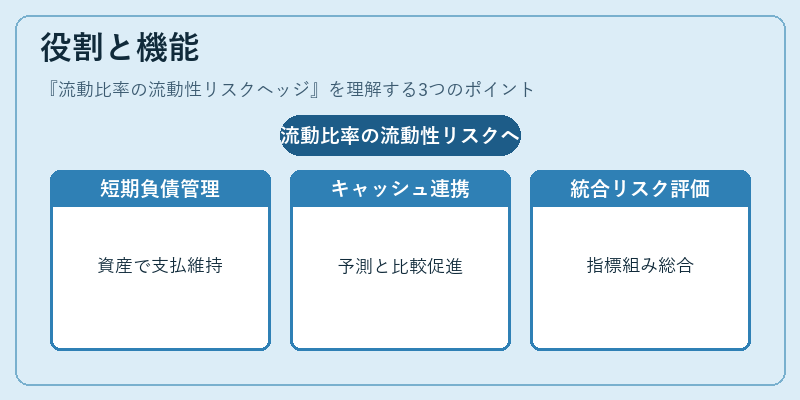
流動比率をヘッジ指標として用いることで、以下のような機能を果たす。
- 短期負債管理:借入金や買掛金の増減に合わせて流動資産(現金・受取手形等)を調整し、支払能力を維持する。
- キャッシュフロー予測との連携:キャッシュフローステートメントで示される営業活動によるキャッシュフローと比較し、流動比率が目標水準に達していない場合は追加資金調達や売掛債権の回収を促進。
- リスク指標としての統合:信用格付け機関や投資家が企業の短期支払能力を評価する際、流動比率とともに他の財務指標(自己資本比率・ROIC)を組み合わせて総合判断。
- 内部統制強化:経営者が日々の資金運用方針を策定する際に、流動比率を基準とした目標値を設定し、実績との差異をモニタリングすることでリスク管理体制を構築。
特徴
- 単純性と可搬性:計算式が簡潔であり、他国・業種間の比較が容易。
- 資産質への依存度:流動比率は「流動資産」の総額に基づくため、実際の売却可能性や市場価値を反映しない点が注意事項。
- 短期視点の限定:長期的な投資判断や資本構成戦略には直接結びつかず、あくまで流動性リスクに特化した指標である。
- 補完関係:自己資本比率・負債比率と併用することで、企業の全体的な財務健全性をより詳細に把握できる。
現在の位置づけ
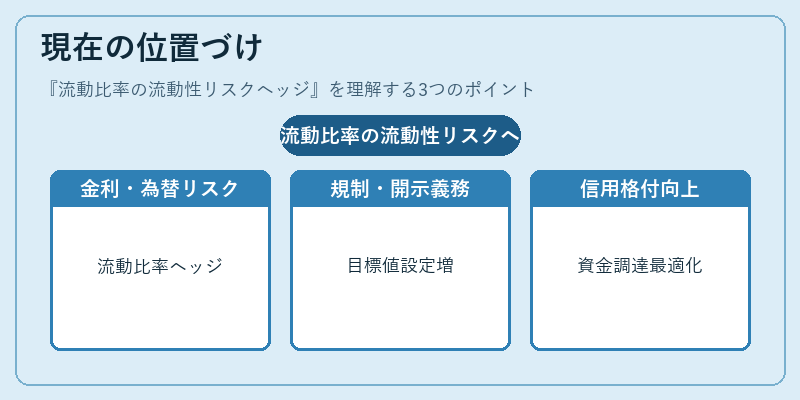
近年の金融市場は金利変動や為替リスクが頻繁に発生し、流動性確保の重要性が増している。企業は流動比率をヘッジ指標として活用することで、資金調達コストの最適化と同時に信用格付け機関からの評価向上を図っている。
規制面では、金融庁や証券取引所が「流動性リスク管理基準」を提示し、上場企業に対して流動比率の開示義務や目標値設定を求めるケースが増えている。また、国際会計基準(IFRS)では、資産・負債の公正価値評価と併せて流動性リスク管理のフレームワークが推奨され、企業はそれに沿った内部統制を整備している。
総じて、流動比率の流動性リスクヘッジは、短期的な資金繰りを安定させつつ、長期的な信用力維持・市場評価向上へと寄与する重要な手法として位置づけられている。
続きを読むには確認が必要です