FIRE退職金資産運用戦略指標とは、個人が退職金を含む総資産の運用方針を策定する際に利用する定量的評価基準である。
目次
概要
退職金は長期的なキャッシュフロー源として重要だが、その投資先やリタイア後の生活設計との整合性を数値化する必要が生じた。FIRE(Financial Independence, Retire Early)運動では、可処分所得と固定費のバランスから「退職金の割合」を指標化し、早期脱税・安定的な生活設計を支える。従来の資産配分モデルは株式や債券の比率に重点を置くが、本指標は退職金特有の流動性とリスク許容度を反映する点で位置づけられる。
役割と機能
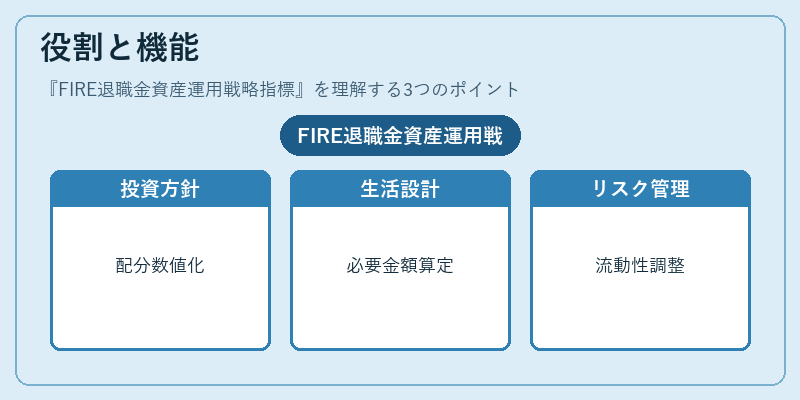
- 投資方針の検証 – 退職金をどの程度株式・債券へ配分すべきかを数値化し、リタイア後の資産減少速度を予測する。
- 生活設計とのリンク – 可処分所得や固定費(住宅ローン控除・繰上げ返済など)と照合し、必要な退職金額を算定できる。
- リスク管理 – 退職金の流動性比率を把握することで、カードローン・リボ払い等の負債とのバランスを調整する。
- 自動積立・家計簿アプリ連携 – 指標値に応じた投資額を自動的に決定し、日々の支出管理と統合できる。
特徴
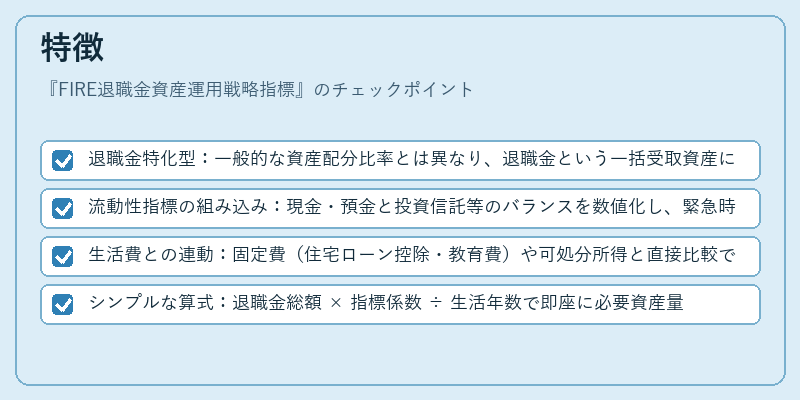
- 退職金特化型:一般的な資産配分比率とは異なり、退職金という一括受取資産に対するリスク許容度を重視。
- 流動性指標の組み込み:現金・預金と投資信託等のバランスを数値化し、緊急時の対応力を測定。
- 生活費との連動:固定費(住宅ローン控除・教育費)や可処分所得と直接比較できるため、家計全体の健全性を評価可能。
- シンプルな算式:退職金総額 × 指標係数 ÷ 生活年数で即座に必要資産量を算出でき、複雑なリスクモデルよりも実務的。
現在の位置づけ
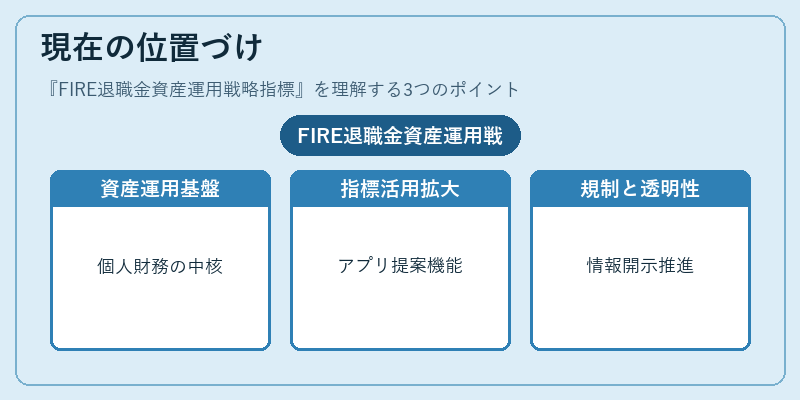
近年の低金利・長期化するライフプランでは、退職金の運用が個人財務戦略の中核となっている。FIRE退職金資産運用戦略指標は、投資初心者でも理解しやすい定量的手段として注目されており、多くの家計簿アプリや自動積立サービスがこの指標をベースに提案機能を搭載している。規制面では金融庁が個人投資家向けの情報開示を推進する中、退職金運用に関する透明性とリスク管理の観点から本指標の活用が奨励される傾向にある。
×
続きを読むには確認が必要です