借入金の一括返済手数料無料化アプリ利用者とは、個人が保有するローンやカードローン等の借入金を、一括で返済しつつ、通常は発生する手数料を免除してくれるサービスを提供するモバイルアプリを活用するユーザーである。
目次
概要
近年、消費者金融・銀行系カードローンにおいて「一括返済時の手数料」が高額な課題として指摘されてきた。これに対抗して、デジタルプラットフォームが手数料免除を条件とした返済代行サービスを展開し、利用者はスマートフォンアプリ上で簡易操作のみで借入金の全額返済を実行できるようになった。こうした仕組みは「キャッシュフロー管理」の一環として位置づけられ、個人家計における負債削減手段の新たな選択肢となっている。
役割と機能
- 返済コストの最適化:手数料を免除することで、実質的な返済総額が抑えられる。
- 利便性向上:アプリ内で借入情報の確認・返済指示が完結し、紙ベースや窓口に行く必要がない。
- 資金流動性の確保:一括返済を迅速に実施できるため、余剰資金を他の投資や貯蓄へ転用しやすい。
- リスク管理:借入残高が減少することで信用スコアへの影響も緩和されるケースがある。
特徴
| 項目 | 内容 |
|---|---|
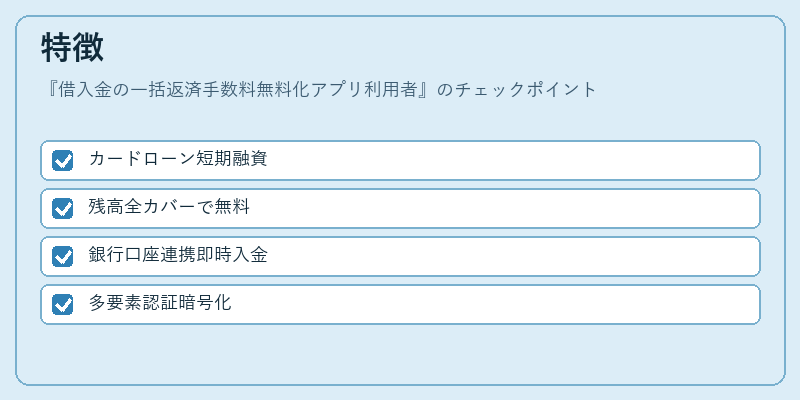
| 対象ローン | 主にカードローン、消費者金融の短期融資。住宅ローンは対象外が多い。 |
| 手数料免除条件 | 返済額が残高全体をカバーする場合に無料化されるケースが一般的。 |
| アプリ連携 | 銀行口座・カード情報の紐付けにより、即時入金と返済処理が可能。 |
| セキュリティ | 多要素認証や暗号化通信を採用し、個人情報保護を徹底。 |
これらは「一括返済手数料無料化アプリ利用者」が通常のローン返済方法と比較して享受できる特有のメリットである。
現在の位置づけ
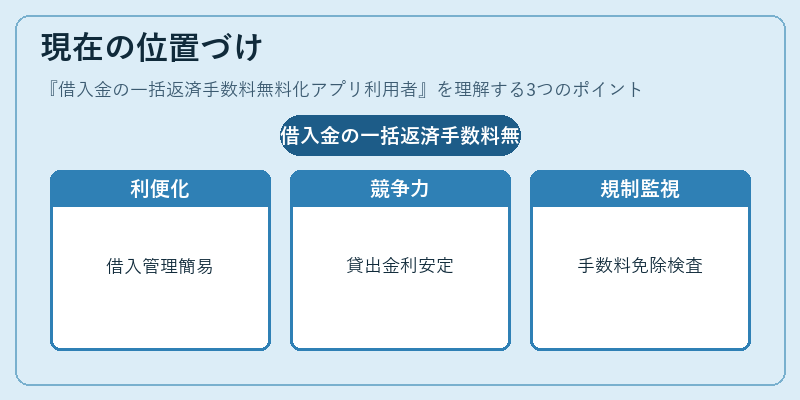
デジタル金融サービスが拡大する中、借入金の一括返済手数料無料化アプリは「家計の負債管理」カテゴリにおいて重要性を増している。特に若年層や副業で収益変動がある個人は、流動性比率を高めつつ借入リスクを低減する手段として利用頻度が上昇。金融機関側も、顧客の満足度向上と同時に貸出金利の競争力維持を図るため、このサービスを自社アプリへ統合する動きが見られる。一方で、規制当局は消費者保護観点から手数料免除条件や返済遅延時の取り扱いについて監視を強化している。今後は、住宅ローンや学資ローン等長期借入に対する拡張も期待されるが、現状では主に短期融資向けのサービスとして位置付けられている。
×
続きを読むには確認が必要です