確定拠出年金投資信託分配金とは、個人が確定拠出年金(DC)口座内で保有する投資信託から生じる配当・利子・譲渡益等の収益を受け取ることを指す。
概要
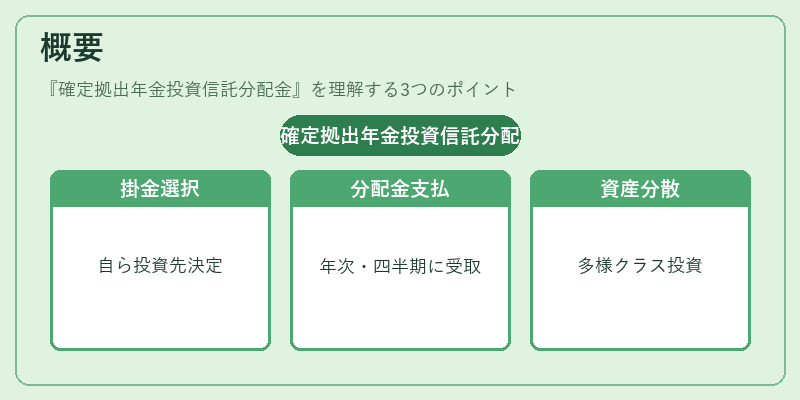
確定拠出年金は、被用者が個別に積み立てた掛金を自ら選択した投資商品へ運用し、その成果を将来の退職給付として受け取る仕組みである。投資信託はその代表的な運用対象であり、多様な資産クラスへの分散投資が可能だ。投資信託から発生する収益は、原則として年次または四半期ごとに「分配金」として口座保有者へ支払われる。これらの分配金は、運用成績を直接反映し、積立額や投資期間に応じて個人の退職資産形成に大きく寄与する。
役割と機能
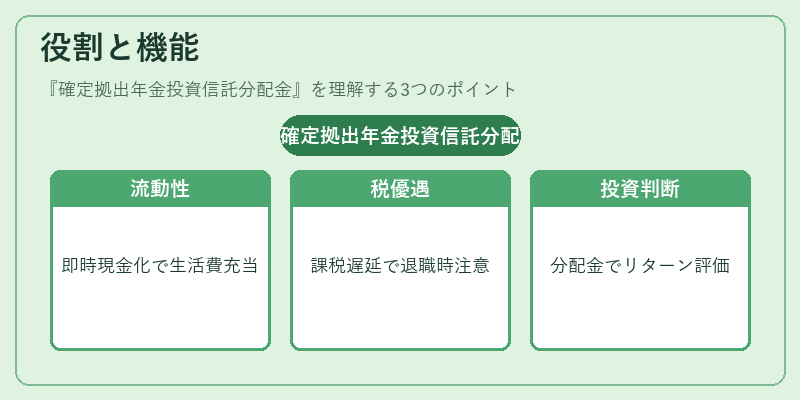
確定拠出年金投資信託分配金は、以下のような金融・経済的機能を果たす。
1. キャッシュフロー源:分配金は即時に現金化できるため、退職前後の生活費や医療費など短期的資金需要を満たす手段となる。
2. 税務上のメリット:分配金は積立口座内で再投資される場合、課税対象が遅延することが多い。一方で、引き出し時に所得税・住民税の課税が発生するため、退職時期と税率を考慮した運用戦略が重要となる。
3. 投資行動への誘導:分配金額は投資信託のパフォーマンスを示す指標として機能し、個人投資家に対してリスク調整後のリターン評価やポートフォリオ再構築の判断材料となる。
4. 相続・贈与計画:確定拠出年金口座は遺産分割時に特別扱いされることがあるため、分配金を含む資産評価は相続税計算や遺言執行に影響を及ぼす。
特徴
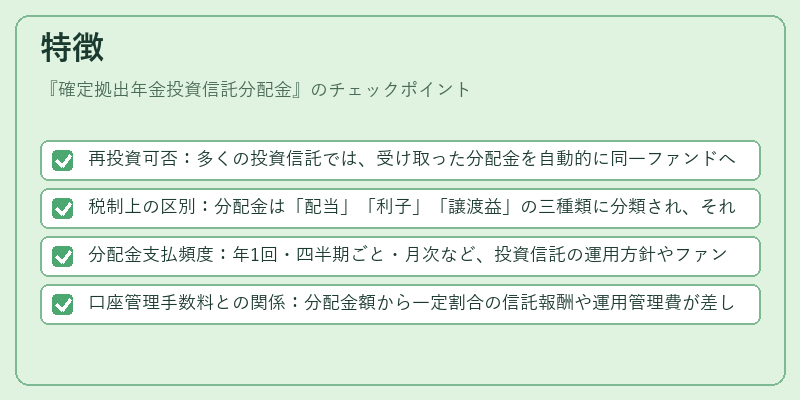
- 再投資可否:多くの投資信託では、受け取った分配金を自動的に同一ファンドへ再投資できるオプションが用意されている。これにより複利効果が高まり、長期運用での資産増加が期待できる。
- 税制上の区別:分配金は「配当」「利子」「譲渡益」の三種類に分類され、それぞれ課税方法や控除対象が異なる。特に譲渡益は株式投資信託での売却時に発生し、短期譲渡益と長期譲渡益で税率差がある点が特徴的だ。
- 分配金支払頻度:年1回・四半期ごと・月次など、投資信託の運用方針やファンドマネージャーの判断により決定される。頻繁な分配は流動性を高める一方で、税負担が増える可能性もある。
- 口座管理手数料との関係:分配金額から一定割合の信託報酬や運用管理費が差し引かれる場合が多く、実際に受取る金額は純益を反映している。
現在の位置づけ
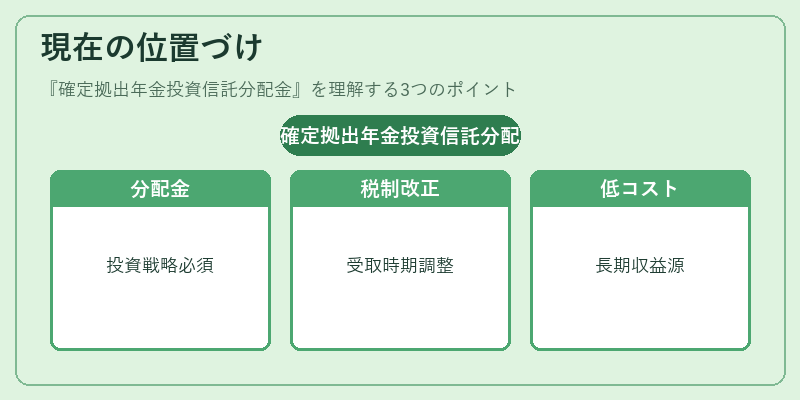
確定拠出年金制度は、企業規模や業種を問わず広く導入されており、投資信託分配金は退職所得形成に不可欠な要素となっている。近年では、低金利環境下でのリスク調整後リターン確保が課題とされるため、分配金を重視したポートフォリオ設計や分散投資戦略が注目されている。
また、税制改正によって分配金に対する課税優遇措置の見直しや、確定拠出年金口座の相続扱いの変更などが議論される中、個人投資家は制度上のメリットを最大化するために分配金の受取・再投資タイミングを戦略的に検討している。
市場では、低コストインデックスファンドやESG(環境・社会・ガバナンス)テーマファンドが人気を集めており、これらから得られる分配金は長期的な資産形成に寄与する重要な収益源として位置づけられている。
続きを読むには確認が必要です