カードローン審査スコアとは、金融機関が個人の信用リスクを定量的に評価するために用いる数値指標である。
目次
概要
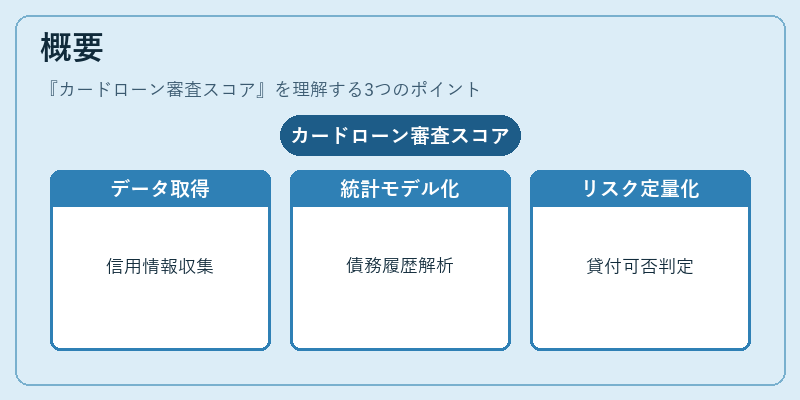
カードローン審査スコアは、信用情報機関から取得した取引履歴や債務状況を統計モデル化し、貸付可否の初期判断を迅速化する目的で開発された。従来の個別面談に代わり、数値ベースでリスクを定量化できる点が特徴である。
役割と機能
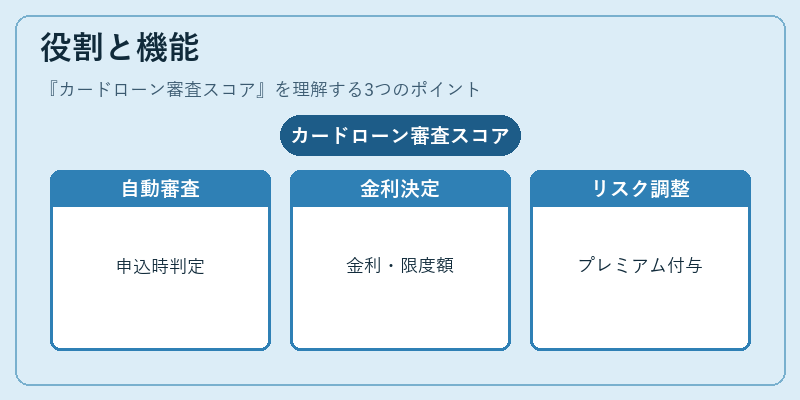
審査スコアは、カードローンの申込時に自動承認・却下判定を行うほか、貸付金利や限度額の設定基準として利用される。金融機関は、スコアが高い借り手には低金利・高限度額を提示し、逆に低い場合はリスクプレミアムを上乗せすることで収益性と安全性を両立させる。
特徴
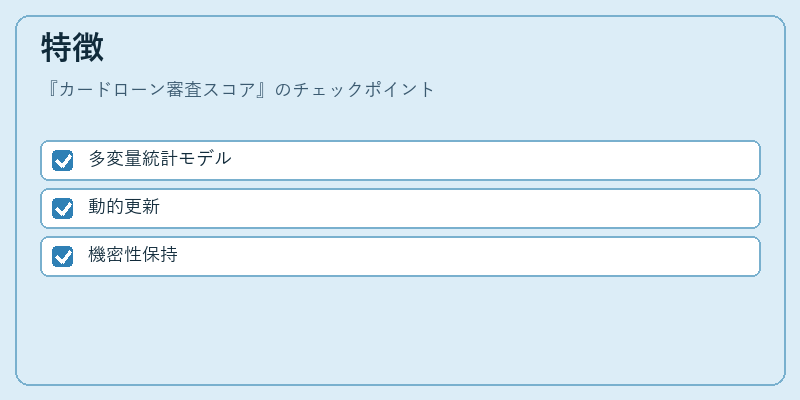
- 多変量統計モデル
信用情報、年齢、職業安定度、過去の返済遅延履歴等を重み付けし、確率的にデフォルトリスクを算出する。 - 動的更新
新たな取引情報が入るたびにスコアは再計算され、リアルタイムで信用状況を反映できる。 - 機密性保持
金融機関内部の独自アルゴリズムとして保護され、外部へ公開されない点が競争優位となっている。
現在の位置づけ
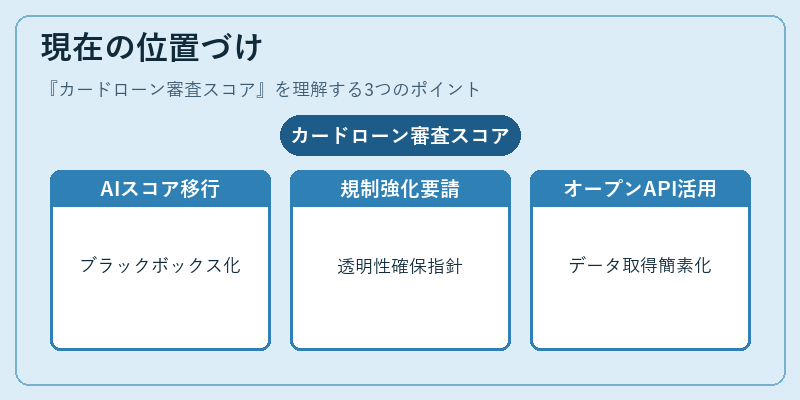
近年はAI・機械学習技術を取り入れた「ブラックボックス型」スコアリングへの移行が進む一方で、個人情報保護と差別禁止の観点から規制強化も相まっている。金融庁や消費者センターは、透明性確保と説明責任を求める指針を示しつつ、スコアリングモデルの適正利用を監督している。さらに、フィンテック企業が提供するオープンAPI連携で、カードローン審査に必要なデータ取得プロセスが簡素化され、顧客体験の向上とリスク管理の両立が図られている。
×
続きを読むには確認が必要です