耐震補償の上限額の算定基準とは、地震保険において支払われる補償金の最大額を決定するための計算方法・指針である。
目次
概要
地震保険は、自然災害による建物や家財の損害をカバーする制度であり、その補償範囲は国の法律と保険会社のリスク評価に基づいて定められる。上限額算定基準は、被保険者が受け取ることのできる最大金額を明確化し、保険料設定や再保険契約の設計に不可欠である。
この基準は、建物構造・耐震性能・所在地の地盤特性・築年数といった要因を統合的に評価することで、個別リスクと全体リスクのバランスを取ることを目的としている。また、保険会社が資本計画やソルベンシーマージンの算定に使用し、金融機関の健全性維持にも寄与している。
役割と機能
- 保険料設定 – 上限額を基にしたリスク評価は、プレミアム計算に直接反映される。高い上限が設定されれば、保険会社はより大きな損失負担を想定し、保険料を引き上げる必要がある。
- 再保険設計 – 上限額はリスクの分散範囲を示す指標となり、再保険プールやコンバインドレシオの算定に活用される。
- 顧客情報提供 – 被保険者に対し、損害時に受け取れる最大補償額を明確に提示することで、リスク管理と資産保全計画の策定を支援する。
特徴
- 統計的根拠:過去の地震データとシミュレーションモデルを組み合わせ、確率分布に基づく上限額を算出。
- 構造別差別化:木造・鉄骨・RC(鉄筋コンクリート)など、耐震性能が異なる建物ごとに上限額を設定。
- 地域性の考慮:地盤沈下や液状化リスクが高い地区では上限額を引き上げる傾向がある。
- 法令遵守:国の保険業法・金融庁の指針に沿って算定方法を標準化し、透明性と公平性を確保。
現在の位置づけ
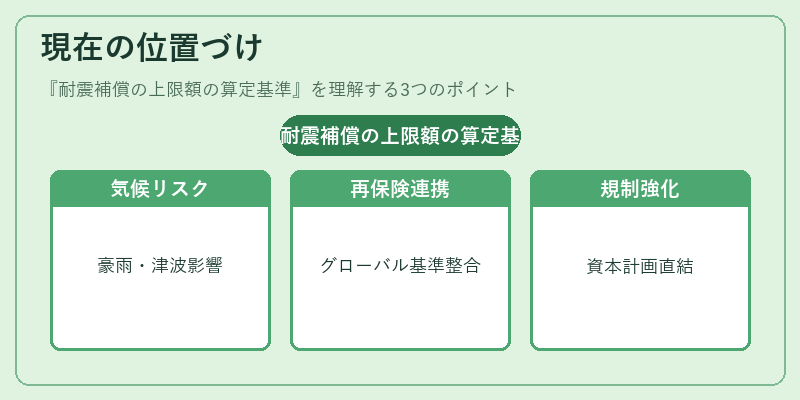
近年、地震リスクが増大する中で、上限額算定基準は再評価の対象となっている。
- 気候変動への適応:豪雨や津波との複合リスクを考慮したモデル化が進められ、上限額に影響を与える可能性がある。
- 再保険市場の拡大:国際的な再保険企業との連携が強化され、上限額算定基準はグローバル基準と整合性を図る動きが見られる。
- 規制強化:ソルベンシーマージンの増加やリスクベース・プライシング(RBP)の導入により、上限額算定基準は保険会社の資本計画と直結する重要指標となっている。
耐震補償の上限額の算定基準は、被保険者への保障内容を明確化しつつ、保険業界全体のリスク管理と金融安定性に寄与する中心的な役割を担う。
×
続きを読むには確認が必要です