J‑REIT指数総リターンとは、日本の不動産投資信託(REIT)全体の価格上昇と配当・分配金を合わせた年間リターンである。
この指標は、個別銘柄ではなく市場全体のパフォーマンスを総合的に把握するために用いられる。
概要
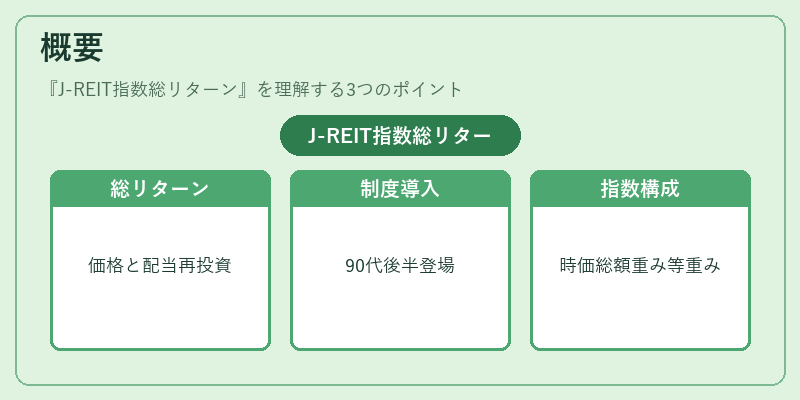
J‑REIT指数総リターンは、株式市場における「総リターン」概念と同様に、価格変動だけでなく配当や分配金の再投資効果を含めた実質的な収益率を示す。
日本では1990年代後半からREIT制度が導入され、上場されたJ‑REITは不動産市場と金融市場を結びつける重要な資産クラスとなった。この背景で、投資家の間で「指数総リターン」という指標への需要が高まり、主要証券取引所や情報プロバイダーが独自に算出・公表するようになった。
指数は通常、複数銘柄を対象とし、時価総額加重または等重みで構成される。価格上昇分は不動産の資本利得、配当や分配金は物件収益からのキャッシュフローを反映する。
役割と機能
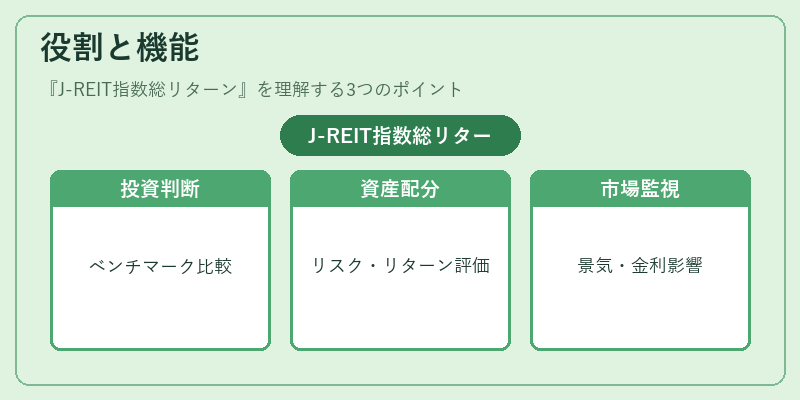
- 投資判断材料:個別REITの選択肢が増える中、市場全体のリターンを把握し、ベンチマークとして比較検討できる。
- ポートフォリオ構築:株式や債券と組み合わせた資産配分において、REITセクターのリスク・リターン特性を定量的に評価するために利用される。
- 市場監視指標:不動産価格上昇率や収益率の変化が指数総リターンに反映されるため、景気循環や金利政策の影響を早期に検知できる。
- 規制・税務評価:公示地価や路線価と比較して実勢価格の動向を測定し、税務上の評価基準として参照されるケースもある。
特徴
| 要素 | 説明 |
|---|---|
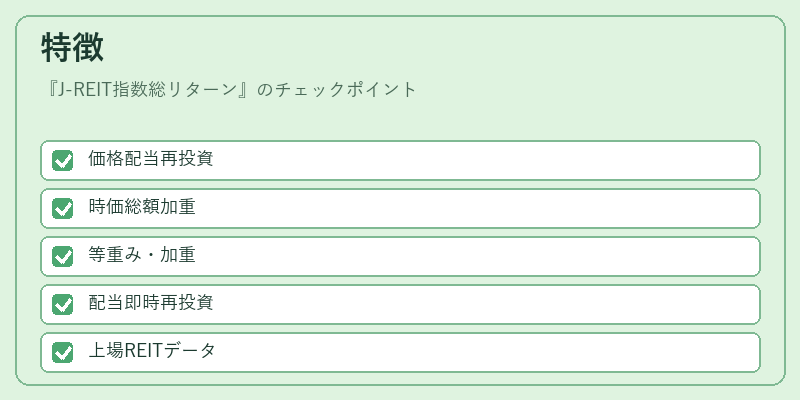
| 総リターン構成 | 価格変動 + 配当・分配金再投資。単なるキャピタルゲインよりも実際の収益性を反映。 |
| 指数構成方法 | 時価総額加重が一般的だが、等重みやパフォーマンス加重でバリエーションあり。 |
| 配当再投資仮定 | 配当は即時に同じ指数銘柄へ再投資されるという理想モデルを採用。実際の取引コストは除外。 |
| 透明性と可算性 | 上場REITのみが対象となり、情報開示基準が厳格であるため計算に必要なデータが揃う。 |
これらの特徴により、J‑REIT指数総リターンは単なる価格指標ではなく、投資家にとって実質的な収益を測る重要なツールとなっている。
現在の位置づけ
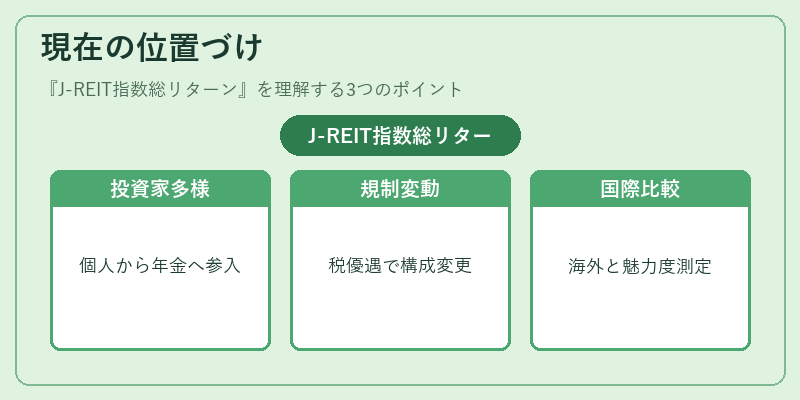
近年、低金利環境が続く中で不動産への資本需要が高まり、REIT市場は拡大傾向にある。J‑REIT指数総リターンは、その成長を定量的に示す代表指標として機能している。
- 投資家層の多様化:個人投資家から年金基金、保険会社まで幅広い主体がREIT市場へ参入し、指数総リターンは彼らのパフォーマンス比較基準となっている。
- 規制環境の変化:税制優遇や分配金に関する法改正が行われるたびに、指数計算方法や構成銘柄の変更が検討される。これにより、市場全体のリスク・リターンプロファイルが動的に変化している。
- 国際比較:海外のREIT市場(US REIT, UK REIT等)と同様に、J‑REIT指数総リターンは日本市場の魅力度を示す指標として投資家間で参照される。
今後も金利変動や不動産価格上昇率の変化が指数に大きく影響するため、J‑REIT指数総リターンは金融・経済分析における不可欠なデータソースとして位置づけられる。
続きを読むには確認が必要です