準備金金利リスクダイナミクスとは、中央銀行が設定する準備金金利に起因する金融機関の資産・負債構造変動を分析し、政策効果と市場安定性への影響を評価する枠組みである。
概要
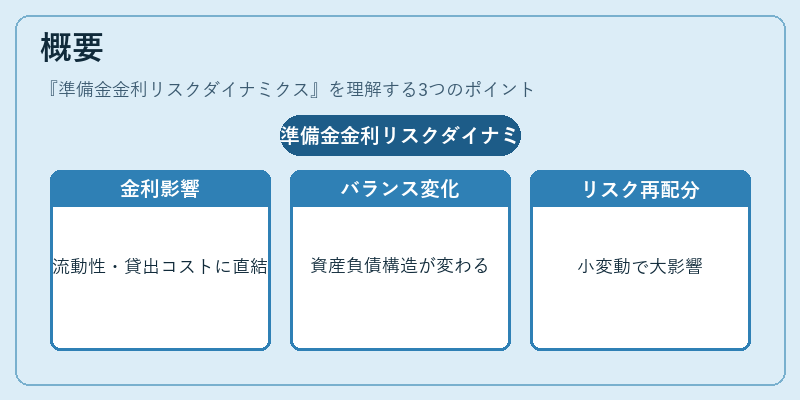
準備金金利は、中央銀行が預金者(主に商業銀行)に対して支払う金利であり、金融システム全体の流動性や貸出コストに直接影響を与える。従来の「準備率」では単なる比率として扱われたが、実際には金利自体が金融機関のバランスシート構造を変化させるため、そのダイナミクスを定量的に捉える必要性が高まった。特に低金利環境やマイナス金利政策が採用される場面では、準備金金利の微細な変動でも大きな資産・負債の再配分が起こり得るため、リスクダイナミクスという概念が形成された。
役割と機能
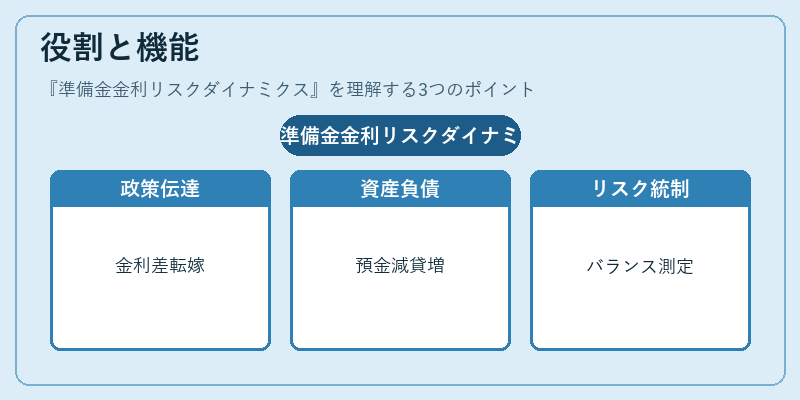
- 政策伝達メカニズムの評価 – 準備金金利を変更すると、銀行はその金利差を貸出金利や預金金利に転嫁し、結果として実質金利環境が変化する。ダイナミクス解析は、この伝達過程と時間的遅れをモデル化する。
- 金融機関の資産・負債管理 – 金利上昇局面では準備金金利も上がり、銀行は高利率の預金を減らし、低金利の貸出を増やす動きが観察される。逆に金利低下時には預金残高が増加し、資金調達コストが圧迫される。
- リスク管理と規制 – 金融危機後の監督当局は、準備金金利変動によって引き起こされるバランスシートの不安定化を測定し、資本要件や流動性指標に組み込む。
- 市場予想と情報伝達 – FOMC会合やECB政策決定時に発表される金利期待は、市場が将来の準備金金利をどのように見積もっているかを示し、投資家行動に影響を与える。
特徴
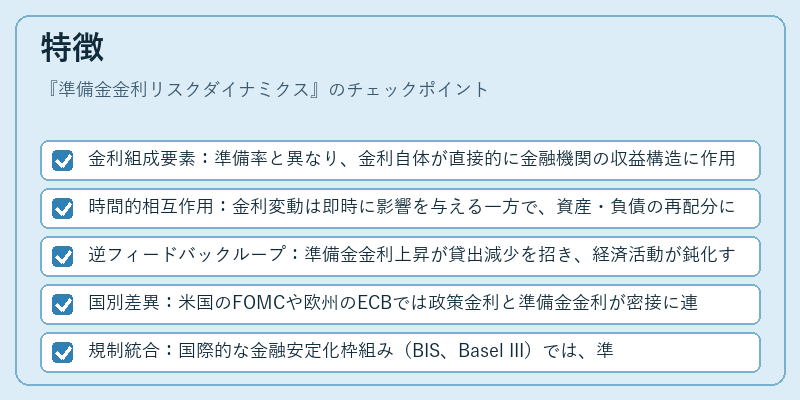
- 金利組成要素:準備率と異なり、金利自体が直接的に金融機関の収益構造に作用する。
- 時間的相互作用:金利変動は即時に影響を与える一方で、資産・負債の再配分には数週間から数か月の遅れが生じる。
- 逆フィードバックループ:準備金金利上昇が貸出減少を招き、経済活動が鈍化すると、中央銀行はさらに金利を調整する可能性がある。
- 国別差異:米国のFOMCや欧州のECBでは政策金利と準備金金利が密接に連動している一方で、日本のBoJはマイナス金利政策下で独自のダイナミクスを示す。
- 規制統合:国際的な金融安定化枠組み(BIS、Basel III)では、準備金金利リスクが流動性比率や資本充足率に反映されるようになった。
現在の位置づけ
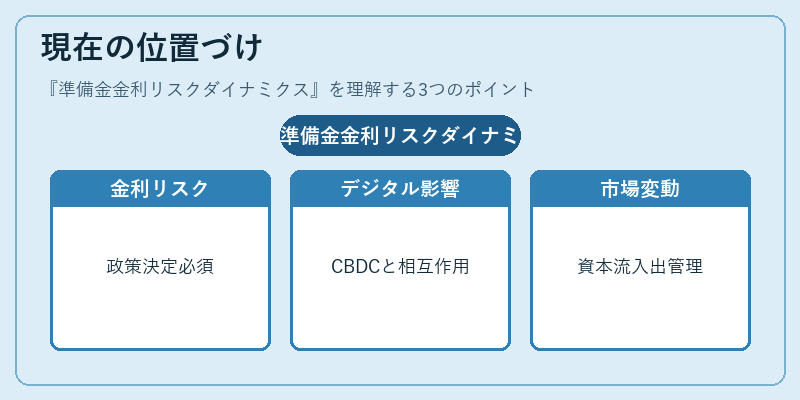
低金利環境とデジタル通貨の台頭により、準備金金利リスクダイナミクスは中央銀行の政策ツールとして不可欠となっている。米国ではFOMCが金利変更を行う際に、このダイナミクスをシミュレーションモデルで評価し、金融機関への影響を事前に把握している。欧州中央銀行は、ECBの政策決定プロセスにおいて準備金金利と市場金利の相互作用を重視し、特にユーロ圏内の異質性を考慮したリスク評価を行っている。
日本ではBoJが長期的なデフレ対策としてマイナス金利政策を継続しており、準備金金利ダイナミクスは金融機関の貸出意欲や預金残高に大きく影響するため、金融システム全体の安定性監視が強化されている。
新興国では資本流入・流出の変動が激しく、準備金金利リスクダイナミクスは通貨危機予防や金融市場のボラティリティ管理に重要な指標となっている。
近年、デジタル決済システムやCBDC(中央銀行発行デジタル通貨)の導入が進む中で、準備金金利とデジタル資産の相互作用も注目されており、将来的には更なる規制改訂やモデル更新が期待される。
続きを読むには確認が必要です