公開買付の強制的実施とは、株式市場において一定の保有比率を達成した取得主体が、残余株主に対して自動的に株式の売却を義務づける手続きを行うことをいう。
目次
概要
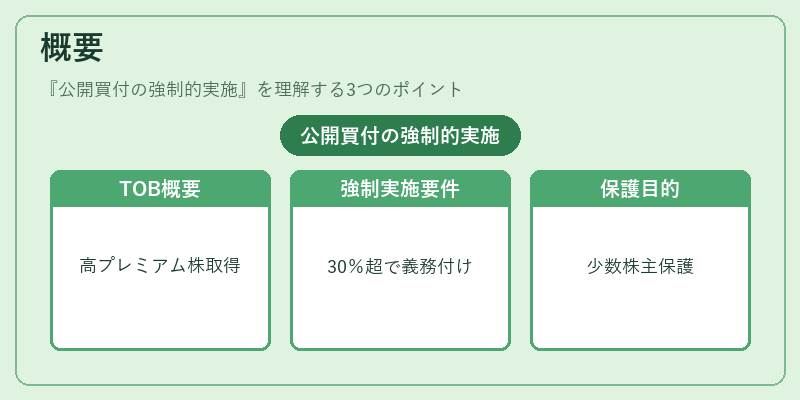
公開買付(TOB)は、取得主体が市場価格よりも高いプレミアムで株式を購入することで、対象企業の支配権を確保しようとする取引形態である。日本においては、金融商品取引法等に基づき、一定割合(通常30%)以上の株式を取得した場合、残余株主に対して「強制実施」または「強制買付」を行うことが義務付けられている。これにより、少数株主の権利保護と企業統治の透明性を担保する目的がある。
役割と機能
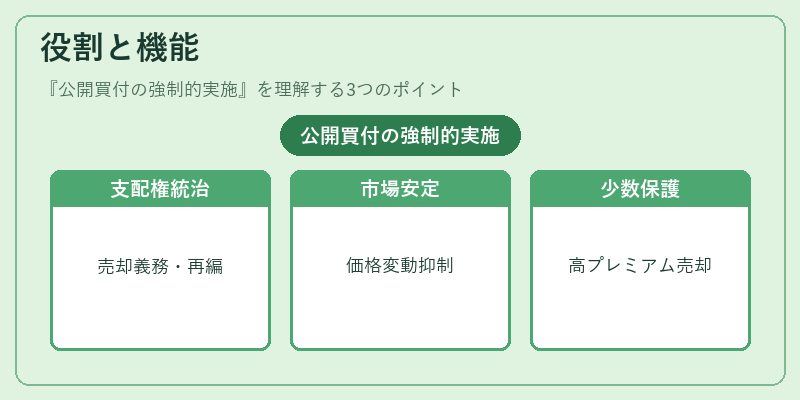
- 支配権確定:取得主体は30%以上の株式を保有した時点で、残余株主に対して売却義務を課すことで、実質的な支配権を確立する。
- 市場安定化:強制買付によって株価が過度に変動するリスクを抑え、取引の公平性を維持する。
- 少数株主保護:残余株主は高いプレミアムで売却できるため、不当な支配権取得から守られる。
- 統治改善:対象企業に対して経営改革や再編を促す手段として機能する。
特徴
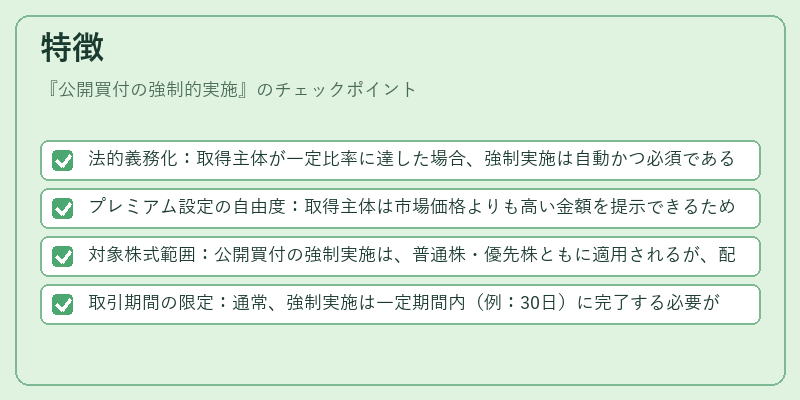
- 法的義務化:取得主体が一定比率に達した場合、強制実施は自動かつ必須である。
- プレミアム設定の自由度:取得主体は市場価格よりも高い金額を提示できるため、買付価格は取引条件によって変動する。
- 対象株式範囲:公開買付の強制実施は、普通株・優先株ともに適用されるが、配当権や議決権の有無で扱いが異なる場合がある。
- 取引期間の限定:通常、強制実施は一定期間内(例:30日)に完了する必要があり、期限を過ぎた株主は売却義務を免れるケースもある。
現在の位置づけ
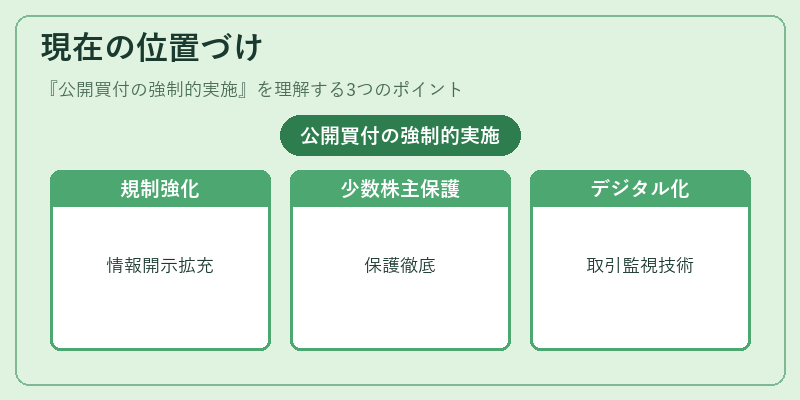
近年、日本企業のM&A活動が活発化し、公開買付による支配権取得が増加している。その結果、強制実施手続きは企業統治や株主価値創造において重要な役割を果たす。金融商品取引法改正等で定められた規制強化により、取得主体の情報開示義務が拡充され、透明性が向上している。また、国際的なM&A慣行と比較しても、日本独自の「強制実施」制度は少数株主保護を徹底する点で特徴的である。今後はデジタル化やAIによる取引監視技術の導入が進むことで、手続きの迅速化とリスク管理の高度化が期待される。
×
続きを読むには確認が必要です