年間配当とは、企業が株主に対して1年間の事業収益から支払う現金または株式で表される配当総額を指す。
企業の利益配分方針や資本政策を示す重要な財務指標となる。
目次
概要
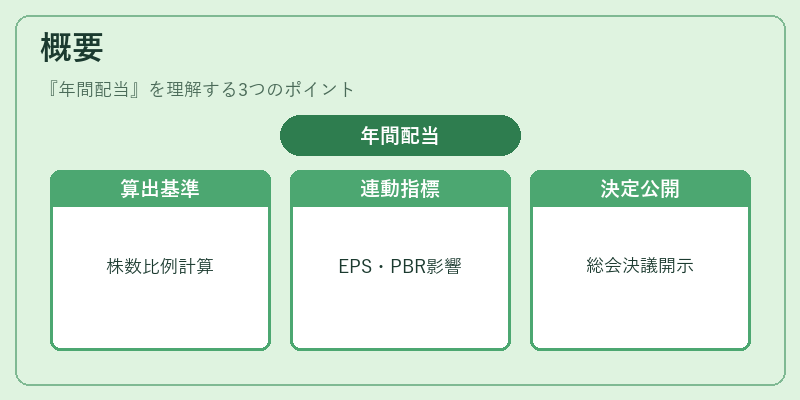
年間配当は、普通株・優先株それぞれに対して設定されるものであり、株主名簿に記載された保有株数に比例して計算される。
企業の利益剰余金から支払われるため、EPS(1株あたり利益)やPBR(株価純資産倍率)と連動し、投資家は配当利回りを通じて収益性を評価する。
発行時に設定される配当率は、株主総会での決議によって確定し、年次報告書や板情報で開示される。
役割と機能
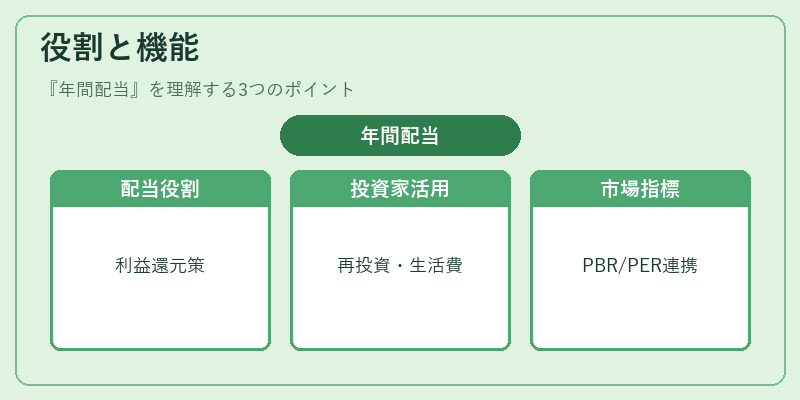
年間配当は企業の資本政策上、利益還元策として位置付けられ、投資家に対して安定的なキャッシュフローを提供する。
株主は配当金を再投資(ドルコスト平均法等)や生活費に充てることで、リスク分散と収益最大化を図る。
さらに、配当政策は市場からの評価指標として機能し、PBRやPERと組み合わせて株価適正性が分析される。
特徴
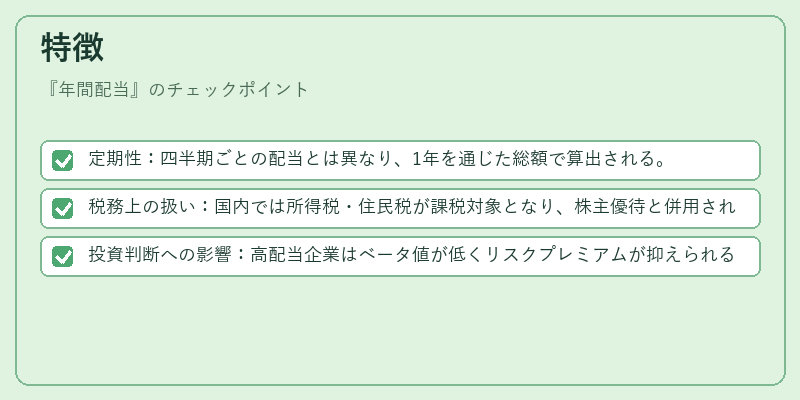
- 定期性:四半期ごとの配当とは異なり、1年を通じた総額で算出される。
- 税務上の扱い:国内では所得税・住民税が課税対象となり、株主優待と併用されるケースもある。
- 投資判断への影響:高配当企業はベータ値が低くリスクプレミアムが抑えられる傾向にあり、ポートフォリオの安定化に寄与する。
現在の位置づけ
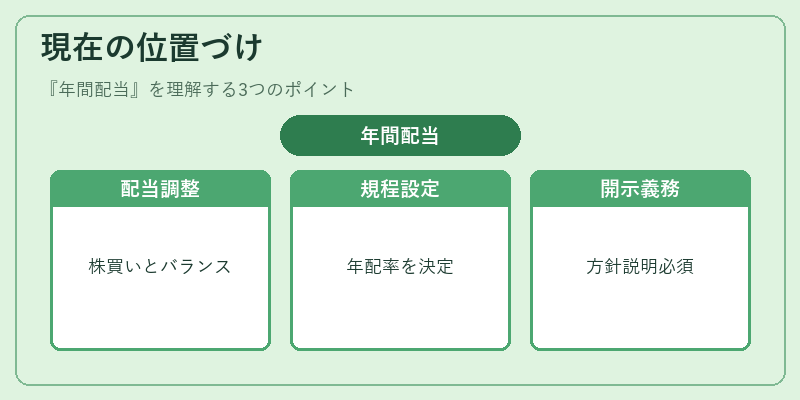
近年、企業は自社株買いとのバランスを取りつつ配当金水準を調整している。
日本の東証区分や新興市場では、上場規程で年間配当率が定められ、投資家保護と透明性向上に寄与する。
また、企業統治コードの改訂により、株主総会での配当方針説明が義務付けられ、情報開示の質が高まっている。
×
続きを読むには確認が必要です