営業利益率と売上総利益率の関係とは、企業が売上高から直接発生する費用(売上原価)を差し引いた売上総利益に対して、更なる運営費(販売費・一般管理費など)を差し引いて算出される営業利益率との間で示される、経済的効率性とコスト構造の指標である。
目次
概要
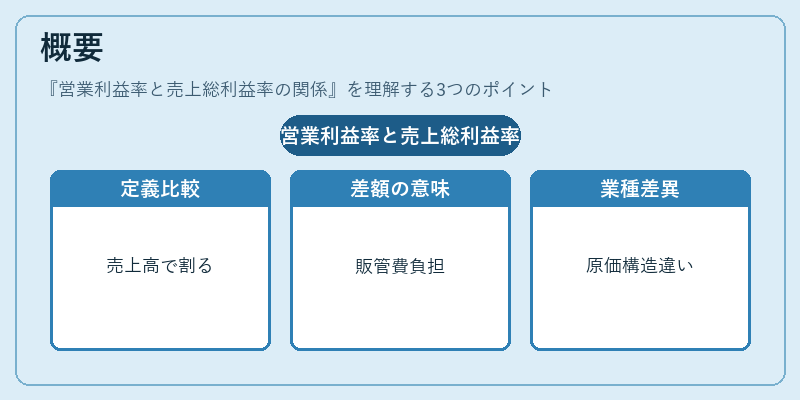
損益計算書上では売上総利益率は「売上高-売上原価」を売上高で割った値として定義され、営業利益率は「売上総利益-販売費及び一般管理費(SG&A)」を売上高で割った値となる。両者の差額は「販売費・一般管理費/売上高」と表せ、企業が売上からどれだけ運営コストを負担しているかを示す。
この関係性は、製造業や小売業などで原価構造と販管費の比重が大きく異なるため、同一業種内でも顕著に差が出ることがある。また、国際財務報告基準(IFRS)や米国会計基準(US GAAP)では営業利益を「Operating Income」として明示的に区分することで、投資家に対し経営効率の透明性を提供する目的で採用されている。
役割と機能
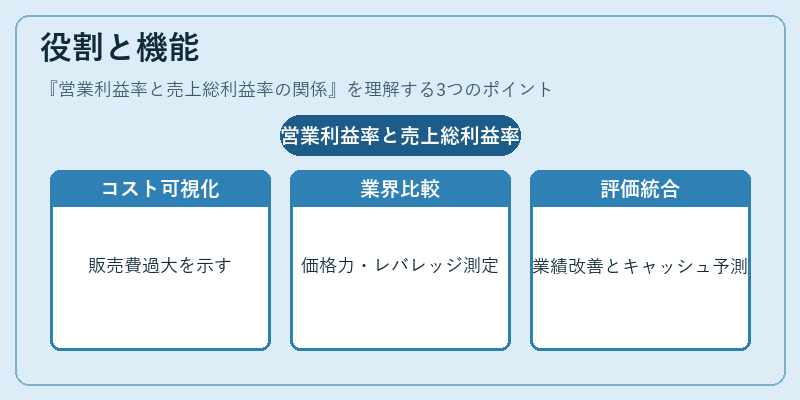
- コスト構造の可視化 – 売上総利益率が高く営業利益率が低い場合、販売費・一般管理費が売上に対して過大であることを示し、経営改善の余地がある領域を特定できる。
- 業界比較の基準 – 同業他社と比べた際、営業利益率の差は企業の価格設定力やオペレーショナルレバレッジを測る指標となり、投資判断に直結する。
- 経営評価指標 – 取締役会や株主が管理職の業績を評価する際、営業利益率の改善率は企業価値創造度合いを示す重要なパラメータとなる。
- 財務モデルへの組み込み – DCF(割引キャッシュフロー)分析では将来キャッシュフローを推定するために、営業利益率の予測が不可欠である。
特徴
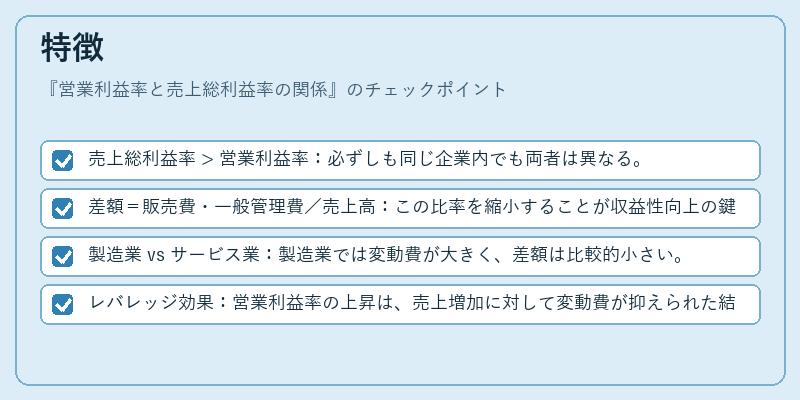
- 売上総利益率 > 営業利益率:必ずしも同じ企業内でも両者は異なる。
- 差額=販売費・一般管理費/売上高:この比率を縮小することが収益性向上の鍵となる。
- 製造業 vs サービス業:製造業では変動費が大きく、差額は比較的小さい。一方サービス業では人件費や広告費が固定化されやすく、差額が拡大しやすい。
- レバレッジ効果:営業利益率の上昇は、売上増加に対して変動費が抑えられた結果であり、経営レバレッジを高める要因となる。
現在の位置づけ
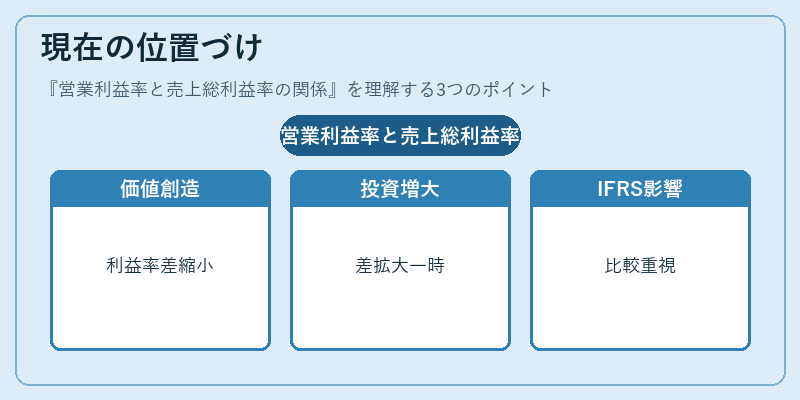
近年のデジタル化・自動化によって販売費や管理費の構造が変化し、多く企業は「コスト削減」よりも「価値創造」に注力している。これに伴い、営業利益率と売上総利益率の差を縮小する動きが見られる一方で、研究開発やマーケティングへの投資増大により、一時的に差額が拡大するケースもある。
規制面ではIFRS 15等の収益認識基準改訂によって売上高計算方法が変わると、両指標の構造にも影響を与える可能性がある。投資家は、企業の財務諸表における「Operating Income」項目を重視しつつ、同業他社との比較で営業利益率の推移を追跡することで、経営効率と将来価値創造力を評価している。
×
続きを読むには確認が必要です