高齢者特約とは、保険契約に追加して加入できるオプション条項であり、契約者が高齢期に入った際のリスクやニーズに対応するための特別な給付を提供するものである。
概要
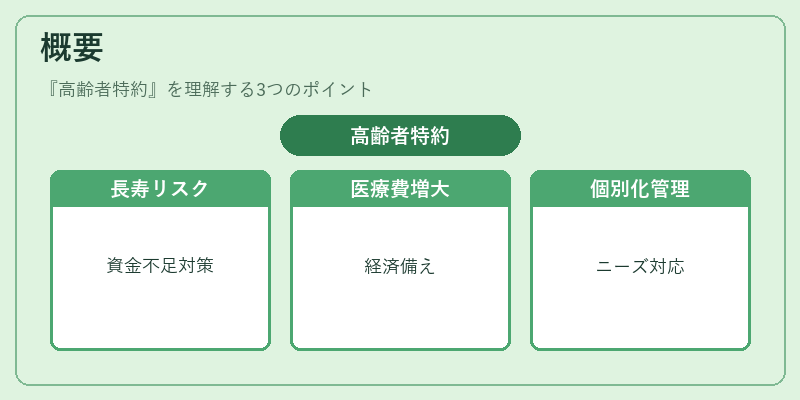
高齢者特約は、終身保険や養老保険といった長期保険商品に付随して設けられることが多く、契約者が一定の年齢に達した時点で適用される。日本の高齢化社会の進展とともに、長寿リスクが増大し、保険会社は高齢者のニーズに応えるためにこの特約を開発した。主な目的は、長寿に伴う資金不足や医療費増大、介護リスクに対して経済的な備えを提供することである。特約は、保険契約者が自らの健康状態や生活状況に応じて選択できるため、個別化されたリスク管理手段として位置づけられる。
役割と機能
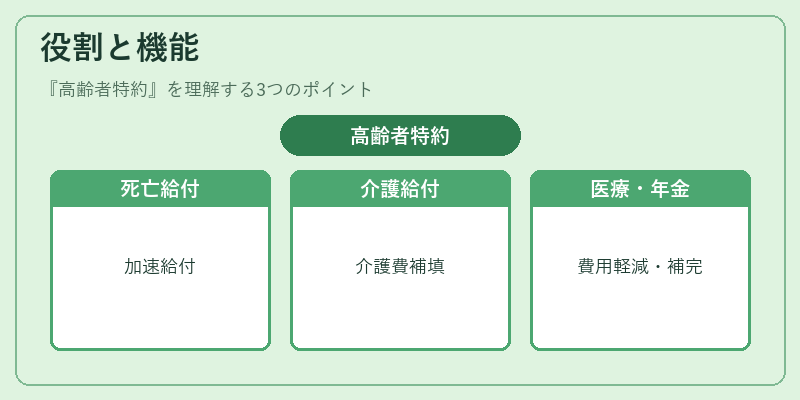
高齢者特約は、以下のような場面で機能する。
- 死亡給付の加速:高齢者が死亡した場合に、通常の死亡給付に加えて特約に基づく給付を受け取ることができる。
- 介護給付:介護状態が認定された場合に、一定額の給付を受けることで介護費用の一部を賄う。
- 医療費補填:高齢者の医療費負担を軽減するため、特定の医療費に対して給付を行う。
- 年金補完:老後の生活資金を確保するため、定期的な給付を年金の補完として設計されることもある。
これらの機能は、保険契約者が高齢期に直面する経済的リスクを分散し、安心して生活できるよう設計されている。
特徴
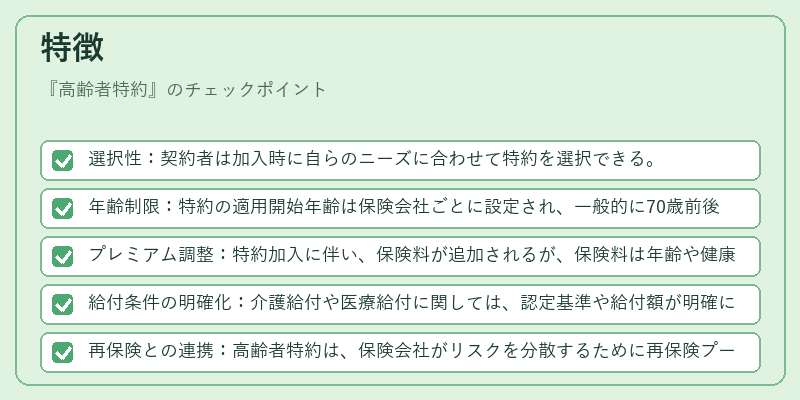
- 選択性:契約者は加入時に自らのニーズに合わせて特約を選択できる。
- 年齢制限:特約の適用開始年齢は保険会社ごとに設定され、一般的に70歳前後から適用が可能。
- プレミアム調整:特約加入に伴い、保険料が追加されるが、保険料は年齢や健康状態に応じて調整される。
- 給付条件の明確化:介護給付や医療給付に関しては、認定基準や給付額が明確に定められている。
- 再保険との連携:高齢者特約は、保険会社がリスクを分散するために再保険プールを活用するケースが多い。
これらの特徴により、高齢者特約は他のオプション条項と比較して、長期的なリスクに対する特化した対策を提供する点が際立つ。
現在の位置づけ
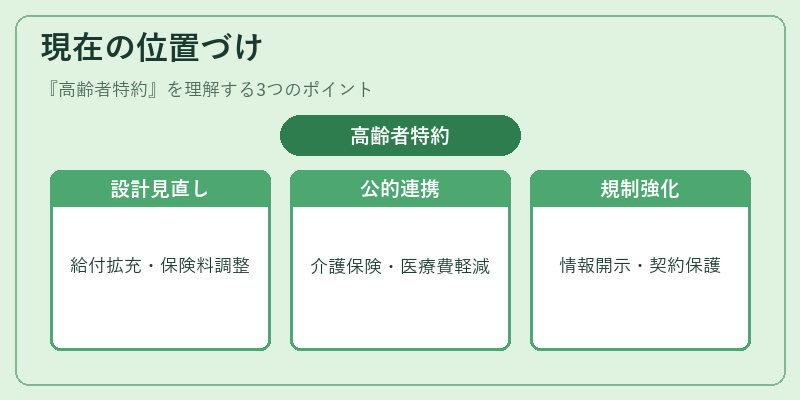
近年、少子高齢化が進む中で高齢者特約は重要性を増している。保険会社は、顧客の高齢化に対応するために特約の設計を見直し、給付内容の拡充や保険料の適正化を図っている。さらに、政府の介護保険制度や医療費負担軽減策との連携が進み、特約の利用が拡大している。規制面では、保険業法に基づく適正な情報開示と契約者保護が求められ、特約の説明責任が強化されている。市場では、競争が激化する中で差別化要素として高齢者特約を活用するケースが増えており、保険商品ラインナップの一部として定着している。
続きを読むには確認が必要です