公示地価標準価格とは、国や地方自治体が定期的に算出し、公表する土地の基準となる価格である。住宅・商業用不動産の評価基準として広く利用されており、税務・担保設定・投資判断など多岐にわたる場面で参照される。
目次
概要
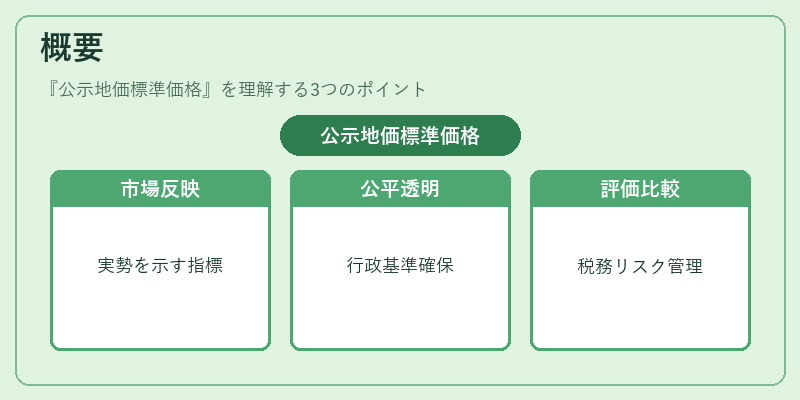
公示地価標準価格は、土地取引市場の実勢を反映しつつ、行政上の公平性と透明性を確保するために設計された指標である。市街化調査や都市計画に基づき、地域ごとの平均的な取引条件を算出し、地価公示として公開される。これにより、個別物件の評価が市場価格と乖離した場合でも、基準値として比較可能となり、税務調査や担保設定時のリスク管理に活用できる。
役割と機能
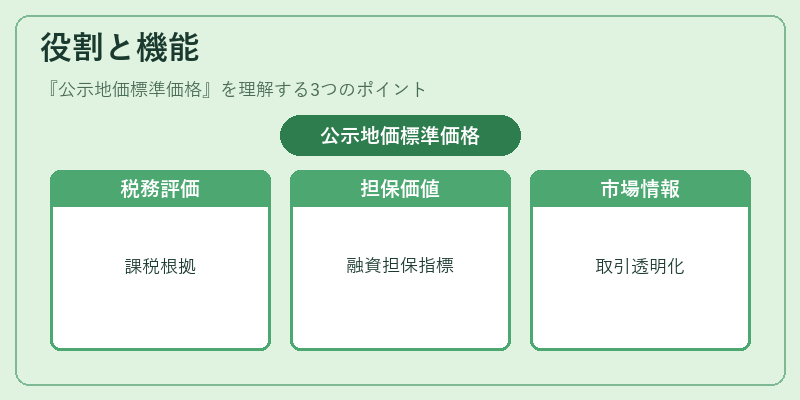
- 税務評価:固定資産税・不動産取得税の算定基準として使用され、課税額の根拠を提供する。
- 担保価値測定:金融機関が融資審査時に担保価値を判断する際、参考指標となる。
- 投資評価:REITや不動産ファンドが物件取得・売却価格の妥当性を検証し、投資意思決定に反映させる。
- 市場情報提供:公示地価は市場参加者にとって土地価格のトレンド把握手段となり、不動産取引の透明化を促進する。
特徴
| 要素 | 説明 |
|---|---|
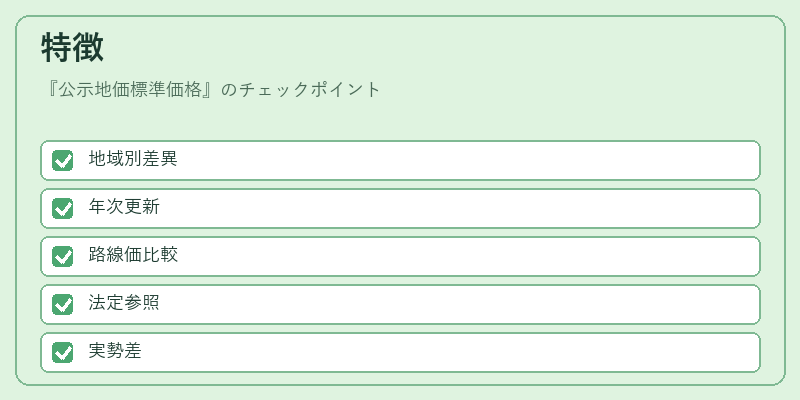
| 地域性 | 市区町村単位で算出され、同一地域内でも道路や交通アクセスにより差異が生じる。 |
| 時間的更新頻度 | 年次または数年ごとに再計算・公示され、市場変動を反映する。 |
| 参考対象 | 路線価(道路沿いの価格)や実勢価格との比較で、過大評価・過小評価の調整に利用される。 |
| 法的根拠 | 地価公示は行政手続き上の必須情報として位置付けられ、税務署・不動産取引業者が参照義務を持つ。 |
公示地価標準価格は、実際の売買価格(実勢価格)や道路沿いの取引価格(路線価)と異なる点に注意する必要がある。市場で高騰している地域では公示値よりも大きく上回ることが多く、逆に低迷期には下回るケースが見られる。
現在の位置づけ
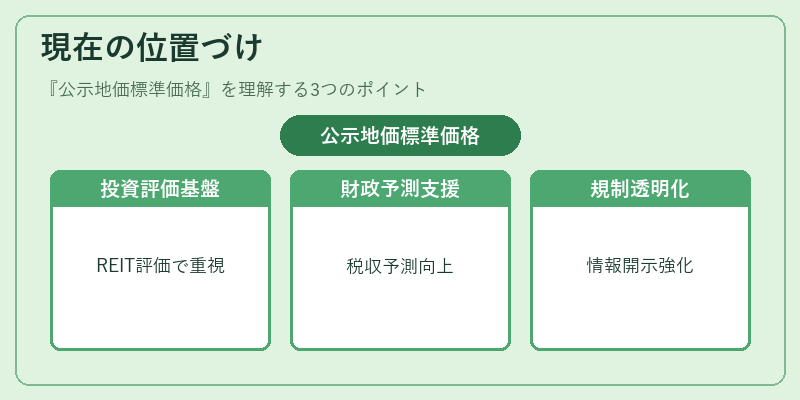
近年、不動産価格指数やデータ分析手法の進化に伴い、公示地価標準価格は投資家・金融機関にとって重要な基礎情報源として再評価されている。特に、REITやJREITインデックスを構成する不動産ポートフォリオの評価時に、担保価値の安定性を確保するために公示値が重視される傾向が強まっている。また、地方自治体の財政健全化策として、固定資産税収入の予測精度向上に寄与しており、税制改正や都市計画変更時には公示地価の見直しが議論される。規制面では、不動産取引業者が公示値を参考にする際の透明性確保義務が強化されているため、情報開示の観点からも重要な役割を果たしている。
×
続きを読むには確認が必要です