損失率予測モデルとは、保険契約における将来の損失発生確率や金額を統計・数理手法で推定する枠組みである。
目次
概要
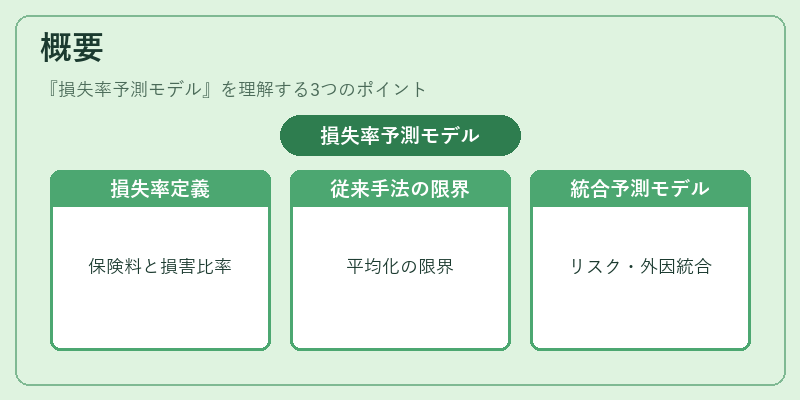
損失率は保険料と実際に支払われた損害金額との比率で、収支バランスの指標となる。従来は過去データを単純平均した経験値が用いられたが、契約形態や市場環境の変化が激しい現代ではより精緻な予測手法が求められる。損失率予測モデルは、個別リスク特性(年齢・健康状態・地域等)と外部要因(医療費上昇・自然災害発生頻度)を統合し、将来の損失比率を定量化する。
役割と機能
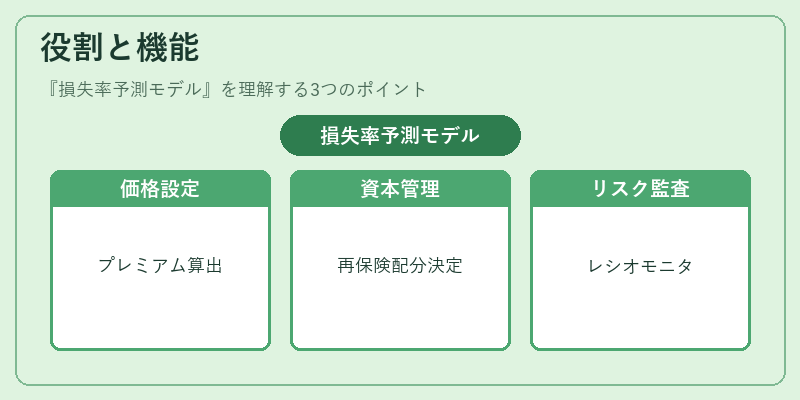
- 価格設定:保険料設計において必要なリスクプレミアムを算出。終身保険・養老保険等の長期商品では数十年先まで予測が求められる。
- 資本管理:ソルベンシーマージンや再保険プールへの配分決定に利用。損失率が高いと見込まれるセグメントは追加資本を確保する必要がある。
- リスク監査:コンバインドレシオ(損失率+経費率)をモニタリングし、業務改善や価格調整の指標とする。
- 規制対応:告知義務に基づく契約情報の開示や、保険会社が負う法定保証金額の算定にも応用される。
特徴
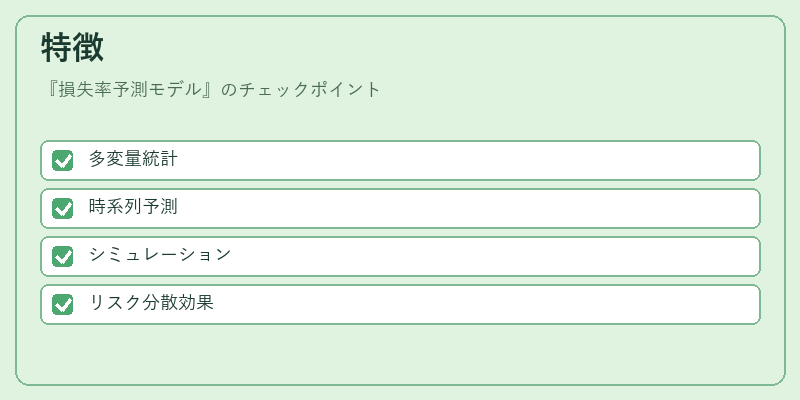
| 要素 | 説明 |
|---|---|
| 多変量統計 | 個々のリスク因子を重み付けし、非線形関係もモデル化。 |
| 時系列予測 | 過去数年の損失データからトレンド・季節性を抽出。 |
| シミュレーション | さまざまなシナリオ(経済変動・災害発生)で損失率を再計算。 |
| リスク分散効果 | 大数の法則により、保険契約数が増えるほど予測精度が向上する。 |
これらは従来の単純経験値と比較して、外部環境変動への感応性を高め、リスク管理の柔軟性を提供する。
現在の位置づけ
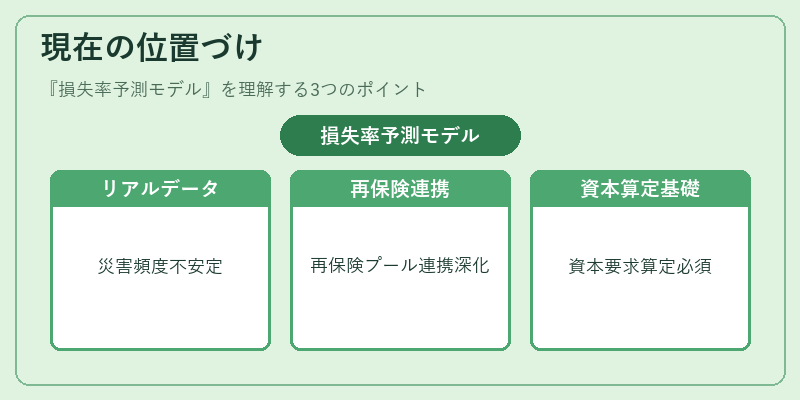
近年、データサイエンスや機械学習技術の進展により、損失率予測モデルは保険業界の標準ツールへと定着している。特に地震保険・自賠責保険では、災害頻度が不安定なためリアルタイムデータを取り込む動きが進んでおり、再保険プールとの連携も深化している。また、ソルベンシー規制の強化に伴い、予測モデルは資本要求額の算定基礎として必須となっている。将来的にはクラウドベースの統合プラットフォームやAIによる自動学習機能が主流になると見込まれる。
×
続きを読むには確認が必要です