新興国マクロプルーデンシャル指標とは、金融システム全体の安定性を測るために設計された一連の統計データであり、新興市場経済における信用拡大や資産価格変動のリスクを早期に検知する目的で用いられる。これらは、金融機関の貸出構造、住宅ローン比率、外貨建て負債比率など、マクロ経済と金融市場の相互作用を定量化した指標群として位置づけられる。
概要
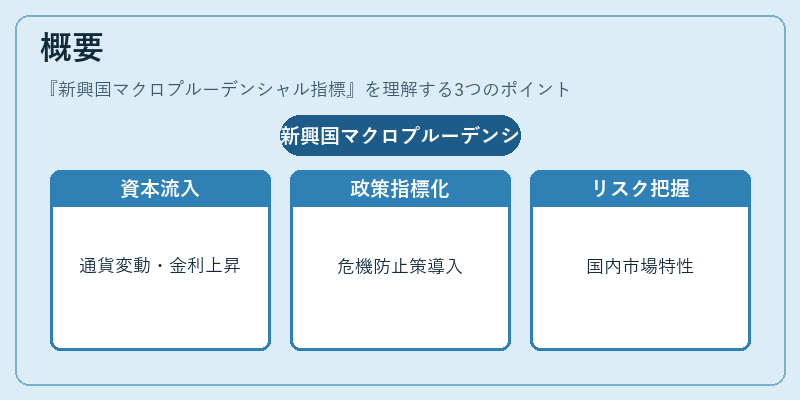
新興国においては、資本流入が急激に増加しやすく、通貨価値の変動や金利上昇によって金融システムが脆弱になるケースが多い。2008年以降の世界的な信用拡大とその後の調整過程で、多国籍中央銀行はマクロプルーデンシャル政策を導入し、危機の再発防止策として指標化した。新興国マクロプルーデンシャル指標は、こうした経験に基づき、各国の金融監督当局が国内市場特有のリスクプロファイルを把握するために設計された。
役割と機能
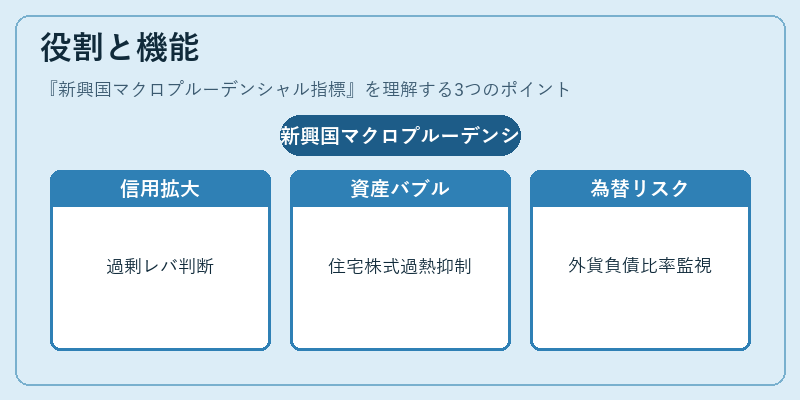
指標は主に三つの機能を果たす。第一に、信用拡大の速度を測定し、過剰なレバレッジが形成されているかを判断する。第二に、資産価格バブルの兆候を検出し、住宅や株式市場の過熱を抑制するための政策決定に活用される。第三に、外貨建て負債比率を監視し、為替変動リスクが金融機関の資本構成に与える影響を評価する。これらは中央銀行や金融監督機関がマクロプルーデンシャル規制(例えば、ローン・トゥ・バリュー比率の上限設定)を実施する際の根拠となる。
特徴
- 統合性:単一の指標ではなく、複数のサブインディケータから構成される。
- 時系列的敏感性:月次または四半期ごとに更新され、短期的な変動を捉えることができる。
- 政策連携:金融機関のバランスシートデータや市場価格情報を組み合わせて算出されるため、規制当局の意思決定プロセスと直接リンクする。
- 国別調整性:各国の金融構造(例えば、住宅ローン比率が高いか低いか)に応じて重み付けや閾値をカスタマイズできる点が特徴である。
現在の位置づけ
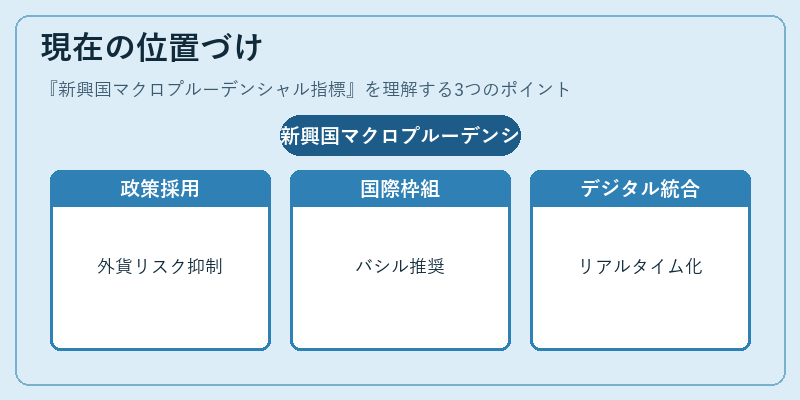
近年、多くの新興国中央銀行はマクロプルーデンシャル指標を政策ツールとして正式に採用している。特に、資本流入が増大する中で外貨建て負債リスクを抑制しつつ、国内金融機関の健全性を維持するために重要視される。また、国際的な監督枠組み(例えば、バシル合意)では、マクロプルーデンシャル政策の実施が推奨されており、その指標化は各国の金融安定性評価に不可欠となっている。近年のデジタル金融拡大や新興市場での金融包摂を促進する動きと相まって、指標の精度向上やリアルタイムデータ統合への期待が高まっている。
続きを読むには確認が必要です