マレーシア金融機関資本規制とは、マレーシアの銀行等金融機関が保有すべき自己資本の最低水準を定める枠組みである。
概要
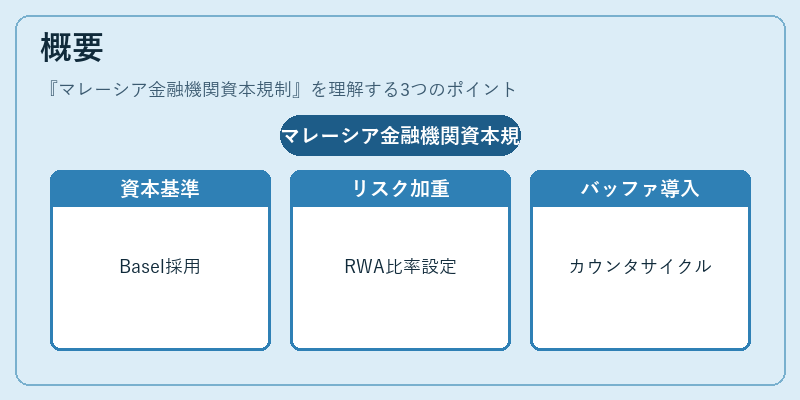
1997年以降のアジア通貨危機を契機に、マレーシアは国内金融システムの安定性を強化するため、国際的な基準と連動した資本規制体制を整備した。中央銀行であるBank Negara Malaysia(BNM)が監督主体となり、ベースラインとして Basel I・II を採用し、2000年代後半からは Basel III の段階的導入が進められた。これにより、リスク加重資産(RWA)に対する自己資本比率の最低要件を設定するとともに、システミックリスクへの対応策としてカウンタサイクルバッファやレバレッジ比率などの追加指標が導入された。BNM は国内金融機関の特性(イスラム銀行の存在、地方銀行の割合)を考慮しつつ、国際規格に沿った形で調整を行っている。
役割と機能
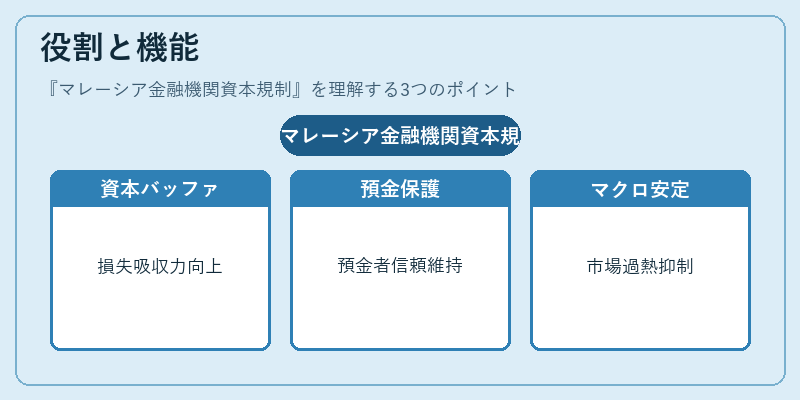
資本規制は、金融機関が予期せぬ損失に耐えるためのバッファを確保することを目的としている。具体的には、以下のような機能を果たす。
- リスク吸収力の向上:自己資本比率(CET1・Tier 1・Tier 2)を維持し、貸倒損失や市場変動による損失を吸収できる体制を確保する。
- デポジトー保護:預金者の信頼を守り、金融機関への資金流入を安定化させる。
- マクロプルーデンシャルツールとしての活用:カウンタサイクルバッファやシステミックリスクプレミアム(G-SIB)などを通じて、金融市場全体の過熱を抑制する。
- 監督プロセスの一環:BNM は定期的に資本比率を検証し、必要に応じて追加資本の調達や業務構造の見直しを指示する。
これらの機能は、金融システム全体の安定性と健全な成長を促進するために不可欠である。
特徴
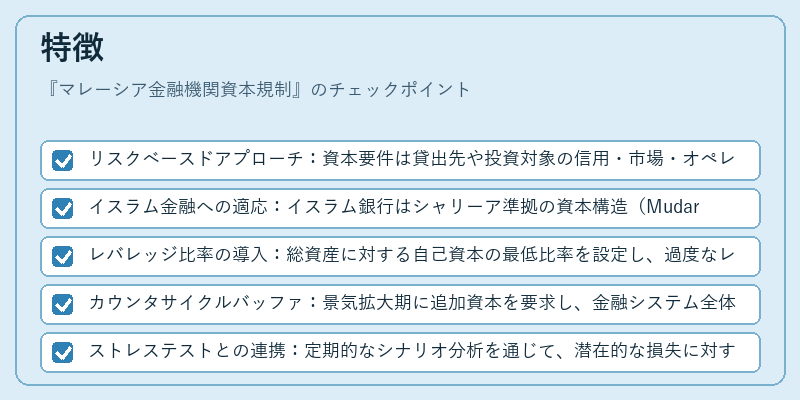
- リスクベースドアプローチ:資本要件は貸出先や投資対象の信用・市場・オペレーショナルリスクを加重した RWA に対して設定される。
- イスラム金融への適応:イスラム銀行はシャリーア準拠の資本構造(Mudarabah、Murabaha 等)を採用し、ベンチマークとしてバッファ比率が定められる。
- レバレッジ比率の導入:総資産に対する自己資本の最低比率を設定し、過度なレバレッジを抑制する。
- カウンタサイクルバッファ:景気拡大期に追加資本を要求し、金融システム全体のリスク蓄積を防ぐ。
- ストレステストとの連携:定期的なシナリオ分析を通じて、潜在的な損失に対する資本バッファの十分性を検証する。
これらの特徴は、国際基準と国内金融構造の両立を図るために設計されたものである。
現在の位置づけ
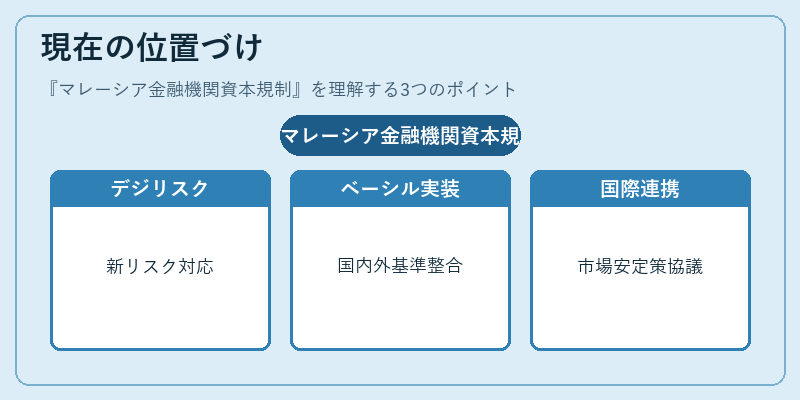
近年、マレーシアの銀行業界はデジタル化やフィンテックの進展に伴い、新たなリスクプロファイルが生じている。BNM は Basel III の完全実装を目指しつつ、国内特有のリスク(イスラム金融市場の拡大、地方銀行の資金調達構造)に対応するため、追加的な監督手法やマクロプルーデンシャルツールを導入している。さらに、G20 や IMF など国際機関との協議を通じて、グローバル金融市場への連動性と国内経済の安定性を両立させる政策が進められている。結果として、マレーシア金融機関資本規制は、国内外のリスク環境に柔軟に対応しつつ、国際基準との整合性を保つ重要な枠組みとして位置づけられている。
続きを読むには確認が必要です