マレーシア金融システム脆弱性とは、国内外の経済ショックや資本フロー変動に対して耐久性が低い状態を指す。
概要
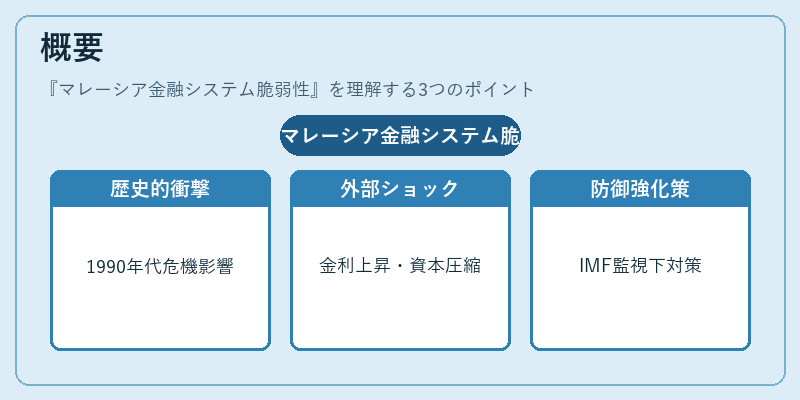
マレーシアは1990年代後半に起きたアジア通貨危機で深刻な金融不安を経験した。危機時には、外貨建て短期借入の急増と資本流出が銀行の貸付ポートフォリオを圧迫し、多くの金融機関が破綻した。この歴史的背景から、マレーシアは金融システムの脆弱性に対して警戒感を高めてきた。2008年のリーマンショックや近年のグローバルな金利上昇・資本流動性圧縮といった外部ショックが再び同様のリスクを浮上させ、国際金融機関(IMF)や地域協議体(ASEAN、G20)の監視下でマレーシアは防御策を強化している。
役割と機能
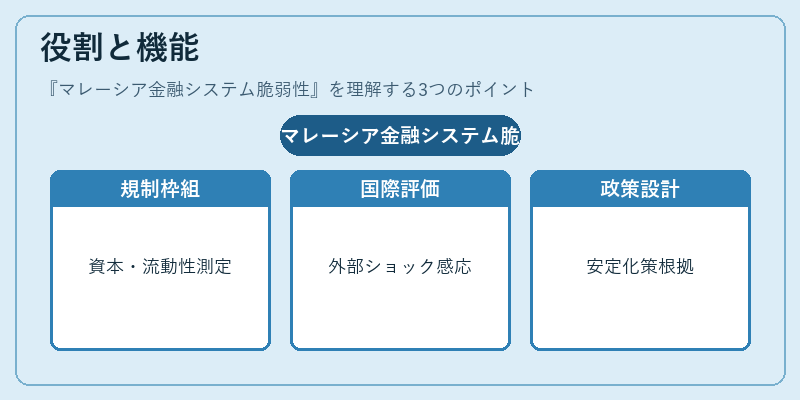
マレーシア金融システム脆弱性の概念は、主に以下の場面で活用される。
1. 規制当局(MAS):資本要件や流動性比率を設定し、銀行の耐久性を測定する指標として利用。
2. 国際機関(IMF・BIS):マレーシア経済の外部ショックに対する感応度を評価し、必要な資本バッファや流動性サポートを提案。
3. 投資家・市場参加者:国際的なリスクプレミアムを算定し、マレーシアの金融市場への投資判断に反映。
4. 政策立案者:金融安定化策(例えば、外貨建て負債の比率調整や為替ヘッジ手段)を設計する際の根拠資料として機能。
特徴
-
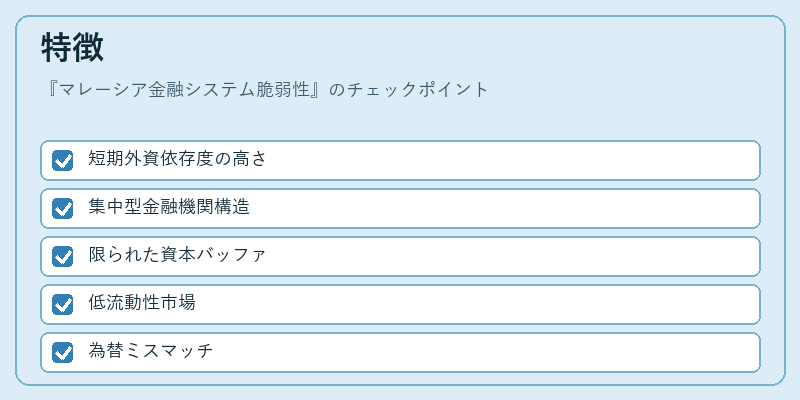
短期外資依存度の高さ
マレーシアの銀行は外貨建て短期借入に大きく依存しており、金利上昇や為替変動が直接的な損失をもたらす。 -
集中型金融機関構造
大手商業銀行が資産規模の大部分を占めるため、一社の経営不振がシステム全体に波及しやすい。 -
限られた資本バッファ
過去の危機後、ベーシルIIIへの移行が進む中で、まだ十分なリスクウェイト付き資本比率を確保できていないケースがある。 -
低流動性市場
債券・株式市場の取引量が限定的であり、大規模な売買が市場に与える影響が大きい。 -
為替ミスマッチ
外貨建て負債と国内通貨建て資産との不一致が、為替レート変動時にキャッシュフローの圧迫を引き起こす。
これらの特徴は、マレーシア金融システム脆弱性が単なる金利リスクではなく、複合的な市場・制度上の要因から構成されていることを示している。
現在の位置づけ
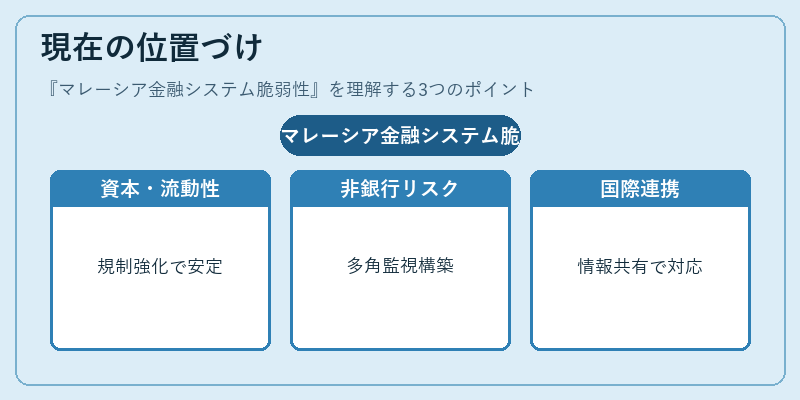
近年、MASはベーシルIII規制に基づく資本バッファ拡充と流動性カバー比率(LCR)・ネット安定資金比率(NSFR)の導入を進めている。さらに、マレーシアは「金融科技」やデジタル決済インフラの発展により、非銀行部門からのリスクも増大させているため、規制当局は多角的な監視体制を構築している。
国際的には、SWIFTネットワークへの完全接続やG20・ASEAN金融協議会での共同研究により、外部ショック時の情報共有と迅速な対応が可能となっている。しかし、依然としてグローバル金利上昇サイクルや資本流入の変動がマレーシア金融システム脆弱性を高める要因であり、政策当局は経済成長と金融安定のバランスを継続的に調整している。
続きを読むには確認が必要です
関連記事