マレーシア金融機関リスク管理とは、マレーシア国内の銀行・証券会社等が市場リスク、信用リスク、オペレーショナルリスクなどを測定し、監督当局に報告する枠組みである。
目次
概要
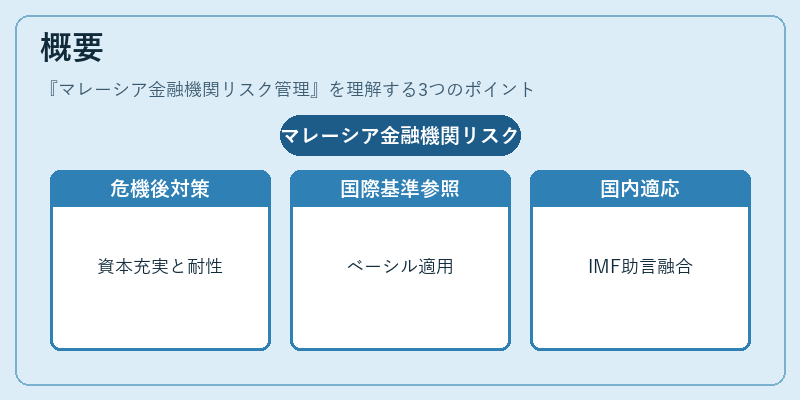
1997年のアジア通貨危機以降、マレーシアは金融システムの安定性を確保するためにリスク管理体制を強化した。中央銀行であるバンク・オブ・マレーシア(MAS)は、国際的な基準であるベーシル協定を参照しつつ、国内市場特有のリスクプロファイルに合わせた規制指針を策定した。これらは、金融機関が資本充実度を維持し、外部ショックへの耐性を高めることを目的としている。さらに、国際通貨基金(IMF)や世界銀行の助言も取り入れ、マレーシア独自のリスク管理フレームワークが形成された。
役割と機能
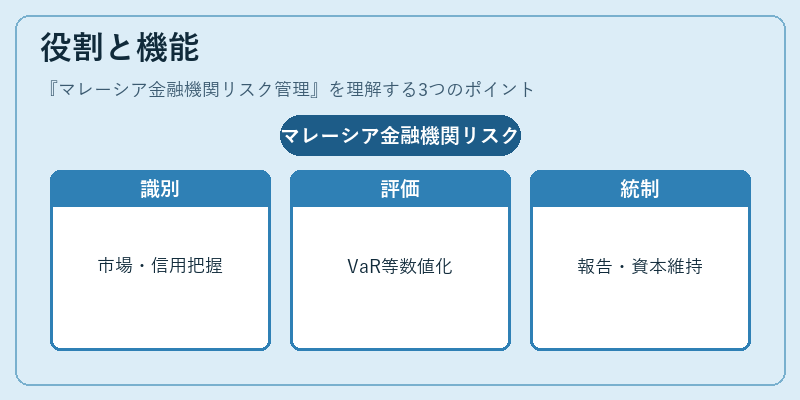
- リスク識別:市場変動、信用不履行、オペレーショナルエラー等を体系的に把握。
- 定量評価:VaR(バリュー・アット・リスク)、ストレステスト、資本充実度計算などで数値化。
- モニタリングと報告:日次・週次でリスク指標を更新し、MASへ報告。
- 内部統制:リスク委員会の設置やポリシー策定により、意思決定プロセスを統制。
- 資本配分:リスクウェイト付き資産(RWA)に基づく自己資本比率(CAR)の維持。
これらの機能は、金融機関が外部環境変化に迅速に対応し、顧客・投資家への信頼を保持するために不可欠である。
特徴
- 通貨リスク重視:マレーシアリンギット(MYR)の為替変動が大きく影響。
- 商品市場との連携:石油・天然ガス価格の変動が信用リスクに直結。
- 規制の柔軟性:ベーシルIIIを採用しつつ、MAS独自の追加指針(Liquidity Coverage Ratio, Net Stable Funding Ratio)を設ける。
- デジタル化への対応:フィンテック拡大に伴い、サイバーリスク管理が急務となっている。
これらはマレーシア金融機関特有の市場環境と規制姿勢を反映しており、他国のフレームワークとは一線を画す。
現在の位置づけ
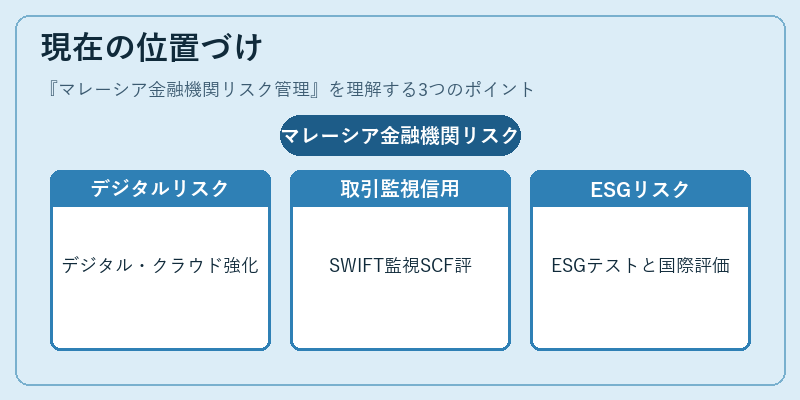
近年、MASはデジタルバンキングやクラウドベースのサービス拡大に伴うリスク管理強化を進めている。特に、SWIFTネットワークでの取引監視と、グローバルなサプライチェーン金融(SCF)における信用評価が重要視されている。また、気候変動リスクへの対応として、ESG要件を組み込んだストレステストが導入された。国際的には、G20やIMFの枠組み内でマレーシアのリスク管理モデルが評価され、他国へ技術移転の参考例とされている。
×
続きを読むには確認が必要です