サンプル外リスクとは、投資戦略やポートフォリオ構築において、過去のデータで検証されたモデルが将来の市場環境で同様のパフォーマンスを示さない可能性を指す。
概要
投資信託・ETFは、過去の価格やファンダメンタルズデータに基づき構築される数理モデルや統計的手法を活用して運用方針を決定する。こうしたモデルは「サンプル内」―すなわち検証に使用された期間中では高い説明力を示すことが多い。しかし、金融市場は非線形で時間変化しやすく、過去のパターンが将来も継続する保証はない。そこで「サンプル外リスク」が生じる。これはモデルが過学習(overfitting)している場合に顕著になる現象であり、投資家にとって予期せぬ損失を招く要因となる。金融商品設計者は、このリスクを把握し、対策を講じることでファンドの長期的な安定性を確保する必要がある。
役割と機能
サンプル外リスクは主に以下の場面で重要視される。
1. アクティブ運用:トレーダーやポートフォリオマネージャーが構築したモデルを実際の資金に適用する前に、過去データ以外の期間で検証し、将来性を評価する。
2. パッシブ・インデックスファンド:指数追跡精度を高めるためにサンプル外テストを行い、ベンチマークとの乖離が市場変動時に拡大しないか確認する。
3. スマートベータ商品:因子選択や重み付けアルゴリズムのパラメータ設定において、過去データで最適化した結果が将来も有効かどうかを検証する。
4. ファンドオブファンズ・ヘッジファンド:複数の投資戦略を組み合わせる際に、各サブファンドのサンプル外リスクを総合的に評価し、ポートフォリオ全体の安定性を確保する。
実務では、クロスバリデーションやホールドアウトサンプリングといった統計手法が用いられ、モデルの汎化性能(generalization performance)を数値化して報告書に反映される。
特徴
- 過学習の指標:サンプル外リスクは、モデルが訓練データに対して過度に適合した結果、未知のデータで性能が低下する現象を示す。
- パフォーマンス不確実性:投資家は期待収益率と同時に、このリスクを考慮しなければならない。
- 測定方法の多様性:単純な残差分析から、機械学習モデルの汎化誤差まで幅広い手法が存在する。
- 他リスクとの関係:トラッキングエラーや市場リスクとは独立した概念であり、同時に管理される必要がある。
例外的に高頻度取引戦略ではサンプル外リスクの評価が難しい場合もあるが、基本的には過去データ以外での検証を行うことで緩和できる。
現在の位置づけ
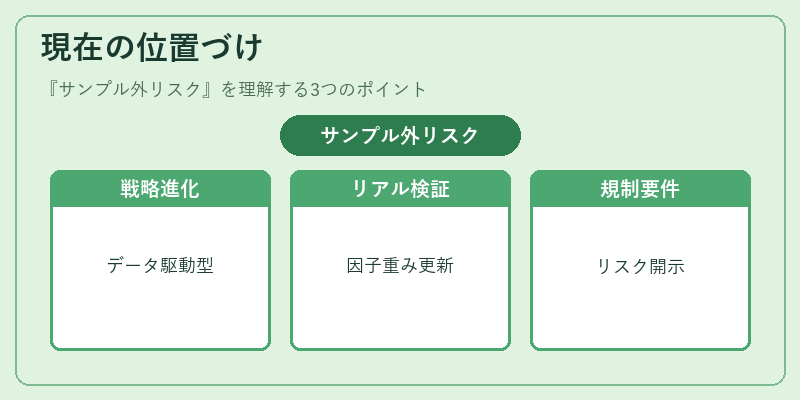
近年、ビッグデータと機械学習の進展に伴い、投資戦略は複雑化しサンプル外リスクへの関心が高まっている。特にETFやスマートベータ商品では、指数構成銘柄や因子重みをリアルタイムで更新する仕組みが導入されており、過去データのみに依存しない検証手法が求められる。また、金融庁など規制当局は投資信託の運用報告にサンプル外リスクの開示を推奨している。iDeCo対応商品やつみたてNISA対象ファンドでも、長期的な安定性を保証するためにサンプル外検証が必須となっている。
このように、サンプル外リスクは投資商品の設計・運用・規制の各側面で不可欠な概念として位置づけられ、今後もデータ駆動型戦略が拡大する中で重要性を増していく。
続きを読むには確認が必要です
関連記事