アウトオブサンプルとは、投資戦略やポートフォリオ管理において、過去のデータで検証したモデルを、新たな期間や市場環境で再評価する手法を指す。
目次
概要
アウトオブサンプル分析は、過去データ(インサンプル)で最適化されたパラメータが将来も有効かどうかを検証するために導入された。投資信託やETFの運用方針策定、ヘッジファンドのリスク管理などで広く利用される。
役割と機能
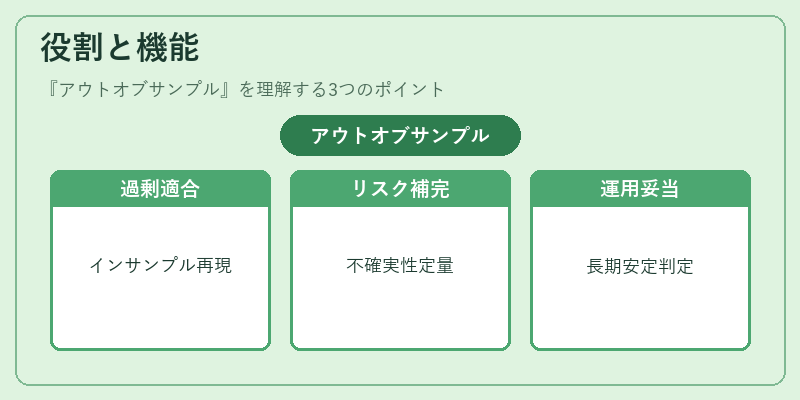
- 過剰適合(オーバーフィット)検証:インサンプルで高いパフォーマンスを示したモデルが実際に市場で再現できるか確認する。
- リスク評価の補完:トラッキングエラーやスマートベータ戦略等、ポートフォリオ構築時の不確実性を定量化する。
- 運用戦略の妥当性検証:ファンドオブファンズやiDeCo対応投信で、基準価額算出モデルが長期的に安定しているか判断する。
特徴
- 時系列分割:データを訓練(インサンプル)と検証(アウトオブサンプル)に分けることで、実運用に近い環境でのテストが可能。
- 再現性重視:過去に見たパフォーマンスではなく、将来への予測力を評価する点が特徴。
- 市場変動適応:異なる市場サイクルや金利環境下でも同一モデルの有効性を検証できる。
現在の位置づけ
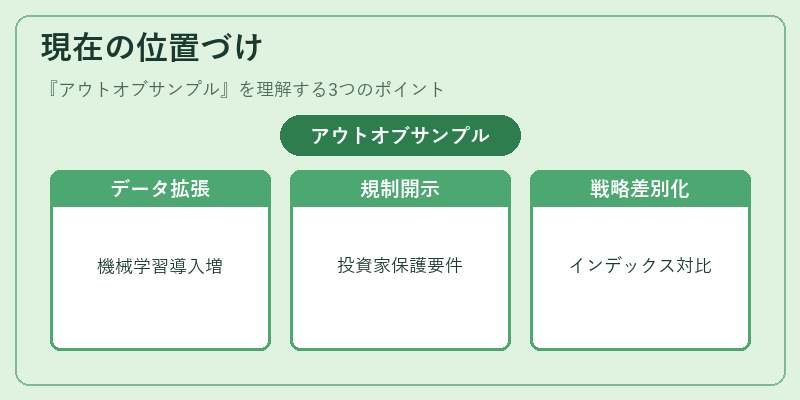
近年の金融商品はデータ量が増大し、機械学習アルゴリズムの導入も進む中で、アウトオブサンプル手法は必須となっている。規制当局は投資家保護の観点から、運用報告におけるアウトオブサンプル検証結果を開示することを求めるケースが増加している。また、パッシブ・インデックスファンドとアクティブ戦略の差別化指標としても重要視されている。
×
続きを読むには確認が必要です