パッシブ投資理論とは、市場全体のリターンをベンチマークとし、アクティブな運用ではなく市場平均に近いパフォーマンスを追求する投資戦略である。
目次
概要
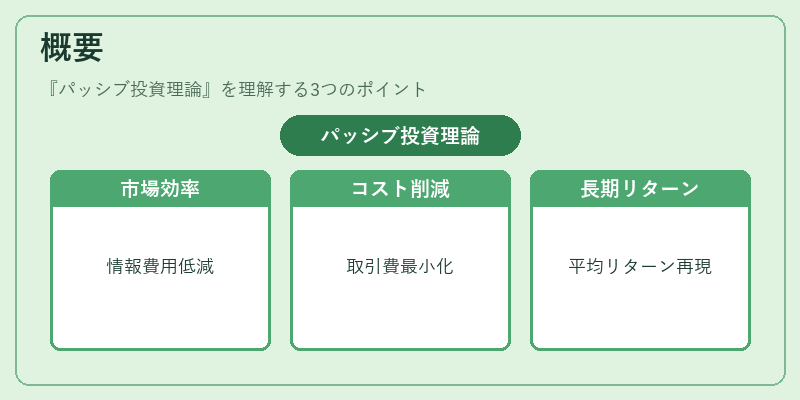
1970年代後半から金融工学が発展し、インデックスファンドの登場を背景に形成された。市場効率仮説に基づき、情報コストや取引費用を最小化しつつ長期的に平均リターンを再現することを目的とした理論体系である。
役割と機能
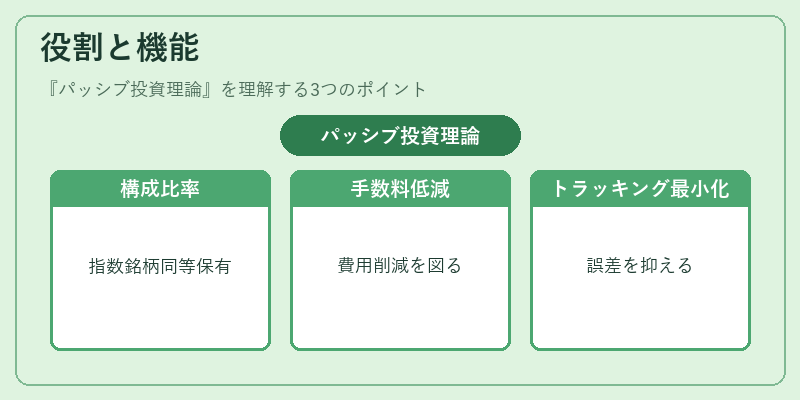
投資信託・ETF設計の根幹として採用される。ベンチマーク指数の構成銘柄を同等比率または時価総額比で保有し、手数料低減と市場平均リターンの再現が主な機能となる。運用者はトラッキングエラーを最小化するために資産配分や再投資戦略を精緻化する。
特徴
- コスト重視:信託報酬・取引費用が低く抑えられる。
- 市場平均リターンの追随:銘柄選択は行わず、指数構成をそのまま模倣する。
- トラッキングエラーが主要指標:指数との乖離度合いで運用実績を測る。
これらにより投資家は長期的に市場平均と同等のリターンを期待でき、アクティブ運用に伴う過剰な手数料や情報コストを回避できる。
現在の位置づけ
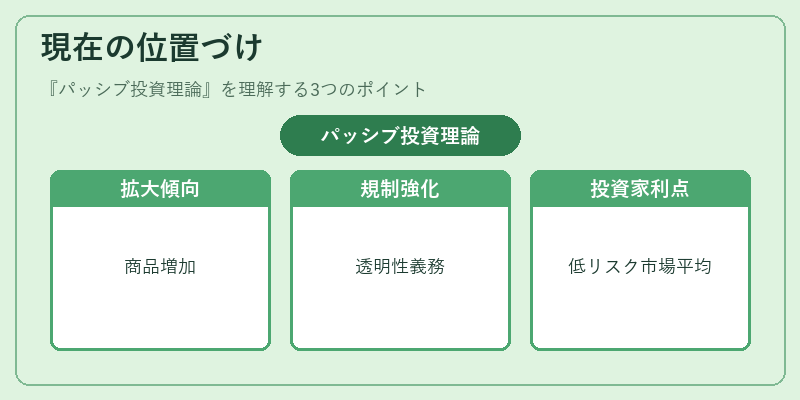
低金利環境と規制強化の中でパッシブ投資は急速に拡大。スマートベータファンド、iDeCo対応投信、つみたて型ETFなど多様な商品が登場し、ESGインデックスへの適用も進む。運用報告ではトラッキングエラーの開示義務が定められ、透明性が求められるため、投資家は比較的低リスクで市場平均に近いパフォーマンスを享受できる。
×
続きを読むには確認が必要です