プラチナ金属供給チェーンとは、原料採掘から最終製品への流通までを統合した物流・加工網である。
概要
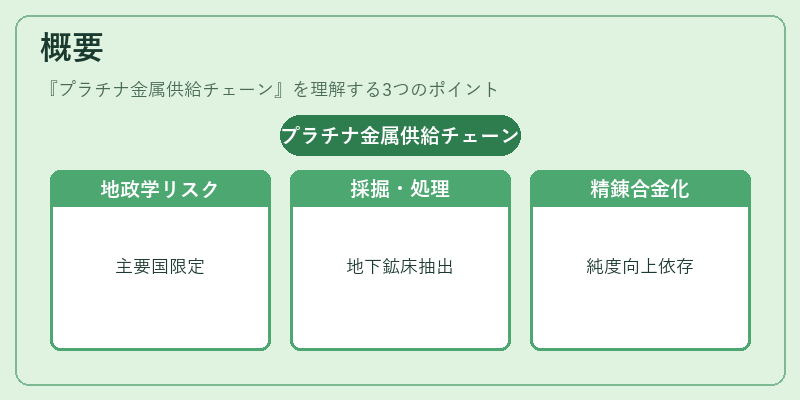
プラチナは世界の主要産出国が限られているため、その供給チェーンは地政学的リスクと密接に結びつく。主な採掘地域は南アフリカ共和国とロシアで、地下鉱床からの採取には大型ダイナミック掘削や深層掘削が用いられる。採掘後は坑道内で粗鉱を分離し、化学的処理(酸洗いや電解)で金属成分を抽出する。精錬段階では高温での溶融・除去工程により純度を向上させ、必要に応じてパラジウムやニッケルと合金化される。こうしたプロセスは、原料から製品までの一連の変換を経て完成品へと移行するため、サプライチェーン全体が相互に依存している点で特徴的である。
役割と機能
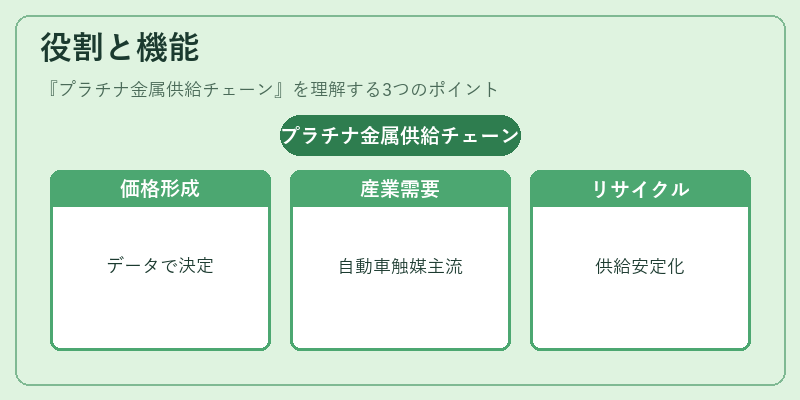
供給チェーンは市場価格形成に不可欠な情報源となる。採掘量や精錬余剰分の公表データは、先物取引所(例:COMEXプラチナ)での価格決定に反映され、投資家や企業がヘッジ戦略を策定する際の基礎となる。製造業では自動車触媒、電子部品、化学触媒としての需要が主流であり、供給網の安定性はこれら産業の生産計画に直結する。また、リサイクル活動や二次市場(中古鉱石・製品)の拡大は、原料不足時の緩衝材として機能し、全体的な供給バランスを維持する役割を担う。
特徴
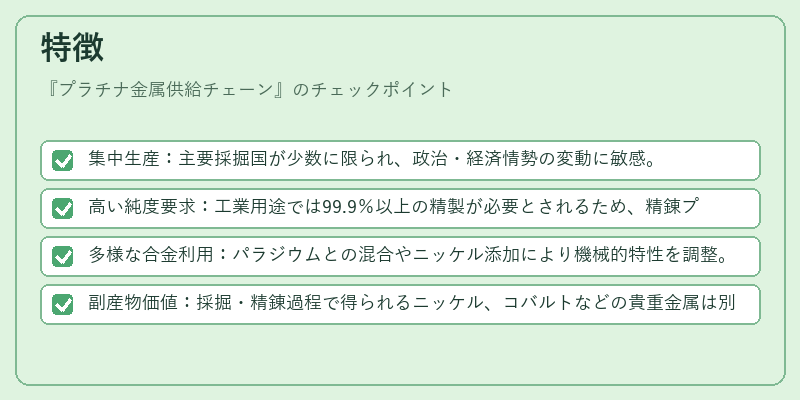
- 集中生産:主要採掘国が少数に限られ、政治・経済情勢の変動に敏感。
- 高い純度要求:工業用途では99.9%以上の精製が必要とされるため、精錬プロセスは高度化。
- 多様な合金利用:パラジウムとの混合やニッケル添加により機械的特性を調整。
- 副産物価値:採掘・精錬過程で得られるニッケル、コバルトなどの貴重金属は別途収益源となる。
これらの特徴は、プラチナが他の希少金属(例:パラジウム)や一般的な工業金属(銅・鉄鉱石)と比較して、供給リスクと価格変動性が高いことを示す。
現在の位置づけ
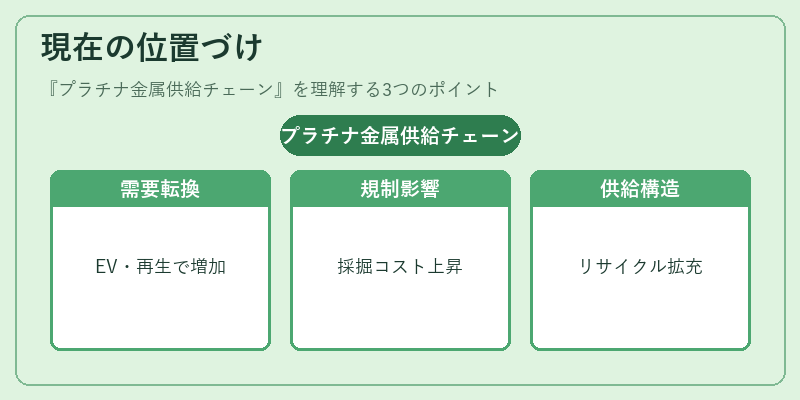
近年、環境規制強化に伴う自動車触媒需要は減少傾向にある一方で、電気自動車(EV)や再生可能エネルギーインフラへの応用が新たな需要を創出している。加えて、金属市場のデジタル化とESG投資の拡大は、プラチナサプライチェーンに対する透明性要求を高めている。規制面では、鉱山労働安全や環境保護基準が厳格化されることで採掘コストが増大し、供給の不安定化要因となっている。市場構造としては、主要生産国間での協調的な価格管理策や、リサイクル率向上による二次供給の拡充が進行中である。これらの動きは、プラチナ金属供給チェーンを単なる原料流通網から、環境・社会価値を考慮した持続可能な資源管理体制へと転換させつつある。
続きを読むには確認が必要です