保険料払込停止条件とは、契約者が保険契約に定められた保険料を所定の期間内に支払わなかった場合に、保険会社がその契約を一時的または永久に継続しないと判断する際に適用される基準である。
目次
概要
保険料払込停止条件は、保険契約のリスク管理とキャッシュフロー確保を目的として設けられた条項である。保険会社は、引受時に設定した保険料の支払いスケジュールに基づき、一定期間内に保険料が未払となった場合に、その契約を「停止」または「解約」に移行する判断材料とする。この条件は終身保険・養老保険・収入保障保険など、定期的な保険料支払いが必要な商品で一般的に採用されている。
役割と機能
- リスク回避 – 保険会社の負債増大を防ぎ、契約者の未払状態による損失を最小化する。
- キャッシュフロー安定化 – 定期的な保険料収入が確実に得られるようにし、資金繰りや準備金計算を円滑に行う。
- 契約継続の判断基準 – 保険料払込停止条件を満たすと、保険会社は自動的に契約を停止または解約に移行し、再開手続きを必要とする場合がある。
- 再払込み・再開手続きの指針 – 条件によっては遅延期間内に補填保険料を支払うことで契約を再開できるケースもあり、再払込み可能性や追加費用について明示されている。
特徴
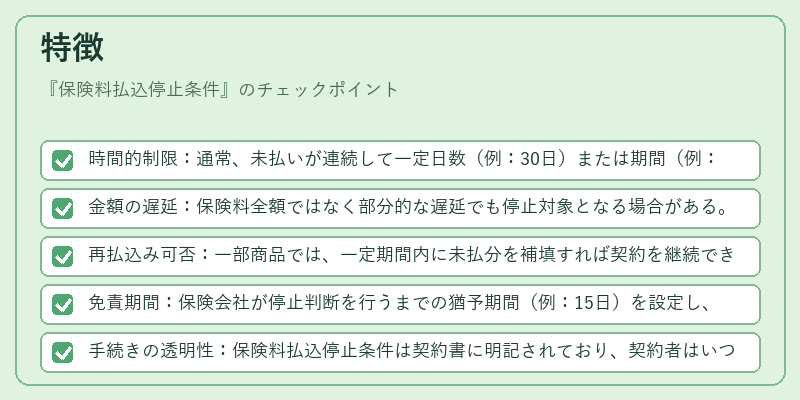
- 時間的制限:通常、未払いが連続して一定日数(例:30日)または期間(例:3か月)を超えると停止条件が発動する。
- 金額の遅延:保険料全額ではなく部分的な遅延でも停止対象となる場合がある。
- 再払込み可否:一部商品では、一定期間内に未払分を補填すれば契約を継続できる「再払込み可能」条項が設けられている。
- 免責期間:保険会社が停止判断を行うまでの猶予期間(例:15日)を設定し、契約者に支払い機会を与える。
- 手続きの透明性:保険料払込停止条件は契約書に明記されており、契約者はいつどのように通知が行われるかを事前に把握できる。
これらの特徴は、単なる「未払い」状態と「解約」の違いを明確化し、保険会社と契約者双方に対してリスク管理と権利保護のバランスを提供する。
現在の位置づけ
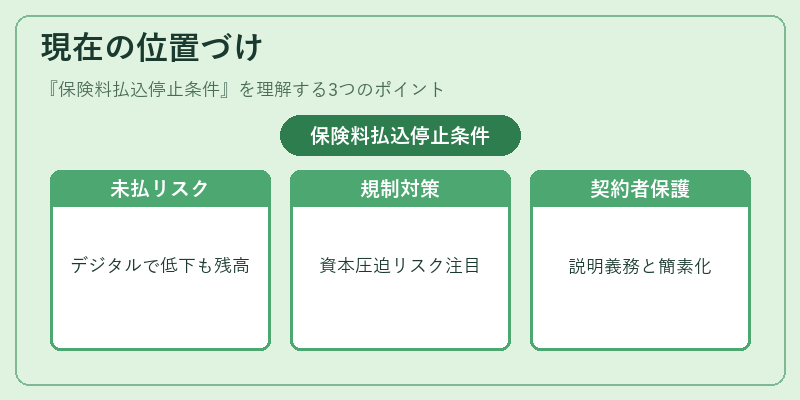
近年、デジタル決済や自動引き落としが普及したことで、未払い発生率は低下傾向にある。しかし、マイクロインシュアランスや短期保険商品では、支払遅延リスクが依然として高く、保険料払込停止条件の適用頻度も一定程度存在する。規制面では、ソルベンシーマージンの確保や再保険プールとの連携を通じて、未払いによる資本圧迫リスクが注目されている。また、契約者保護観点からは、停止条件に対する明確な説明義務と、再払込み手続きの簡素化が求められる流れが見られる。
これらを踏まえ、保険料払込停止条件は依然として保険業界における重要なリスク管理ツールであり、契約者の権利と保険会社の健全性を両立させるための不可欠な要素となっている。
×
続きを読むには確認が必要です