量的緩和の金融政策ツール設計とは、中央銀行が景気刺激やインフレ目標達成を目的として実施する資産購入・金利操作等の手段を体系化し、効果的に運用するための構造的枠組みである。
概要
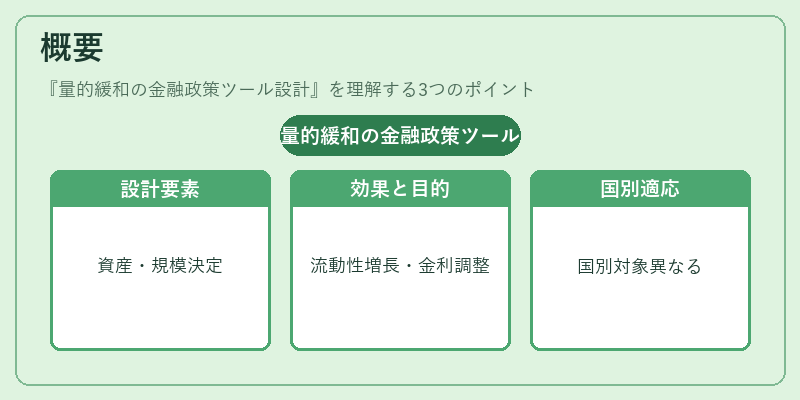
量的緩和(Quantitative Easing, QE)は、政策金利がゼロ近辺やマイナス領域に達した際に、従来の短期金利操作だけでは不十分と判断される経済環境で採用される。設計段階では、購入対象資産(国債・社債・カバードボンド等)の種類、規模、期間、購入頻度、売却戦略を定める。これにより市場流動性の増加や長期金利曲線の調整、信用コストの低減といったマクロ経済効果を狙う。また、政策メッセージとして「資産購入は継続する」という前向きなコミュニケーションを組み込むことで市場期待を安定させる役割も担う。設計は各国の金融システム構造や規制環境に応じてカスタマイズされ、特に欧州・日本では国債中心、米国では社債・住宅ローン担保証券(MBS)を含む広域資産が対象となる。
役割と機能
-
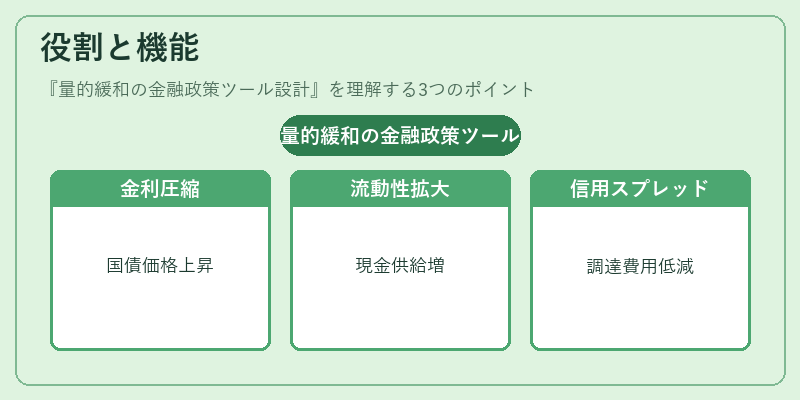
長期金利の低下
資産購入により需要が増加し、国債や高格付け社債の価格上昇・金利低下を促す。これにより企業投資や住宅ローン金利が圧縮される。 -
市場流動性の拡充
大規模な売買注文を通じて市場参加者へ現金供給を行い、取引コストを低減し、金融機関の貸出意欲を喚起する。 -
信用スプレッドの縮小
資産購入対象が高リスク社債やジャンク債に及ぶ場合、スプレッド圧縮効果が得られ、企業資金調達コストが低減される。 -
前向き指標としてのコミュニケーション
「継続的な購入」や「特定期間までの維持」を明示することで、市場期待を安定させ、インフレ目標への信頼感を醸成する。
特徴
-
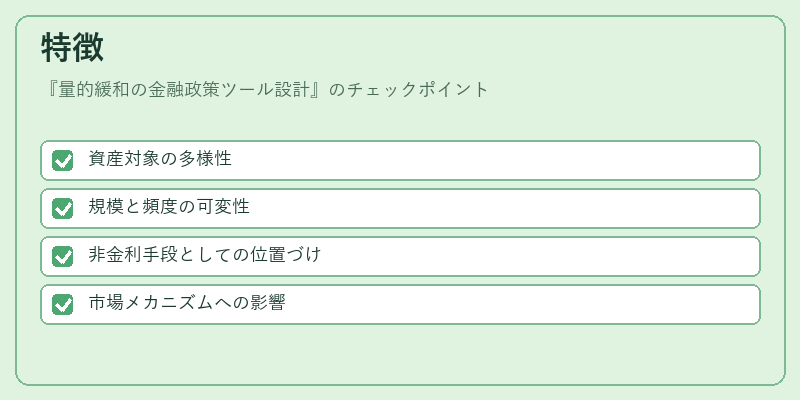
資産対象の多様性
国債・高格付け社債・カバードボンド・MBSなど、金融市場全体に広がる複数の証券を組み合わせることで、リスク分散と効果最大化を図る。 -
規模と頻度の可変性
購入額は経済指標やインフレ進行状況に応じて調整され、必要に応じて「追加購入」や「縮減」が実施可能である。 -
非金利手段としての位置づけ
短期政策金利が既に低下している状態でも、長期金利曲線を操作できる点は従来の金利政策とは異なる。 -
市場メカニズムへの影響
資産価格上昇と金利低下は直接的に市場構造(特にデュレーション・コンベクシティ)へ影響を与え、投資家行動やリスクプレミアムの変動を誘発する。
現在の位置づけ
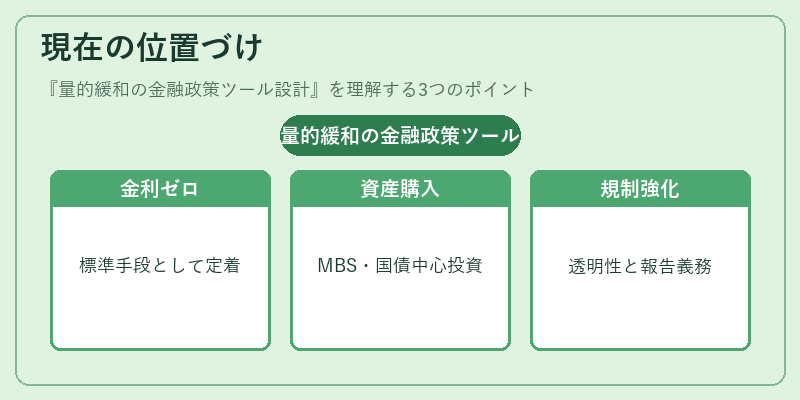
近年の金融危機後、量的緩和は政策金利がゼロ付近に達した際の標準手段として定着している。各国中央銀行は規制枠組み(例:バーゼル合意)や市場環境を踏まえつつ、設計パラメータを微調整しながら実施している。特に米国では「量的緩和Ⅲ」以降、MBSの大量購入が行われ、住宅ローン金利への影響が顕著になった。一方、日本は長期金利低下とデフレ脱却を目指し、国債中心の設計を継続している。欧州中央銀行は金融市場統合を背景に、高格付け社債・カバードボンドへの投資も拡大しており、地域経済の均衡調整が重要視されている。規制面では、資産購入の透明性とリスク管理強化が求められ、各国で報告義務や情報開示基準が整備されつつある。量的緩和は依然として金融政策ツールとして不可欠であり、将来的な金利上昇局面でも「縮減」戦略の設計が重要となる。
続きを読むには確認が必要です