信用格付け機関とは、債務者の返済能力を評価し、投資家に情報提供する独立した第三者機関である。
概要
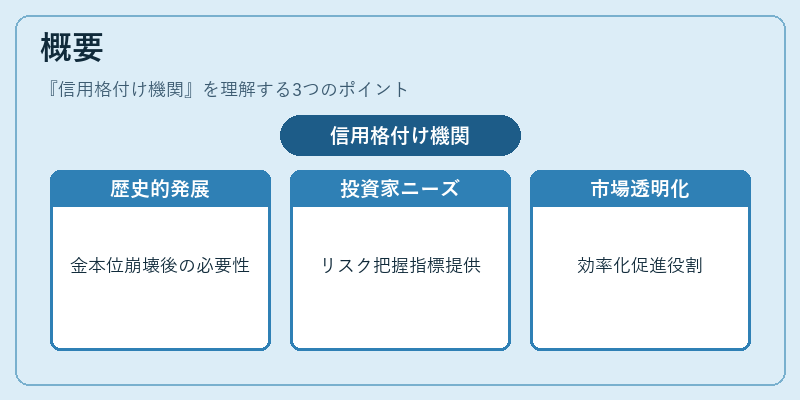
信用格付け機関は、第二次世界大戦後の国際金融秩序確立期において、金本位制崩壊とブレトンウッズ体制下での通貨安定化を支えるために必要不可欠な存在として発展した。各国が自国債や企業債を発行する際、投資家は返済リスクを迅速かつ客観的に把握できる指標を求めた。これに応じて、1970年代以降に主要な格付け機関が設立され、国際金融市場の透明性と効率化を促進した。
役割と機能
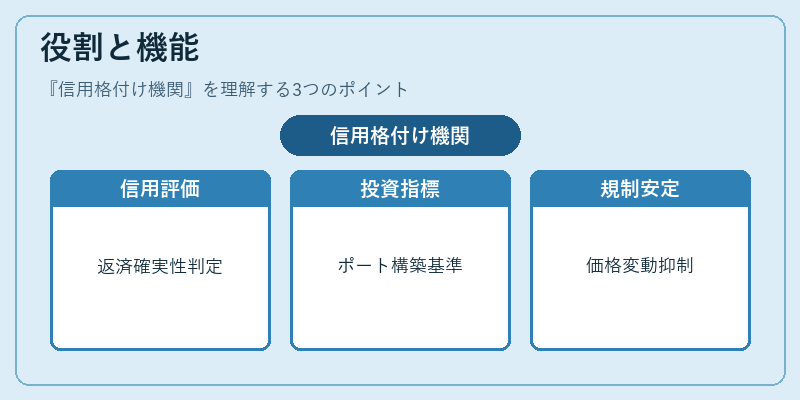
信用格付け機関は、債務者(政府・企業・金融機関)の財務状況、業績予測、業界環境、マクロ経済指標など多岐にわたるデータを収集し、定量的モデルと専門家の質的判断を組み合わせて信用格付けを決定する。
- 信用リスク評価:AAA(最高)からD(デフォルト)までの段階で返済確実性を示す。
- 投資指標提供:機関投資家や個人投資家がポートフォリオ構築時に参照する基準となる。
- 規制遵守支援:金融機関は、格付けを元に資本要件(Basel III)や流動性指標を算定し、監督当局への報告を行う。
- 市場メカニズムの安定化:信用格付けが投資家のリスク評価を統一することで、過度な価格変動を抑制し、資金調達コストの透明性を高める。
特徴
| 特色 | 説明 |
|---|---|
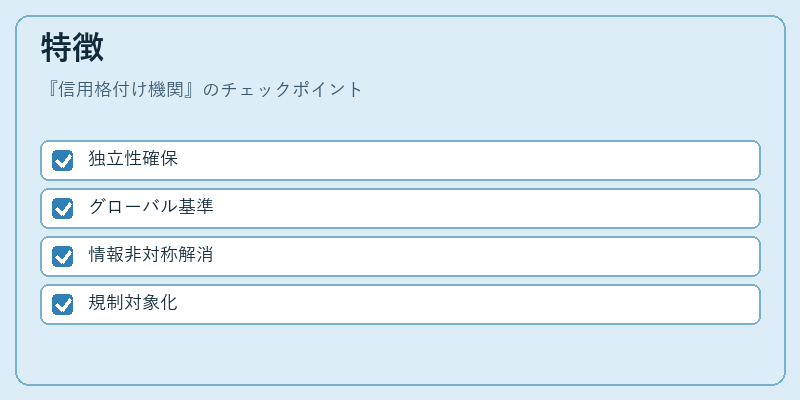
| 独立性 | 格付け機関は投資家と債務者双方に対して公正な評価を行うことが求められ、利益相反の管理体制が整備されている。 |
| グローバル基準設定 | 国際的に統一された格付け尺度(AAA〜D)とレーティングプロセスを提供し、国境を越えた投資判断を容易にする。 |
| 情報の非対称性解消 | 債務者側が持つ詳細な財務情報を外部専門家が解析し、市場参加者全体への情報開示を促進する。 |
| 規制対象となる | 2008年金融危機以降、EUや米国の監督当局は格付け機関に対して登録・報告義務を課すなど、法的枠組みが整備された。 |
これらの特徴は、銀行や証券会社といった伝統的な金融機関とは異なる点であり、信用格付け機関が市場全体に与える影響力を示している。
現在の位置づけ
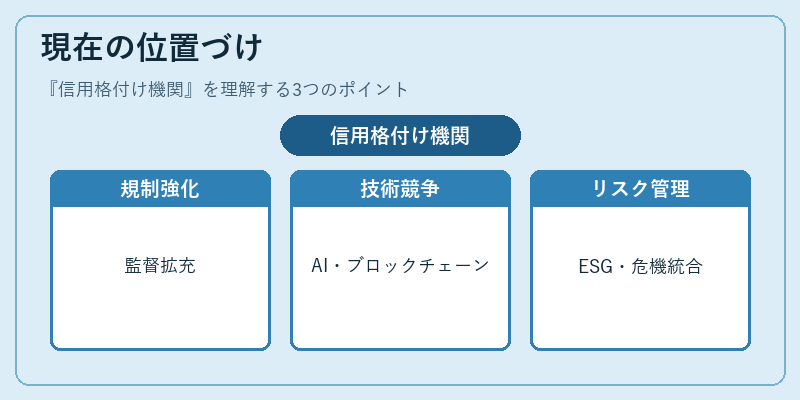
近年、信用格付け機関は以下のような変化と課題に直面している。
- 規制強化:EUではCRD IV・CRR IIで格付け機関を金融機関として登録し、透明性と責任追及を徹底した。米国もSECの監督下で報告義務が拡充された。
- 市場競争の激化:伝統的な三大機関(Moody’s, S&P, Fitch)に加え、AI・データサイエンスを活用した新興格付けサービスやブロックチェーンベースの分散型評価プラットフォームが登場している。
- ESG・気候リスク統合:投資家の関心が環境・社会・ガバナンス(ESG)へ移行する中、格付け機関は非財務情報を組み込む試みを進めており、ESGスコアと信用格付けの統合が議論されている。
- 危機対応:欧州債務危機やアジア通貨危機の際に、格付けの遅延・誤判定が市場混乱を招いた経験から、リアルタイム評価手法とリスク管理フレームワークの改善が求められている。
総じて、信用格付け機関は国際金融システムにおいて不可欠な情報提供者であり続ける一方で、規制・技術革新による変容を受けながら、その役割と信頼性の再構築が進められている。
続きを読むには確認が必要です