再保険リスク調整資本適合率とは、保険会社が負うリスクに対して必要とされる資本を、再保険によって調整した上で測定する比率である。
概要
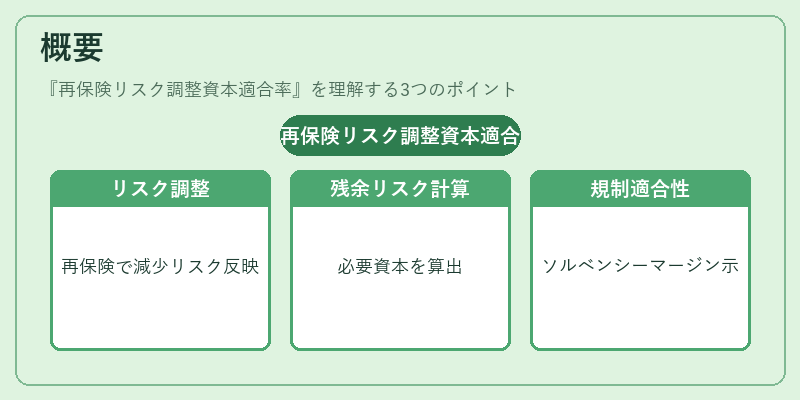
再保険リスク調整資本適合率は、保険業界の大規模なポートフォリオ管理と規制対応の中で生まれた指標である。保険会社が直面する損害率やコンバインドレシオを基に算出される標準的な資本要件は、再保険契約によって実質的に減少したリスクを十分に反映していないことが多く、過剰あるいは不足の資本配置につながった。
この指標は、再保険プールやクォータシェア・エクセスオブロス契約など、さまざまな再保険形態を考慮し、実際に残るリスク(残余リスク)に対して必要とされる資本額を算出することで、より正確な資本適合性を評価できるよう設計された。
結果として、保険会社は自らのリスク構造を再保険によって最適化しつつ、規制当局が求めるソルベンシーマージンに対して実効的な資本水準を示すことが可能となった。
役割と機能
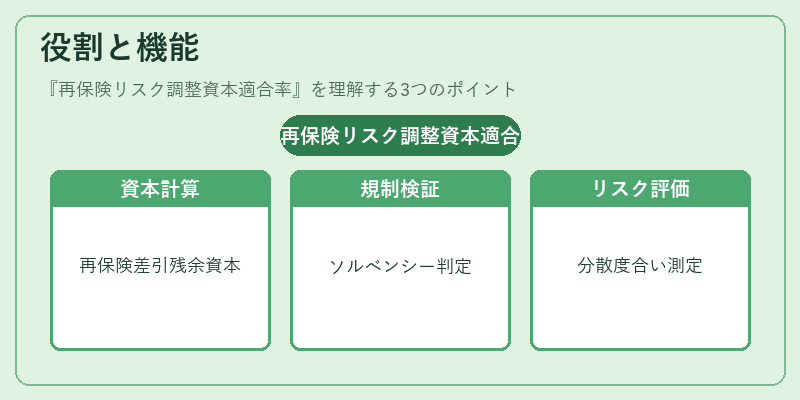
- 資本計算の精緻化 – 基礎的な損害率や収入保障保険の告知義務情報から求められる必要資本に、再保険による回収額を差し引くことで残余リスクに対する資本を算出。
- 規制報告 – 監督機関はこの比率を用いて、保険会社が法定のソルベンシーマージンを満たしているかどうかを検証し、必要に応じて追加資本の要求や再保険契約見直しを指示する。
- リスク管理 – 経営陣はこの比率を内部統制ツールとして活用し、ポートフォリオ全体のリスク分散度合いや再保険戦略の有効性を定量的に評価できる。
- 市場信頼性の向上 – 投資家や取引先は、再保険リスク調整後の資本適合率が高いほど、企業の財務健全性と長期安定性を判断しやすくなる。
特徴
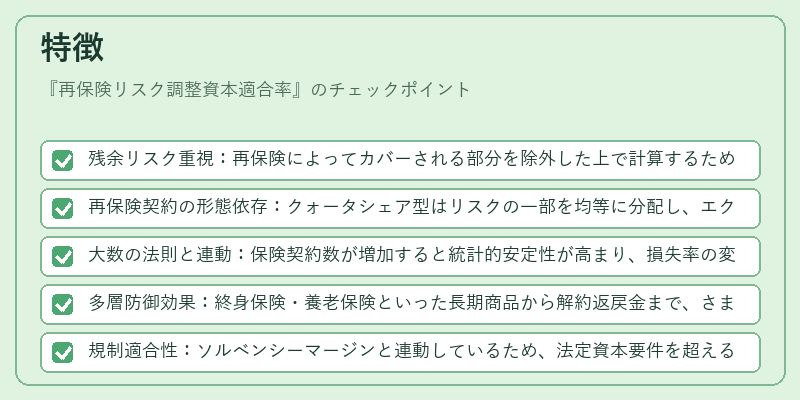
- 残余リスク重視:再保険によってカバーされる部分を除外した上で計算するため、実際に負担が残る損害金額に対してのみ資本を評価。
- 再保険契約の形態依存:クォータシェア型はリスクの一部を均等に分配し、エクセスオブロス型は特定限度を超えた損害に対してのみカバーするため、計算式が異なる。
- 大数の法則と連動:保険契約数が増加すると統計的安定性が高まり、損失率の変動幅が縮小しやすく、結果として比率も安定化する傾向にある。
- 多層防御効果:終身保険・養老保険といった長期商品から解約返戻金まで、さまざまなリスクカテゴリを網羅し、再保険プールの活用で複数階層にわたるリスク軽減が図られる。
- 規制適合性:ソルベンシーマージンと連動しているため、法定資本要件を超える余裕があるか否かを一目で判断できる。
現在の位置づけ
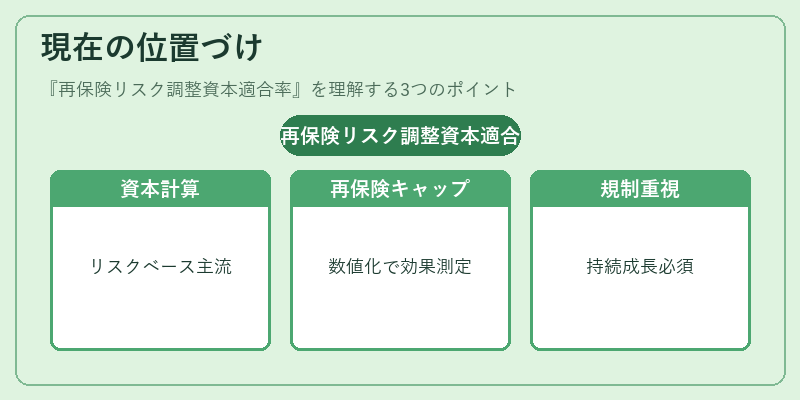
現代の金融・保険環境では、リスクベースの資本計算が主流となりつつあり、再保険リスク調整資本適合率はその中核指標として位置付けられている。特に地震保険や大型災害リスクを抱える事業部門では、再保険によるキャップ(上限)設定が不可欠であり、その効果を数値化するためにこの比率の活用が拡大している。
規制当局は、保険会社が市場変動や極端な損失イベントに対して十分な資本バッファを保持しているかを監視する際、この指標を重視し、内部モデルの採用を促進している。また、再保険市場全体の成長とともに、クォータシェア型やエクセスオブロス型の組み合わせが多様化し、比率計算方法も進化している。
結果として、再保険リスク調整資本適合率は、保険会社が持続可能な成長を図る上で不可欠な指標となり、投資家・規制機関・顧客の三者にとって重要な情報源となっている。
続きを読むには確認が必要です