社外取締役の報酬方針とは、企業が社外取締役に対して支払う報酬を決定し、公表するための制度的枠組みである。
目次
概要
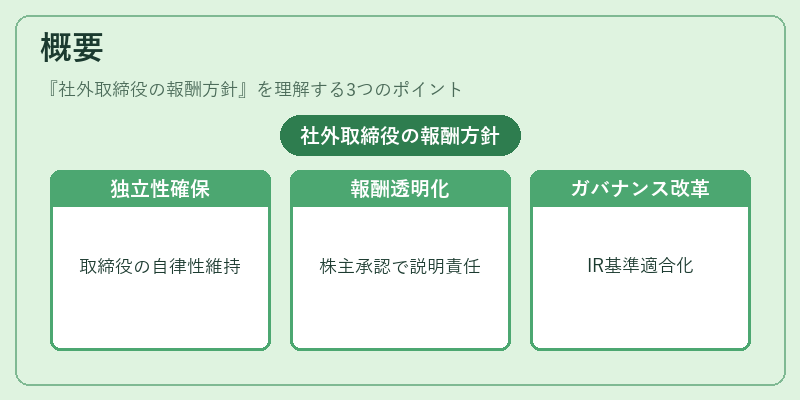
近年、コーポレートガバナンスの観点から経営陣と株主との利害調整が重要視される中、社外取締役は独立性を担保しつつ企業価値創造に貢献することが期待されている。報酬方針は、指名委員会や監査役会の監督下で策定され、株主総会で承認を得ることで透明性と説明責任を確保する仕組みとして位置づけられる。日本企業においては、2000年代以降のガバナンス改革推進や国際的な投資家向け情報開示基準(IR)への対応が背景にあり、報酬方針を明文化する動きが加速した。
役割と機能
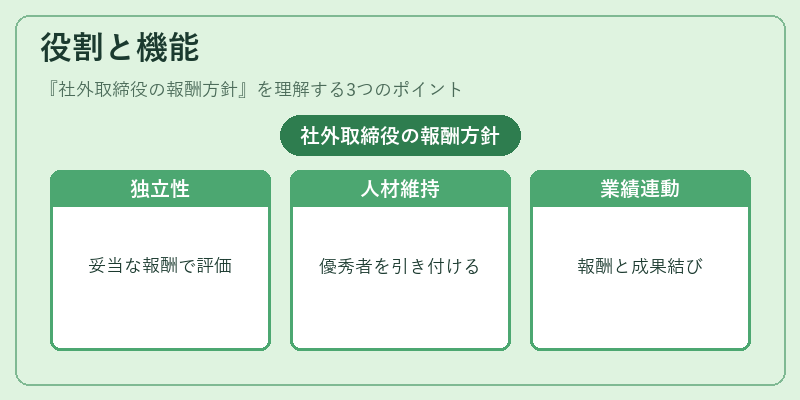
- 独立性確保の指標 – 報酬額や構成が市場水準と比較して妥当であることは、社外取締役の独立性評価に直結する。
- 人材誘致・保持 – 競争力のある報酬設計は、優秀な専門家を引き付け、長期的な関与を促す。
- 株主価値創造への貢献 – 報酬に業績連動要素(インセンティブ)を組み込むことで、取締役の行動と企業業績を結び付ける。
- 情報開示・説明責任 – 透明性高い報酬方針は投資家への説明責任を果たし、信頼構築に寄与する。
実務上は、指名委員会が報酬委員会や外部コンサルタントと協議し、社外取締役の経験・専門性・業績貢献度を総合的に評価して決定する。
特徴
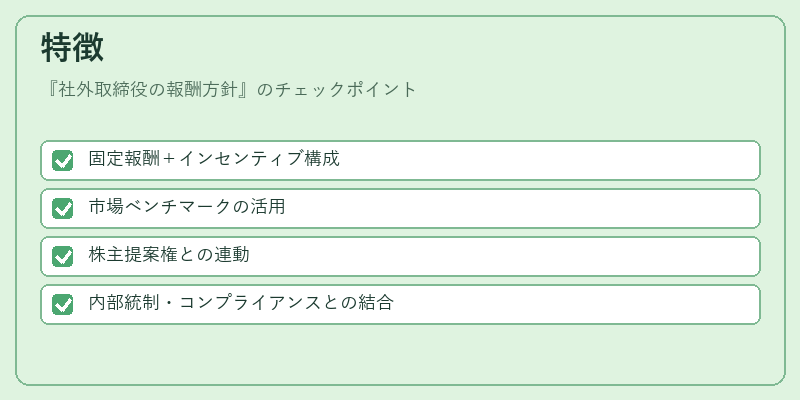
- 固定報酬+インセンティブ構成
固定報酬は基本給として設定される一方、株式やパフォーマンスボーナスなどのインセンティブが併設されるケースが多い。 - 市場ベンチマークの活用
同業他社や国際的なガイドライン(例:SASB、GRI)を参照し、報酬水準の妥当性を検証する。 - 株主提案権との連動
株主が報酬方針に対して提案や異議を申し立てる仕組み(株主提案権)が整備され、報酬決定プロセスの透明性を高める。 - 内部統制・コンプライアンスとの結合
SOX法に類似した日本国内の内部統制基準や、企業倫理規程と連携し、報酬設定が不正行為につながらないよう設計されている。
これらの特徴は、社外取締役が独立性を保ちつつ、経営に対して価値ある意思決定を提供できる環境を整えるために不可欠である。
現在の位置づけ
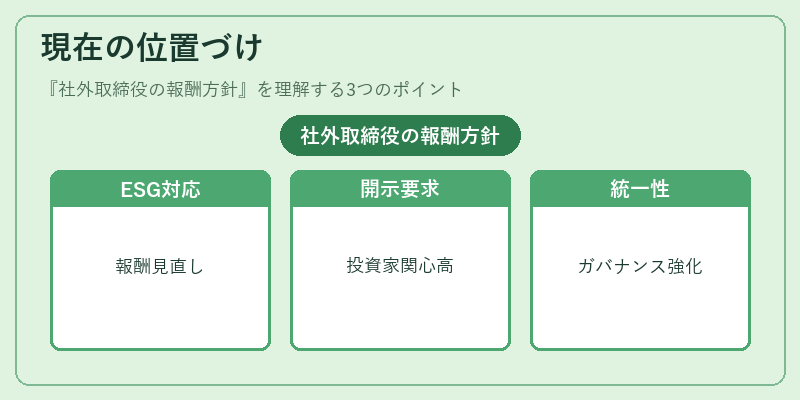
近年では、スチュワードシップコードや統合報告書(IR)への対応が求められ、企業はESG(環境・社会・ガバナンス)の観点からも報酬方針を見直している。特に、外部取締役の報酬に対する投資家の関心が高まる中、報酬額だけでなく、その構成や評価基準について詳細な開示が求められるようになってきている。また、親会社・連結子会社間での報酬方針の統一性も課題となり、企業グループ全体でのガバナンス強化が進行中。敵対的買収防衛策や委任状勧誘といったリスク管理要素とも連動し、取締役報酬は企業価値保護に直結する重要なポジションとして位置づけられる。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事