監査役会監査報告書公開要件とは、株式会社等に設置される監査役会が作成した監査報告書を株主総会又は取締役会で審議・承認後、一定の範囲内で公表することを義務付ける規定である。
目次
概要
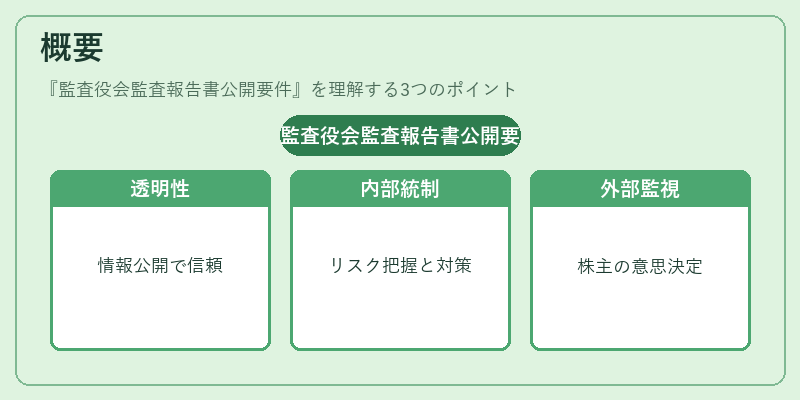
企業統治における透明性確保の一環として設置された監査報告書公開要件は、株主や投資家が経営の健全性を判断できる情報源を提供するために導入された。会社法上で定められた監査役会構成と監査義務に基づき、監査報告書自体は内部統制の評価結果や重大な不正・誤謬について記載されるが、その内容を広く公開することで外部からの監視機能を強化する。
役割と機能
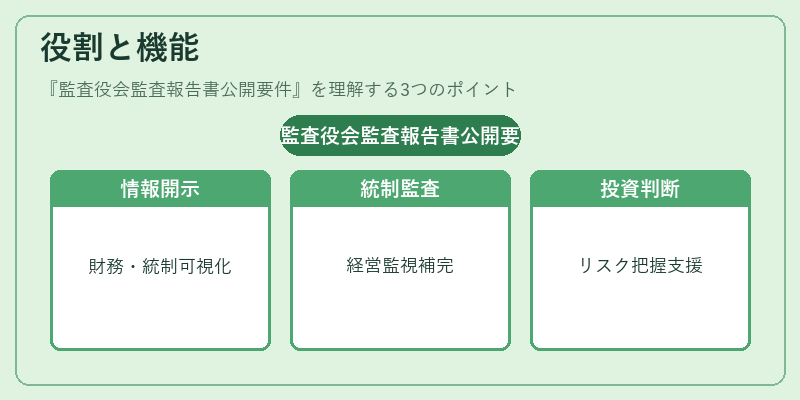
- 情報開示の拡充:株主総会で承認された監査報告書は、企業の財務状態や内部統制状況を客観的に示す重要資料となる。
- ガバナンス強化:監査役会が独立した立場から経営を監視し、その結果を公開することで取締役会へのチェック機能が補完される。
- 投資判断支援:投資家は監査報告書に記載されたリスク情報や不正の有無を把握でき、適切な投資意思決定につながる。
特徴
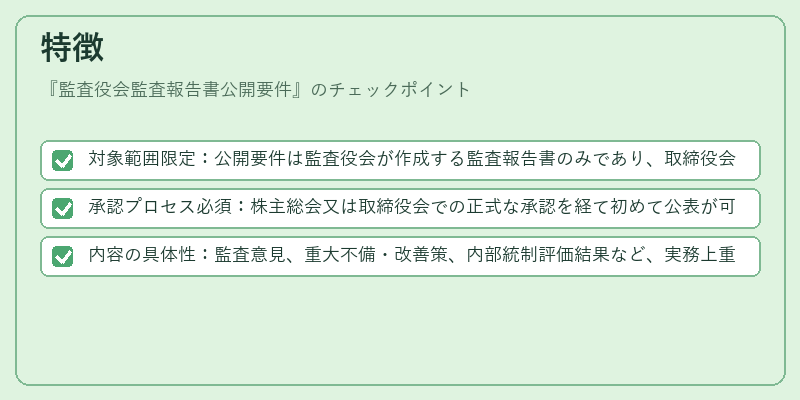
- 対象範囲限定:公開要件は監査役会が作成する監査報告書のみであり、取締役会の監査報告書や統合報告書とは別物である。
- 承認プロセス必須:株主総会又は取締役会での正式な承認を経て初めて公表が可能となる点が、他の開示要件と差異を生む。
- 内容の具体性:監査意見、重大不備・改善策、内部統制評価結果など、実務上重要視される項目が明記される。
現在の位置づけ
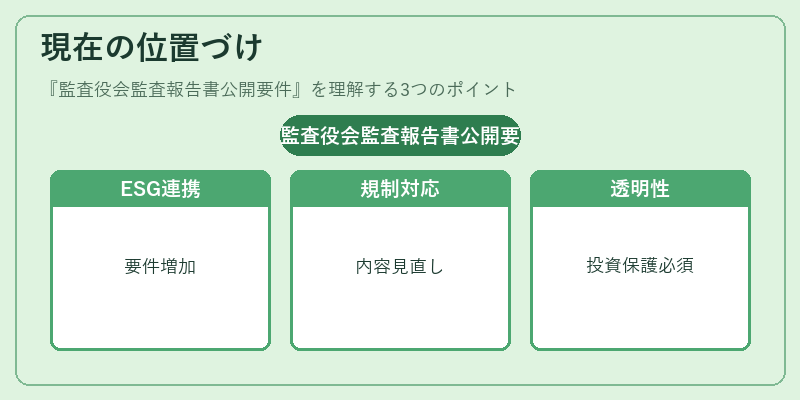
近年の企業ガバナンス改革に伴い、監査報告書公開要件はESG情報開示や統合報告書との連携を求められるケースが増えている。また、国際的な会計基準(IFRS)や国内外の規制環境の変化に対応するため、内容や公表方法の見直し議論が進行中である。監査報告書の透明性は投資家保護と市場信頼の維持に不可欠であり、今後も企業統治の重要柱として位置付けられる。
×
続きを読むには確認が必要です